
آزمون ۲۵ هزار نسخه «گلوله نقرهای ICT»: از شهود تا داده، چه قانونی واقعاً مزیت میدهد؟
آزمون ۲۵ هزار نسخه از «گلوله نقرهای ICT»: کدام قواعد واقعاً کار میکنند و کدامها فقط پیچیدگی میسازند؟
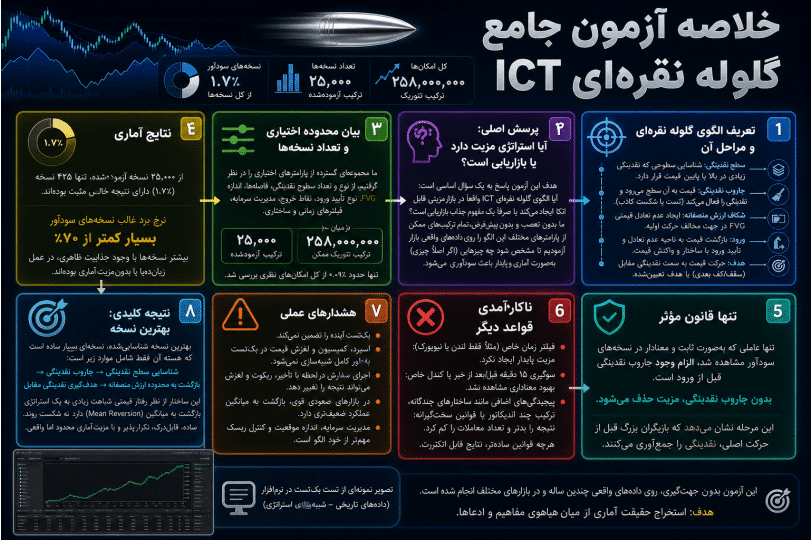
آیا یکی از مشهورترین الگوهای معاملهگری روزانه در اینترنت واقعاً مزیتی آماری دارد یا موفقیت آن بیشتر محصول تفسیرهای انعطافپذیر، نمونههای گزینشی و روایتهای پس از وقوع است؟ برای پاسخ به این پرسش، بیش از ۲۵ هزار نسخه از استراتژی «گلوله نقرهای ICT» (ICT Silver Bullet) روی ۱۶ سال داده یکدقیقهای بازار آتی آزمایش شد. این بررسی دو قرارداد آتی شاخص نزدک و اساندپی، یعنی انکیو (NQ) و ایاس (ES)، بیش از ۱۱ میلیون کندل و در مجموع حدود ۱۰ میلیون معامله شبیهسازیشده را در بر گرفت.
بنابراین ارزیابی تنها یک پیادهسازی نمیتوانست نماینده قلمرو گستردهای باشد که در عمل با نام ICT معامله میشود.
علت آزمودن ۲۵ هزار نسخه بهجای یک نسخه روشن است: قواعد آیسیتی (ICT) بهاندازهای تفسیربردارند که معاملهگران مختلف، مفاهیمی مانند نقدینگی، جاروب نقدینگی، اندازه شکاف، محل ورود، حد ضرر و سوگیری جهتدار بازار را به شیوههای متفاوت تعریف میکنند. بنابراین ارزیابی تنها یک پیادهسازی نمیتوانست نماینده قلمرو گستردهای باشد که در عمل با نام ICT معامله میشود. در این مطالعه، هم نسخههایی که نزدیکترین تطابق را با آموزش رسمی دارند، هم نسخه آزاد و رایج میان معاملهگران، و هم یک نمونه تصادفی یکنواخت از ۲۵ هزار ترکیب ممکن بررسی شدند.
نتیجه کلی نه تأیید کامل این چارچوب بود و نه رد مطلق آن. یک جزء مشخص از منطق ICT واقعاً ارزش افزوده ایجاد کرد: الزام وقوع جاروب نقدینگی پیش از بازگشت قیمت. اما بسیاری از قواعد مشهور دیگر، از پنجرههای زمانی ویژه گرفته تا فیلتر جابهجایی و سوگیری ساختاری ۱۵دقیقهای، یا مزیت قابلاندازهگیری نداشتند یا عملکرد را بدتر کردند. در نهایت، نسخهای که از آزمونهای سختگیرانه جان سالم به در برد، نه نسخه پیچیده و پرقاعده، بلکه شکلی ساده، پرتکرار و بسیار نزدیک به مفهوم کلاسیک بازگشت به میانگین بود.
این یافتهها توصیه مالی یا تضمین سود نیستند. هدف، سنجش دادهمحور ادعاها و توضیح روشی است که میتوان با آن یک سبک تفسیری معاملهگری را به قواعد صریح و آزمونپذیر تبدیل کرد.
گلوله نقرهای ICT دقیقاً چه میگوید؟
آیسیتی در اصل چارچوبی برای خواندن حرکت قیمت است و گلوله نقرهای مشهورترین آرایش معاملاتی ساختهشده بر پایه آن بهشمار میرود. این الگو را میتوان در شش مرحله توضیح داد.
۱. شناسایی سطح نقدینگی
نقطه آغاز، یک سطح آشکار روی نمودار است؛ برای نمونه، کف مشخصی که انتظار میرود حد ضرر تعداد زیادی از معاملهگران در زیر آن قرار گرفته باشد. نخستین ایده محوری ICT این است که قیمت به سمت مکان تجمع سفارشها حرکت میکند. از این منظر، کفها و سقفهای واضح صرفاً خطوط تکنیکال نیستند؛ آنها محل بالقوه انباشت سفارشهای توقف و در نتیجه «نقدینگی» محسوب میشوند.
۲. جاروب نقدینگی
در مرحله بعد، قیمت برای مدتی کوتاه از سطح عبور میکند. در یک آرایش صعودی، قیمت زیر کف آشکار میرود، حد ضرر معاملهگران را فعال میکند، نقدینگی آن ناحیه را جذب میکند و سپس دوباره به بالای سطح بازمیگردد. به این حرکت «جاروب نقدینگی» (Liquidity Sweep) گفته میشود.
منطق معامله آن است که شکست کوتاهمدت الزاماً آغاز روندی جدید نیست. اگر قیمت پس از عبور از سطح بهسرعت بازگردد، ممکن است حرکت اولیه یک شکست ناموفق و نشانهای برای معامله در جهت مخالف باشد.
۳. جابهجایی سریع قیمت
پس از جاروب، باید حرکتی سریع و قدرتمند در جهت مخالف شکل بگیرد. این حرکت با عنوان «جابهجایی» (Displacement) شناخته میشود. در نمونه صعودی، قیمت پس از شکستن کف با شتاب بالا میرود و نشان میدهد خریداران کنترل کوتاهمدت را به دست گرفتهاند.
۴. ایجاد شکاف ارزش منصفانه
حرکت سریع ممکن است ناحیهای میان کندلها باقی بگذارد که قیمت عملاً از روی آن جهیده و بخشهایی از ساختار کندلی در آن با هم همپوشانی ندارند. این ناحیه «شکاف ارزش منصفانه» (Fair Value Gap یا FVG) نامیده میشود.
دومین ادعای بنیادی ICT این است که حرکتهای سریع، ناکارآمدی یا شکافی در قیمت برجای میگذارند و بازار تمایل دارد بعداً برای پرکردن آن به ناحیه بازگردد.
۵. ورود هنگام بازگشت به شکاف
معاملهگر منتظر میماند قیمت به شکاف ایجادشده بازگردد. ورود معامله درون همین ناحیه، یا در درصد مشخصی از عمق آن، انجام میشود. برخی معاملهگران ابتدای شکاف را معیار میگیرند، برخی میانه آن را و گروهی ورود را به واکنش مشخصی درون شکاف مشروط میکنند.
۶. هدفگیری نقدینگی سمت مقابل
هدف معامله معمولاً نقدینگی آن سوی بازار است. در نمونه صعودی، سقفهای آشکار بالای قیمت هدف قرار میگیرند؛ همانطور که کف قبلی محل تجمع حد ضرر فروشندگان یا خریداران ناموفق تلقی میشد، سقفهای مقابل نیز محل احتمالی سفارشهای قابلجذب در نظر گرفته میشوند.
سه ساعت ویژهای که باید مزیت ایجاد کنند
ویژگی شاخص گلوله نقرهای، محدودیت زمانی آن است. این الگو طبق نسخه مشهور تنها در سه پنجره یکساعته معامله میشود:
ساعت ۳ تا ۴ بامداد به وقت لندن؛
ساعت ۱۰ تا ۱۱ صبح به وقت نیویورک؛
ساعت ۲ تا ۳ بعدازظهر به وقت نیویورک.
این راهبرد اغلب بهعنوان مدلی روزانه معرفی میشود؛ الگویی که supposedly هر روز تکرار میشود و میتوان از آن درآمد مستمر ساخت. نرخ بردهای ۷۰ تا ۸۰ درصدی نیز از ادعاهای رایج پیرامون آن است. بنابراین آزمون فقط به سودآوری کلی محدود نبود و سه ادعای اصلی را هدف گرفت: آیا خود چارچوب مزیت دارد، آیا نرخ برد به محدوده ۷۰ تا ۸۰ درصد نزدیک میشود و آیا این سه ساعت واقعاً از ساعات دیگر بهترند؟
مسئله اصلی: قواعدی که هر معاملهگر به روش خود تعریف میکند
دشواری آزمودن ICT از ماهیت اختیاری و تفسیری قواعد آن ناشی میشود. اگر از پنج معاملهگر پرسیده شود چه حرکتی جاروب نقدینگی محسوب میشود، احتمالاً پنج پاسخ متفاوت به دست میآید. آموزشها معمولاً مفاهیم را معرفی میکنند، اما معاملهگر باید جزئیات عددی را شخصاً پر کند: یک شکاف باید چقدر بزرگ باشد؟ کدام سقف یا کف ارزش نقدینگی نامیدن دارد؟ جاروب تا چه فاصلهای معتبر است؟ ورود در کدام بخش شکاف انجام شود؟ سوگیری بازار با چه تایمفریمی تعیین شود؟
بسیاری از این تصمیمها هرگز بهصورت مکتوب و ثابت ثبت نمیشوند. معاملهگر ممکن است بر اساس حس، تجربه بصری یا شرایط همان روز تصمیم بگیرد و بعد نیز عملکرد تصمیمهای خود را به شکلی جامع بررسی نکند. همین انعطاف میتواند یک راهبرد را در برابر ابطال محافظت کند: هر نمونه ناموفق را میتوان به تعریف متفاوت یک مفهوم یا اجرای نادرست نسبت داد.
برای حذف این ابهام، از مدل هوش مصنوعی کلود (Claude) استفاده شد تا هر قضاوت کیفی به یک قاعده صریح و قابلبرنامهریزی تبدیل شود. نقش هوش مصنوعی ارائه نظر درباره سودآوربودن ICT نبود؛ نظر یک مدل زبانی جای آزمون آماری را نمیگیرد. کاربرد آن، تبدیل سبک معامله به منطق دقیق، ساخت سامانه بکتست و اجرای آزمونها روی سالها داده بود.
از چند انتخاب تفسیری تا ۲۵۸ میلیون نسخه
تمام نقاط تصمیمگیری به متغیرهایی قابلتنظیم تبدیل شدند: تعریف نقدینگی، حداقل اندازه شکاف، مکان ورود، محل حد ضرر، پنجره زمانی معامله، شیوه تعیین سوگیری و سایر اجزای متحرک. اینها همان متغیرهاییاند که معاملهگران ICT در عمل، آگاهانه یا ناآگاهانه، برای خود تعریف میکنند.
ضربکردن گزینههای ممکن برای همه این متغیرها، نزدیک به ۲۵۸ میلیون نسخه متمایز از راهبرد ایجاد کرد. این عدد توضیح میدهد چرا دو معاملهگر ICT الزاماً یک چیز واحد را معامله نمیکنند، حتی اگر هر دو از همان اصطلاحات استفاده کنند.
اجرای همه ۲۵۸ میلیون ترکیب عملی نبود. در عوض، ۲۵ هزار ترکیب بهشکل تصادفی و یکنواخت نمونهگیری شد. منطق این کار شبیه نظرسنجی انتخاباتی است: برای ترسیم تصویری دقیق از کل جامعه لازم نیست با تکتک رأیدهندگان تماس گرفت. به همین ترتیب، برای شناخت قلمرو مرکزی میلیونها ترکیب، میتوان نمونهای بزرگ و توزیعشده از آنها را سنجید.
البته معاملهگران واقعی در فضای ۲۵۸ میلیونحالته بهطور یکنواخت پراکنده نیستند. بیشتر آنها پیرامون تنظیمات متعارف خوشهبندی میشوند؛ برای مثال، ورود در ۵۰ درصد شکاف، قراردادن حد ضرر پشت نوسان قیمت و تعیین هدف با نسبت سود به زیان دو به یک. اختلافها بیشتر در بخشهای مبهمی مانند تعریف نقدینگی و خواندن سوگیری بازار پدیدار میشوند.
به همین دلیل، علاوه بر نمونه تصادفی، سه نسخه نامگذاریشده نیز مستقیماً آزمایش شدند:
نسخه آموزشی روی نمودار پنجدقیقهای؛
نسخه آموزشی روی نمودار یکدقیقهای؛
نسخه «همانطور که معامله میشود» (As-Traded)، یعنی شکل آزادتر و رایجتر میان معاملهگران آنلاین.
دو نسخه نخست قرار بود نزدیکترین پیادهسازی به متن آموزش گلوله نقرهای باشند. نسخه سوم دامنه وسیعتری داشت: هر نوسان اخیر را میتوانست نقدینگی تلقی کند و پس از خروج نیز اجازه ورود مجدد میداد. در نتیجه، نمونه ۲۵ هزارحالته گستره کلی چارچوب را پوشش داد و سه نسخه مشخص، نقاطی را که معاملهگران معمولاً در آنها متمرکز میشوند، مستقیماً هدف گرفتند.
زیرساخت آزمون: ۱۶ سال داده و حدود ۱۰ میلیون معامله
بررسی بر پایه ۱۶ سال داده یکدقیقهای قراردادهای آتی انکیو و ایاس انجام شد؛ مجموعهای شامل بیش از ۱۱ میلیون کندل. کلود برای ساخت یک سامانه بکتست چندلایه به کار رفت و حدود ۱۰ میلیون معامله در آن شبیهسازی شد.
برای جلوگیری از خوشبینی غیرواقعی، چند قاعده سختگیرانه در موتور آزمون اعمال شد:
هر معامله کمیسیون واقعی پرداخت کرد؛
هر فعالشدن حد ضرر علاوه بر کمیسیون، هزینه لغزش قیمت داشت؛
اگر یک کندل یکدقیقهای در همان دقیقه هم حد ضرر و هم هدف را لمس میکرد، نتیجه معامله زیان ثبت شد؛
هر پیکربندی با شیر یا خط تصادفی، با همان ساختار ریسک، مقایسه شد؛
نتایج ۲۵ هزار آزمون برای اثر شانس و مسئله آزمونهای متعدد تصحیح شدند؛
نسخههای باقیمانده بدون هیچ تنظیم مجددی روی بازار ایاس اجرا شدند؛
دو سال پایانی داده تا آخرین مرحله کاملاً کنار گذاشته و قفل شدند.
تصحیح اثر شانس اهمیت ویژهای داشت. وقتی هزاران بکتست اجرا میشود، حتی یک راهبرد بیمزیت نیز ممکن است صرفاً بر اثر تصادف نتایجی خیرهکننده تولید کند. بنابراین مشاهده یک نمودار سود جذاب کافی نیست؛ نتیجه باید پس از درنظرگرفتن تعداد زیاد آزمایشها نیز معتبر بماند.
آزمون، شکافهای ارزش منصفانه، جاروب نقدینگی، جابهجایی، «تغییر ساختار بازار» (Market Structure Shift)، چندین روش تعیین سوگیری، سه پنجره مشهور و تمام ساعات دیگر جلسه معاملاتی را پوشش داد. بااینحال دامنه آن نامحدود نبود. استفاده از «بلوک سفارش» (Order Block) بهعنوان نقطه ورود، پنجرههای ماکروی زیر یک ساعت، فیلتر روزهای خبری و بازارهای فارکس و طلا بررسی نشدند. بنابراین نتایج را نباید خودکار به این اجزای آزمودهنشده تعمیم داد.
قیف حذف: فقط ۱.۷ درصد نسخهها دوام آوردند
از میان ۲۵ هزار پیکربندی اولیه، تنها ۹٬۴۸۱ نسخه دستکم ۱۰۰ معامله ایجاد کردند؛ حداقلی که برای ارزیابی معنادار در نظر گرفته شده بود. سپس قیف آزمون به این شکل باریک شد:
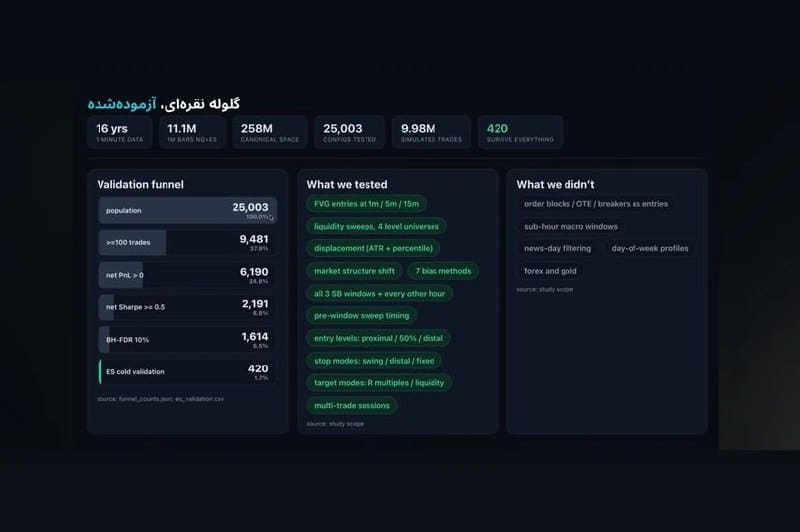
۶٬۱۹۰ نسخه پس از کسر هزینهها سودآور بودند؛
۲٬۱۹۱ نسخه از حد قابلقبولی برای عملکرد تعدیلشده بر اساس ریسک عبور کردند؛
۱٬۶۱۴ نسخه پس از تصحیح اثر شانس باقی ماندند؛
فقط ۴۲۰ نسخه در آزمون انتقال بدون تنظیم به ایاس نیز دوام آوردند.
در نتیجه تنها حدود ۱.۷ درصد کل نسخههای ICT از تمام مراحل عبور کردند. این رقم نشان نمیدهد هر شکل این چارچوب بیفایده است، اما روشن میکند که سودآوری بهشدت به تعریف قواعد وابسته است و اکثریت ترکیبهای قابلتصور از آزمون جامع جان سالم به در نمیبرند.
عملکرد سه نسخه نامگذاریشده نیز تفاوت مهمی داشت. نسخه آموزشی پنجدقیقهای معامله تولید کرد و حتی اندکی سود ساخت، اما در مرحله سنجش عملکرد تعدیلشده بر اساس ریسک حذف شد. نسخه آموزشی یکدقیقهای تا آخرین مرحله پیش رفت، ولی در بررسی انتقال به ایاس شکست خورد. در مقابل، نسخه آزاد و رایج «همانطور که معامله میشود» از تمام مراحل گذشت و وارد همان گروه نهایی ۱.۷ درصدی شد.
ادعای نرخ برد ۷۰ تا ۸۰ درصدی چه شد؟
نرخ بردهای اندازهگیریشده فاصله زیادی با محدوده تبلیغشده داشتند. نسخههای برتر عموماً بین ۳۴ تا ۴۸ درصد برد داشتند و حتی پیکربندیهای باقیمانده، یعنی بهترین نمونههای میان ۲۵ هزار بکتست، حول نرخ برد ۵۲ درصد متمرکز بودند.
بااینحال نرخ برد ۷۰ درصدی کاملاً غایب نبود. دقیقاً پنج پیکربندی از ۲۵ هزار مورد به آن رسیدند و همه با روشی یکسان: برداشت سودهای سریع با نسبت یکبهیک و تنها حدود ۲۰ معامله در سال. این نمونهها نه نماینده نسخه معمول راهبرد بودند و نه مدرکی برای ادعای نرخ برد عمومی ۷۰ تا ۸۰ درصدی.
نرخ برد پایینتر نیز لزوماً به معنی زیاندهبودن نیست. بسیاری از نسخهها با وجود برد در کمتر از نیمی از معاملات، بهدلیل اهداف دوبرابر ریسک یا خروجهای زمانبندیشده در مجموع سود ساختند. اما توزیع چنین عملکردی پیامد روانی و عملی مهمی دارد: در جمع بزرگی از معاملهگران، برخی ممکن است چند ماه استثنایی تجربه کنند، درحالیکه عدهای دیگر در چند ماه سرمایه خود را از دست بدهند. سودآوری میانگین یک مدل با تجربه هموار و قابلتحمل برای هر معاملهگر یکسان نیست.
آیا ساعتهای مشهور واقعاً خاصاند؟
برای سنجش ادعای زمانی، منطق یکسان راهبرد بهصورت تکپنجرهای در تکتک ساعات جلسه معاملات آتی اجرا شد. اگر سه ساعت گلوله نقرهای مزیتی ویژه داشتند، باید در صدر رتبهبندی ساعات قرار میگرفتند.
چنین چیزی مشاهده نشد. پنجره ساعت ۲ بعدازظهر عملکرد قابلقبولی داشت و پنجره لندن نیز بد نبود، اما هر دو درون مجموعه عمومی ساعات قرار گرفتند. مهمتر اینکه پنجره ساعت ۱۰ صبح نیویورک، که معمولاً بیشترین توجه را به خود جلب میکند، اندکی منفی بود.
این آزمایش فقط روی نسخه آموزشی انجام نشد؛ بهترین پیکربندیهای کل نمونه نیز با همین روش سنجیده شدند و باز هم ساعات ویژه تقریباً در میانه مجموعه ساعات دیگر قرار گرفتند. بنابراین مزیت اندازهگیریشده راهبرد از انتخاب این سه پنجره ناشی نمیشد. محدودکردن معامله به آنها نهتنها ضروری نبود، بلکه در برخی ترکیبها عملکرد را کاهش میداد.
ساخت مرحلهبهمرحله راهبرد: فقط یک قانون امتیاز را جهش داد
برای تشخیص ارزش هر جزء، راهبرد یک قانون در هر مرحله ساخته شد و همه عوامل دیگر ثابت ماندند. نقطه شروع فقط ورود روی شکاف ارزش منصفانه، بدون شرط دیگری و در تمام طول روز بود. این نسخه امتیاز ۰.۳۳ گرفت.
با افزودن الزام جاروب نقدینگی، امتیاز به ۰.۶۹ جهش کرد. این تنها قانونی در کل زنجیره بود که بهوضوح چیزی به چارچوب افزود. سپس افزودن فیلتر جابهجایی امتیاز را اندکی پایین آورد. محدودکردن معاملات به ساعات مشهور دوباره آن را کاهش داد. در نهایت، اضافهکردن سوگیری ۱۵دقیقهای که در بسیاری از آموزشهای گلوله نقرهای توصیه میشود، امتیاز را تا ۰.۱۶ پایین کشید.
در گستره کامل ۲۵ هزار نمونه، نسخههای برتر یا اصلاً سوگیری جهتدار نداشتند یا از یک سوگیری روزانه بسیار ساده استفاده میکردند. به بیان دیگر، هرچه پس از جاروب نقدینگی قواعد بیشتری از کتاب راهنما اعمال میشد، نتیجه معمولاً بدتر میشد.
این به معنای بیارزشبودن مطلق جهت بازار نیست. یک نسخه آزمایشی با «سوگیری گوی بلورین» ساخته شد که جهت همان روز را از پیش میدانست. چنین آزمونی عمداً گرفتار «سوگیری نگاه به آینده» (Look-Ahead Bias) است و برای معامله واقعی معتبر نیست، اما یک نکته نظری را نشان میدهد: اگر معاملهگر واقعاً بتواند جهت درست را از پیش تشخیص دهد، سوگیری صحیح از سایر نسخهها بهتر خواهد بود. مشکل این است که چنین دانشی در زمان واقعی در دسترس نیست و مهارت ادعایی در تشخیص اختیاری جهت را نمیتوان با بکتست معمول اثبات کرد.
موفقیت نسخه آزاد نیز با همین یافته همخوان بود. این نسخه شکاف و جاروب را حفظ میکرد؛ همان دو پلهای که بالاترین امتیاز را داشتند. در مقابل، سوگیری پیچیدهای را که عملکرد را فرو میریخت کنار میگذاشت و با افزایش تعداد معاملات از یک مزیت کوچک اما تکرارشونده استفاده میکرد.
آیا این الگو واقعاً هر روز تکرار میشود؟
یکی از محورهای بازاریابی گلوله نقرهای، تکرار روزانه آن است. اما فراوانی واقعی سیگنال به نسخه انتخابی بستگی شدیدی داشت.
نسخه آموزشی روی نمودار پنجدقیقهای فقط حدود ۳۴ بار در سال فعال شد. نسخه آموزشی یکدقیقهای تقریباً ۱۳۳ سیگنال سالانه تولید کرد؛ یعنی تقریباً یک روز در میان. نسخه آزادتر که نوسانهای اخیر را نقدینگی محسوب میکرد و ورود مجدد پس از خروج را مجاز میدانست، به حدود ۱٬۹۹۶ معامله در سال رسید؛ معادل نزدیک به ۶.۸ معامله در هر روز معاملاتی. همین نسخه پرتکرار شکلی است که بیشتر در اجرای روزمره و محتوای معاملهگری آنلاین دیده میشود.
این تفاوت بزرگ نشان میدهد عبارت «استراتژی ICT» بهتنهایی اطلاعات کافی نمیدهد. یک معاملهگر ممکن است سالانه فقط چند ده فرصت ببیند و دیگری با همان واژگان، هزاران معامله انجام دهد.
سودآوری با «درآمد روزانه» یکسان نیست
برای یک راهبرد معاملهگری روزانه، مقایسه با خرید و نگهداری لزوماً معیار اصلی نیست؛ زیرا ادعای کلیدی، جایگزینکردن درآمد معمول با سود معاملات روزانه است. بنابراین عملکرد در سطح روز، هفته و ماه نیز ارزیابی شد.
نسخه آموزشی در این آزمون شکست خورد. تعداد روزهای زیانده آن از روزهای سودده بیشتر بود؛ همین وضعیت در سطح هفتگی و ماهانه نیز تکرار شد. نسخههای پرتکرار مانند مدل آزاد با ۱٬۹۹۶ معامله در سال، در سطح ماهانه بیشتر به جریان درآمد شباهت داشتند و حدود ۶۲ تا ۶۸ درصد ماههای آنها مثبت بود. این نسخه در کل دوره نیز واقعاً سودآور بود.
بااینحال حتی بهترین پیکربندی یک رشته ۱۹روزه زیان متوالی داشت. راهبردی که معاملهگر در آن ۱۹ روز پشتسرهم حاضر شود و زیان کند، از نظر تجربه عملی به حقوق یا درآمد منظم شباهت ندارد. ممکن است در افق بلندمدت سود بسازد، اما این با وعده بردهای روزانه و جریان نقدی باثبات تفاوت بنیادی دارد.
انتقال به بازار دوم و آزمون نهایی دادههای دیدهنشده
پیش از آزمون نهایی، قابلیت انتقال راهبردها بررسی شد. از ۱٬۶۱۴ نسخهای که تصحیح شانس را پشت سر گذاشته بودند، فقط ۴۲۰ نسخه هنگام اجرای مستقیم روی ایاس، بدون تنظیم مجدد یا تغییر پارامترها، سودآور ماندند. این مرحله برای تشخیص آن بود که آیا منطق کشفشده فقط به ویژگیهای انکیو چسبیده یا در بازار مرتبط دیگری نیز دوام میآورد.
سپس مهمترین مرحله اجرا شد: دو سال کامل داده که از ابتدای مطالعه کنار گذاشته شده بودند. هیچ پیکربندی این دادهها را ندیده بود، هیچ فیلتری بر اساس آنها تنظیم نشده بود و آزمون فقط یک بار انجام شد. این بخش یک «مجموعه کنارگذاشتهشده» (Holdout Set) واقعی بود.
این نتیجه بههیچوجه انتظار واقعبینانهای برای معاملهگر عادی نیست؛ زیرا با بهینهترین نسخه از میان ۲۵ هزار پیکربندی سروکار داریم.
بهترین بازمانده در این دو سال، با تنها یک قرارداد، ۴۵۵ هزار دلار سود شبیهسازیشده ساخت، نسبت شارپ (Sharpe Ratio) آن به ۱۳ رسید و هر ۲۴ ماه مثبت بود. این نتیجه بههیچوجه انتظار واقعبینانهای برای معاملهگر عادی نیست؛ زیرا با بهینهترین نسخه از میان ۲۵ هزار پیکربندی سروکار داریم. باید آن را خروجی بهترین نمونه کشفشده دانست، نه پیشبینی بازده معمول.
نتیجه نسخه آزاد و رایج شاید از نظر اعتبار چارچوب جالبتر بود: این نسخه در دو سال کنارگذاشتهشده ۲۵۱ هزار دلار سود شبیهسازیشده به دست آورد. حتی نسخههای آموزشی نیز مثبت ماندند، هرچند تعداد معاملات آنها کوچک بود.
این پایداری نشانه امیدوارکنندهای است، زیرا یک راهبرد کاملاً «بیشبرازششده» (Overfit) معمولاً بهمحض مواجهه با دادهای که قبلاً ندیده فرو میریزد. باقیماندن عملکرد مثبت نشان داد دستکم بخشی از چارچوب ICT میتواند اعتبار آماری داشته باشد.
دو هشدار بزرگ درباره سودهای چشمگیر
نخستین هشدار به شرایط بازار مربوط است. دو سال پایانی دوره، بازارهایی قوی و صعودی بودند. چنین محیطی برای راهبردی که پس از جاروب کفها افت قیمت را میخرد، تا حد زیادی مساعد است. بنابراین نتایج دوره کنارگذاشتهشده بهتر است سقف بالقوه عملکرد تلقی شوند، نه سطح بازدهی مورد انتظار در همه رژیمهای بازار.
هشدار دوم به فرض اجرای سفارشها مربوط میشود. با وجود محاسبه کمیسیون و لغزش، معاملات همچنان بر اساس پرشدن کاغذی سفارشها شبیهسازی شدند. وقتی قیمت با شدت از سفارش عبور میکند، معمولاً سفارش پر میشود و این موقعیتها اغلب همان معاملات زیاندهاند. اما وقتی قیمت فقط سطح ورود را لمس میکند و سریع بازمیگردد، سفارشهای دیگری ممکن است جلوتر از سفارش معاملهگر باشند و ورود واقعی انجام نشود؛ اینها معمولاً همان موقعیتهای برندهاند.
در نتیجه، شبیهسازی فرض میکند تمام ورودهای واجد شرایط انجام میشوند، حال آنکه در دنیای واقعی ممکن است معاملهگر همه زیانها را دریافت کند اما بخشی از بردها را بهدلیل پرنشدن سفارش از دست بدهد. این عدم تقارن میتواند عملکرد زنده را بهطور معناداری ضعیفتر از بکتست کند.
تجربه و تشخیص چشمی چقدر باید خوب باشد؟
مدافعان روشهای اختیاری گاهی استدلال میکنند که تجربه، زمان حضور مقابل نمودار و مهارت خواندن قیمت میتواند نسخه مکانیکی را بهبود دهد. برای اندازهگیری تقریبی این ادعا، بررسی شد معاملهگر باید چه سهمی از معاملات زیانده نسخه آموزشی را از قبل و بهدرستی حذف کند تا آن را به راهبردی قوی تبدیل کند.
پاسخ ۱۷.۲ درصد بود. یعنی معاملهگر باید پیشاپیش نزدیک به یکششم زیانها را تشخیص دهد و از ورود به آنها خودداری کند، بدون آنکه معاملات برنده را نیز اشتباه حذف کند. ممکن است برخی افراد واقعاً چنین مهارتی داشته باشند، اما اثبات آن از طریق یک بکتست مکانیکی ممکن نیست. ادعای تشخیص اختیاری زمانی معتبر میشود که قواعد یا سوابق اجرای زنده آن بهگونهای ثبت شوند که تصمیمها را پیش از مشخصشدن نتیجه قابلارزیابی کنند.
شش ویژگی نسخهای که واقعاً دوام آورد
جمعبندی پیکربندیهای موفق نشان داد بیشترین سود از ترکیبی نسبتاً ساده به دست آمده است:
۱. جاروب نقدینگی باید الزامی باشد
این تنها قانون در زنجیره بود که مزیت اندازهگیریشده را بهطور روشن افزایش داد. ورود صرف روی شکاف کافی نبود؛ شکاف زمانی ارزشمندتر شد که پس از شکستن یک سطح نقدینگی و بازگشت قیمت ایجاد شده باشد.
۲. جهت معامله باید از خود جاروب گرفته شود
بهجای استفاده از سوگیریهای پیچیده چندتایمفریمی، معامله در خلاف سمتی انجام میشود که بهتازگی جاروب شده است. اگر کف شکسته و سریع پس گرفته شده، معاملهگر به بازگشت صعودی توجه میکند؛ اگر سقف جاروب شده، جهت نزولی بررسی میشود. اطلاعات اصلی در شکست ناموفق و واکنش پس از آن قرار دارد.
۳. ورود روی شکاف یکدقیقهای انجام شود
نسخههای پنجدقیقهای ضعیفتر بودند. شکاف ایجادشده در حرکت بازگشتی روی نمودار یکدقیقهای نقطه ورود مؤثرتری فراهم کرد و تعداد فرصتها را نیز افزایش داد.
۴. همه موقعیتهای معتبر معامله شوند
مزیت هر معامله کوچک بود. بنابراین بخش عمده سود از تکرار و فراوانی حاصل شد، نه از چند معامله بسیار دقیق و کمتعداد. گزینش بیش از حد موقعیتها میتوانست تعداد نمونهها و توان بهرهبرداری از مزیت را کاهش دهد.
۵. سوگیری ۱۵دقیقهای کنار گذاشته شود
این فیلتر که در بسیاری از راهنماها نقش محوری دارد، عملکرد را بدتر کرد. نسخههای موفق یا بدون سوگیری معامله میکردند یا فقط جهت روزانهای بسیار ساده داشتند.
۶. انتظار برای ساعات ویژه ضروری نیست
سه پنجره مشهور در صدر ساعات قرار نگرفتند. بنابراین راهبرد موفق میتوانست در تمام ساعات مناسب جلسه اجرا شود و نیازی نبود فرصتها فقط به ساعتهای ۳ تا ۴ لندن، ۱۰ تا ۱۱ نیویورک و ۲ تا ۳ نیویورک محدود شوند.
نامی تازه برای مفهومی قدیمی: بازگشت به میانگین
نسخه باقیمانده از ICT در اصل یک سیگنال واقعی، ورودی ساده، مدیریت ریسک پایه و تعداد زیادی معامله دارد. اگر اصطلاحات تخصصی کنار گذاشته شوند، جاروب یک سطح و بازگشت سریع قیمت همان ایده «بازگشت به میانگین» (Mean Reversion) روی نمودار یکدقیقهای است.
قیمت از یک حد کوتاهمدت عبور میکند، شکست ادامه نمییابد و بازار به محدوده قبلی بازمیگردد. واژگان ICT روایت متفاوتی پیرامون این رفتار ساختهاند، اما هسته آماری نسخه موفق به الگوی آشنای شکست ناموفق و بازگشت شباهت دارد. این شباهت از ارزش احتمالی آن کم نمیکند؛ فقط نشان میدهد مزیت از اصطلاحات پیچیده یا مجموعه بزرگ قواعد نمیآید، بلکه از رفتاری ساده و قابلاندازهگیری ناشی میشود.
چگونه یک سبک شهودی را به سامانه آزمونپذیر تبدیل کنیم؟
سامانه ارزیابی بهصورت لایهای ساخته شد و برای هر لایه وظیفهای جداگانه تعریف شد:
لایه داده: دریافت، پاکسازی و آمادهسازی دادههای بازار آتی؛
لایه آشکارسازها: شناسایی شکافها، جاروبها و تغییرات ساختار بازار؛
موتور معامله: شبیهسازی هر ورود و خروج همراه با هزینههای واقعی و قواعد محافظهکارانه؛
پیمایش پیکربندیها: اجرای ۲۵ هزار ترکیب و همه مراحل اعتبارسنجی؛
داشبورد: نمایش نتایج، قیف حذف، منحنیهای سرمایه، نرخ برد، پایداری و مقایسه نسخهها.
این رویکرد محدود به گلوله نقرهای نیست. هر سبک معاملهگری که فقط بهصورت حس، تجربه بصری یا مجموعهای از قواعد نانوشته در ذهن معاملهگر وجود دارد، میتواند به همین روش به پارامترهای صریح تبدیل شود. پس از آن میتوان دریافت کدام جزء واقعاً مزیت میافزاید، کدام قانون فقط تعداد معاملات را کم میکند، چه مقدار از نتیجه محصول شانس است و آیا راهبرد روی بازار یا دورهای دیدهنشده نیز دوام میآورد.
ساخت چنین سامانهای میتواند در رابط وب کلود، از جمله کلود دات ایآی (Claude.ai)، انجام شود. گزینه فنیتر، کلود کد (Claude Code) است که امکان نگهداری، ویرایش و بهروزرسانی مستمر کدها را در یک محیط واحد فراهم میکند. بااینحال کیفیت آزمون بیش از انتخاب ابزار به کیفیت داده، تعریف دقیق قواعد، احتساب هزینهها و جداسازی واقعی دادههای نهایی وابسته است.
برندن (Brendan)، مجری این بررسی، تحصیلات خود را در ریاضیات و اقتصاد در دانشگاه کالیفرنیا لسآنجلس (UCLA) گذرانده، سه سال در بانک سرمایهگذاری ریموند جیمز (Raymond James) فعالیت کرده و طی دو سال بعدی روی ساخت سامانههای معاملاتی برای مشتریان کار کرده است. این پیشینه جایگزین بررسی مستقل نتایج نیست، اما توضیح میدهد چرا تمرکز روش بر صریحکردن مفروضات، آزمون آماری و کنترل بیشبرازش قرار داشت.
نتیجهگیری: مزیت در سادهترین بخش چارچوب پنهان بود
آزمون بیش از ۲۵ هزار نسخه نشان داد نمیتوان گلوله نقرهای ICT را بهسادگی کلاهبرداری بیارزش یا سامانهای با نرخ برد تضمینی نامید. بیشتر نسخههای آن دوام نیاوردند و تنها ۱.۷ درصد کل پیکربندیها از تمام مراحل اعتبارسنجی عبور کردند. نرخ برد رایج ۷۰ تا ۸۰ درصدی نیز تأیید نشد؛ بهترین نسخهها عمدتاً نرخهایی بسیار پایینتر داشتند و فقط پنج ترکیب کمتعداد به ۷۰ درصد رسیدند.
سه پنجره زمانی مشهور برتری خاصی نسبت به ساعات دیگر نشان ندادند. فیلتر جابهجایی، محدودیت زمانی و بهویژه سوگیری ۱۵دقیقهای نیز ارزش افزودهای ایجاد نکردند و اغلب نتیجه را ضعیفتر ساختند. نسخههای آموزشی کمتکرار بودند و از نظر روزها، هفتهها و ماههای مثبت شباهتی به درآمد منظم نداشتند.
در مقابل، جاروب نقدینگی تنها قانونی بود که بهطور واضح مزیت را افزایش داد. ترکیب آن با ورود روی شکاف یکدقیقهای، معامله در خلاف جهت سطح جاروبشده، حذف سوگیری پیچیده، کنارگذاشتن ساعتهای ویژه و اجرای پرتکرار موقعیتها نسخهای ساخت که هم از آزمون انتقال و هم از دادههای کنارگذاشتهشده جان سالم به در برد.
بااینهمه، سودهای بزرگ شبیهسازیشده باید با احتیاط تفسیر شوند. دو سال نهایی شرایطی صعودی و مساعد داشتند، بهترین نسخه از میان هزاران ترکیب انتخاب شده بود و فرض پرشدن کامل سفارشها میتواند بردهای واقعی را بیش از حد برآورد کند. حتی بهترین پیکربندی نیز ۱۹ روز زیان متوالی داشت؛ واقعیتی که با تصویر درآمد روزانه و بدون وقفه سازگار نیست.
درس اصلی فراتر از ICT است: هرچه یک راهبرد تفسیریتر باشد، بیشتر باید قواعد آن را مکتوب، عددی و آزمونپذیر کرد. نامها، روایتها و نمودارهای نمونه نمیتوانند جای دادههای بلندمدت، هزینههای واقعی، تصحیح شانس، آزمون روی بازار دوم و ارزیابی دادههای کاملاً دیدهنشده را بگیرند. در این مورد خاص، آنچه باقی ماند نه کل کتاب قواعد، بلکه سادهترین هسته آن بود: شکست کوتاهمدت یک سطح، بازگشت سریع قیمت و معامله پرتکرار یک الگوی بازگشت به میانگین.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.