
هشدار بانکها از «فرار ۳ تریلیون دلاری سپردهها»؛ چالش پایدار و فرصت طلایی برای فینتکها و استیبلکوینها
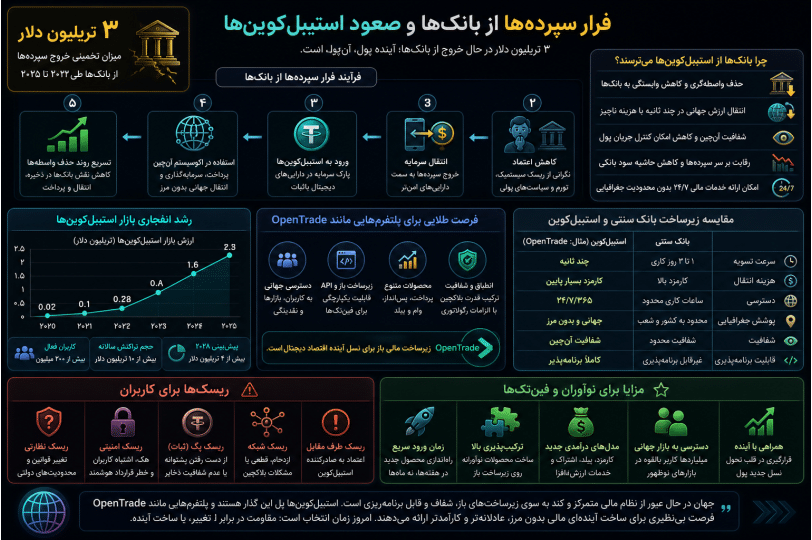
در بحبوحه نگرانیهای فزاینده بانکها نسبت به موج احتمالی خروج ۳ تریلیون دلار سپرده، استیبلکوینها و پلتفرمهایی نظیر OpenTrade در آستانه تحول صنعت مالی سنتی قرار گرفتهاند. داو، مدیرعامل OpenTrade، با استناد به نامه اخیر انجمن بانکداران امریکا (ABA) به کنگره و هشدار بیسابقه آنها درباره افق تیرهای که ترکیب استیبلکوین به همراه سود برای آنان ایجاد خواهد کرد، از دگرگونی بنیادینی سخن میگوید که نهفقط ساختار تأمین مالی بلکه الگوی مصرفکنندگان و کسبوکارها را دگرگون میکند.
انفجار تقاضا برای سود؛ حرکت بهسوی مدلهای نوین پسانداز
از زمانی که استیبلکوینها از داراییهایی برای انجام معاملات صرف فراتر رفتند و به ابزارهایی برای کسب سود ثابت و پیشبینیپذیر بدل شدند، شرکتهایی مانند OpenTrade که خدمات زیرساختی و تأمین سود امن ارائه میکنند، شاهد رشد مداوم و تصاعدی بودهاند. داو و همبنیانگذارش بیش از ۱۲ سال است که با تمرکز بر کاربردپذیری و نوآوری بیحاشیه از نوسانات قیمتی، همواره به ساخت محصولات واقعی و ارزشمند برای کاربران واقعی اعتقاد داشتهاند. آنها برخلاف بسیاری از بازیگران بازار هیچگاه اسیر هیجان و نوسان نشدهاند و بر این باورند که استیبلکوینها و توکنیزاسیون راهکاری عملی و بادوام برای مشکلات مالی جهانی خواهد بود.
این دیدگاه زمانی قوت گرفت که پس از سقوط FTX بسیاری مرگ رمزارزها و حتی نابودی استیبلکوینها را پیشبینی میکردند. اما دو سال بعد، بازار نهتنها نمرده بلکه فهم عمومی درباره مزایای پایدار استیبلکوین رشد یافته و تقاضا برای کسب سود از آنها به یکی از موتورهای توسعه تبدیل شده است.
> بدینترتیب، برای میلیونها نفر در آمریکای لاتین و دیگر کشورهای مشابه، استیبلکوین دیگر نه یک کالای رمزارزی، بلکه در عمل نسخهای ارتقا یافته از دلار و حساب بانکی است: امنتر، دردسترستر و سودآورتر.
تریلیون دلار؛ بحران و فرصت؛ چرا بانکها از استیبلکوینها وحشت دارند؟
اخیراً ABA در نامهای رسمی به کنگره اعلام کرده در صورت آزادسازی کامل ظرفیت استیبلکوینهای سودده، تا سه تریلیون دلار خروج سپرده ممکن است صورت گیرد؛ رخدادی که میتواند توان اعتبارسازی بانکها را تضعیف کند، چرا که سپردههای بانکی پشتوانه اعطای تسهیلات مسکن و کسبوکارهاست. داو معتقد است این هشدارها در اصل نشانه جذابیت بالا و کارآمدی مدلهای جدید مالی است.
چالش اما این است که بانکها از منظر سیاستگذار، همچنان وزنهای سنگین دارند و ممکن است قانونگذاران به بهانه حفاظت از نظام مالی سنتی، محدودیتهایی علیه استیبلکوینها وضع کنند که سود بالقوه آن را به سمت ارائهدهندگانی نظیر OpenTrade سوق دهد. این مشابه اتفاقی است که سالها پیش برای اوبر در شهرها رخ داد؛ با وجود برتری اوبر نسبت به تاکسی، برای حمایت از فعالان سنتی، ممنوعیت وضع شد.
مشتریان فردا؛ چه کسی از بانک گذاشته و به استیبلکوین رو میآورد؟
واقعیت آن است که فضای استیبلکوین و خدمات نوین هنوز در ایالات متحده عمدتاً در اختیار گروه کوچکی از فینتکهاست که تراکنش ارزی یا پرداخت برونمرزی دارند. کاربران نهایی معمولاً در بازارهای نوظهور مثل کلمبیا، آرژانتین و ترکیه هستند؛ جایی که کیفپولهای مبتنی بر بلاکچین و استیبلکوین به حساب بانکی دلاری تبدیل شدهاند.
با این حال، همانطور که داو اشاره میکند، در آمریکا آینده به احتمال زیاد به جای حرکت مستقیم مصرفکنندگان، از مسیر پیادهسازی فینتکها و پلتفرمهای پرداخت رقم میخورد. شرکتهایی مانند Stripe و Robinhood زیرساخت خود را بر پایه استیبلکوین بازآفرینی میکنند و کاربران آمریکایی، شاید حتی بدون اطلاع، با استفاده از این اپلیکیشنها وارد جهان استیبلکوینها میشوند. این روند برخلاف آمریکای لاتین نه بر مبنای کشش و تقاضای مصرفکننده، بلکه به پشتوانه فینتکهایی خواهد بود که به دنبال سرعت، سهولت و ارزانتر شدن تراکنشها هستند.
از فاینانس توکار تا ییلد توکار؛ مسیر همگرایی دو رویکرد
مفهوم «فاینانس توکار» امروزه بیشتر به اعطای تسهیلات و اعتبار از طریق تجربههای نهفته در نقطه فروش اطلاق میشود (برای مثال خرید قسطی)، درحالیکه مدل کسبوکاری OpenTrade «ییلد توکار» است؛ کاربران به جای دریافت اعتبار، دارایی خود را سپردهگذاری میکنند و سود میگیرند. بااینحال، تعامل میان این دو مفهوم در حال گسترش است؛ برخی مشتریان OpenTrade ابتدا با سودآوری شروع کردهاند، اما اکنون مصرفکنندگان آنها خواستار وام هستند. بدین ترتیب، امکان اتصال مستقیم سرمایهگذاران و متقاضیان وام درون یک اکوسیستم فینتکی فراهم میشود، و مدل ابزارها و مفاهیم کاملاً تازهای را در معادلات مالی رقم میزند.
نقش زیرساخت؛ آینده بر بستر بلاکچینهای عمومی
به باور داو، اکثریت قریب به اتفاق کاربردهای آتی استیبلکوین و خدمات مالی غیرمتمرکز بر بستر بلاکچینهای عمومی و بدون مجوز مانند آوالانچ (Avalanche) بنا خواهد شد. البته، برخلاف اقلیت علاقهمند به ولتهای کاملاً غیرحضوری و کنترل خصوصی، استفاده عمومی بیشتر از طریق ارائهدهندگان متمرکز نظیر نئوبانکها، صرافیها یا اپلیکیشنهای پرداخت انجام میشود. تجربه کاربری فعلاً برای استفاده گسترده کیفپولهای خودحضوری مناسب نیست، اما خدمات متمرکز در حال سادهسازی و قابلاعتماد کردن این فرایند هستند.
ادغام زیرساختهای دیفای (امور مالی غیرمتمرکز) با محصولات پسانداز و سودآور فینتک، افق تازهای برای دسترسی کاربران در بازارهای نوظهور گشوده است؛ کاربران با یک کلیک نهتنها به دلار پسانداز و سود مطمئن دسترسی دارند، بلکه تجربه نقدشوندگی بیسابقهای را حتی در روزهای تعطیل تجربه میکنند.
استیبلکوین؛ دلار نوین و امنتر برای جهان
مهمترین پیام برای ساکنان کشورهای در حال توسعه که به دنبال راهی برای حفظ سرمایه خود و بهرهگیری از دلار هستند این است که استیبلکوینها تجسمی مدرن و فناورانه از بانکداری محدود به سپرده هستند. شاید بانکهای سنتی با ذخیره کسری و اعطای وامهای بلندمدت در برابر سپردههای کوتاهمدت آسیبپذیر باشند– امری که با رخدادهایی همچون فروپاشی SVB خود را نشان داد– اما استیبلکوینهای پیشگام، مانند USDC که توسط Circle منتشر میشود، به طور کامل با اوراق خزانهداری کوتاهمدت ایالات متحده پشتیبانی میشوند و ذاتاً ریسک نکول یا شکست سیستمی را به حداقل میرسانند.
خطرها و تفاوتهای اجرایی؛ پایداری مطلق هنوز دور از دسترس
با وجود امنیت بالاتر ساختار مالی استیبلکوینها نسبت به بانکداری سنتی، باید توجه داشت که خاصیت «دارایی حامل دیجیتال» خلق پیچیدگیهای جدیدی میکند: در کیفپولهای غیرمتمرکز، با هر نوع خطای فنّی یا امنیتی، بازگشتی در کار نیست. موضوعاتی چون بازپرداخت، مقابله با تقلب و چالشهای حقوقی تازهای در پذیرش گسترده استیبلکوین وجود دارد که نه صرفاً فنی بلکه حقوقی و فرهنگیاند.
صحنه تنظیمگری، مدل کسبوکار و نقش فینتکها در این دوران، به سرعت در حال دگرگونی است و موفقیت ازآن شرکتهایی خواهد بود که نهتنها به فناوری، بلکه به نیاز واقعی کاربران وفادار بمانند.
از این رو، موجی که اکنون با تقاضای بیسابقه برای سودآوری و نقدشوندگی آسان راه افتاده– و ترس بانکداران را برانگیخته– نه آغاز پایان بانکها، که شروع عصری تازه از انتخاب و آزادیهای مالی برای مصرفکنندگان و کسبوکارهاست؛ عصری که در آن داده باز، شفافیت، انعطافپذیری و پویایی، استاندارد تازه دنیای مالی خواهند بود. صحنه تنظیمگری، مدل کسبوکار و نقش فینتکها در این دوران، به سرعت در حال دگرگونی است و موفقیت ازآن شرکتهایی خواهد بود که نهتنها به فناوری، بلکه به نیاز واقعی کاربران وفادار بمانند.
برای تکمیل این بحث، دانشنامه جامع ترید مفاهیم مرتبط را از زاویهای تخصصیتر و در چارچوبی کاربردی توضیح میدهد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.