
چرا بیشتر آلتکوینها هرگز احیا نمیشوند؛ سه ویژگی که میتواند برندگان بازار صعودی بعدی را مشخص کند
بازار کنونی شاید یکی از مناسبترین دورهها برای انباشت آلتکوینها (Altcoins) باشد؛ زیرا چندین شاخص نشان میدهند که بازار نزولی رمزارزها (Crypto Bear Market) ممکن است به کف خود نزدیک شده باشد. بااینحال، یک ملاحظه مهم وجود دارد: بسیاری از تحلیلگران انتظار ندارند بازار صعودی بعدی رمزارزها (Crypto Bull Market) به تکرار «فصل آلتکوینها» در چرخههای گذشته منجر شود؛ دورههایی که تقریباً همه آلتکوینها همزمان افزایش قیمت پیدا میکردند.
میمکوینها (Meme Coins) ممکن است در مدتی کوتاه ۱۰۰ برابر شوند و بلافاصله پس از آن تا مرز صفر سقوط کنند، اما این الگو با یک سرمایهگذاری بالقوه چندساله فاصله زیادی دارد.
اگر چنین ارزیابیای درست باشد، انتخاب بخشهای مناسب بازار و پروژههای برخوردار از بنیان اقتصادی واقعی، بیش از هر زمان دیگری اهمیت خواهد داشت. موضوع دیگر صرفاً پیدا کردن داراییهایی نیست که در یک موج سفتهبازانه رشد کنند. میمکوینها (Meme Coins) ممکن است در مدتی کوتاه ۱۰۰ برابر شوند و بلافاصله پس از آن تا مرز صفر سقوط کنند، اما این الگو با یک سرمایهگذاری بالقوه چندساله فاصله زیادی دارد.
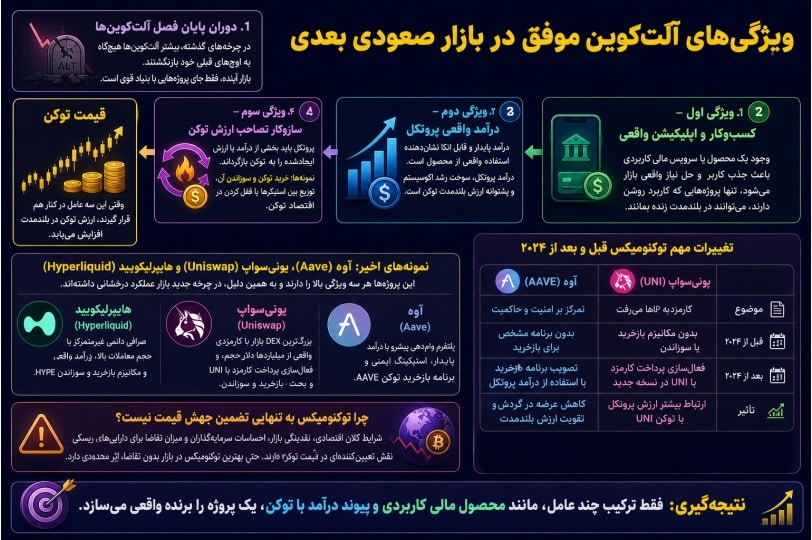
برای شناسایی گزینههای باکیفیتتر باید به چند ویژگی مشخص توجه کرد: کسبوکار واقعی، درآمد واقعی، همسویی با روندهای مالی جهانی و مهمتر از همه، سازوکاری که اجازه دهد بخشی از ارزش اقتصادی ایجادشده به خود توکن منتقل شود. با این معیارها، احتمالاً تنها بخش بسیار کوچکی از هزاران آلتکوین موجود شانس احیا و عملکرد بهتر در چرخه بعدی را خواهند داشت.
این چارچوب صرفاً جنبه آموزشی دارد و توصیه مالی محسوب نمیشود. هر سرمایهگذار باید پیش از خرید هر آلتکوین، تحقیقات مستقل خود را انجام دهد و ریسکهای مربوط به عرضه، تقاضا، فناوری، اقتصاد توکن و شرایط کلان را بسنجد.
چرا ۹۹٫۹ درصد آلتکوینها ممکن است ارزش نگهداری نداشته باشند؟
کی یانگ جو (Ki Young Ju)، بنیانگذار کریپتوکوانت (CryptoQuant)، یکی از پلتفرمهای مطرح تحلیل دادههای رمزارزی، دیدگاهی بسیار سختگیرانه درباره انتخاب آلتکوینها مطرح کرده است. به باور او، باید ۹۹٫۹ درصد آلتکوینها را کنار گذاشت؛ هرچند این به معنای مرگ کامل همه پروژههای این بازار نیست.
نکته اصلی آن است که «روایتها» بهتنهایی دیگر برای موفقیت یک آلتکوین کافی نیستند. در چرخههای پیشین، وابستگی یک پروژه به موضوعی محبوب یا قرار گرفتن آن در مرکز یک موج تبلیغاتی گاهی میتوانست موجب رشد گسترده قیمت شود. اما برای نگهداری بلندمدت، پروژه باید چیزی فراتر از یک داستان جذاب ارائه کند. کی یانگ جو سه معیار را برجسته میکند: «کسبوکارهای واقعی، درآمد واقعی و تناسب با روندهای مالی جهانی.»
در میان این سه معیار، درآمد جایگاه ویژهای دارد. از زمان راهاندازی صندوقهای قابل معامله بورسی بیتکوین (Bitcoin ETFs) در سال ۲۰۲۴، بازار رمزارزها بیش از گذشته با امور مالی سنتی (Traditional Finance) یکپارچه شده است. همزمان، روش ارزشگذاری پروتکلهای رمزارزی (Crypto Protocols) نیز به شیوه ارزیابی کسبوکارهای واقعی شباهت بیشتری پیدا کرده است. در چنین فضایی، توانایی یک پروتکل برای ایجاد درآمد به یکی از معیارهای اصلی بررسی آن تبدیل میشود.
درآمد بهتنهایی کافی نیست؛ مسئله اصلی «تصاحب ارزش» است
شبکههای رمزارزی سالهاست از طریق کارمزد تراکنشها (Transaction Fees) درآمدهای قابلتوجهی تولید میکنند. اتریوم (Ethereum) و راهکارهای لایه دوم (Layer 2 Solutions) نمونههای روشن این وضعیتاند. با وجود این، عملکرد قیمتی بسیاری از توکنهای وابسته به چنین شبکههایی ناامیدکننده بوده است.
علت آن است که ایجاد درآمد الزاماً به معنای افزایش ارزش توکن نیست. یک شبکه میتواند کاربران بیشتری جذب کند، پذیرش آن افزایش یابد و ارزش اقتصادی قابلتوجهی تولید کند، اما هیچ تضمینی وجود ندارد که این ارزش بهطور خودکار نصیب دارندگان توکن شود. درآمد ممکن است صرف کمکهزینههای توسعه، پشتیبانی از سازندگان یا گسترش اکوسیستم شود، بیآنکه تقاضای مستقیمی برای توکن ایجاد کند.
بنابراین، جستوجوی آلتکوینهای مناسب نباید در یافتن پروتکلهای پردرآمد متوقف شود. پروژه مطلوب باید علاوه بر درآمد واقعی، سازوکاری برای تصاحب ارزش توسط توکن (Token Value Capture) داشته باشد. بازخرید توکن (Token Buyback) و توکنسوزی (Token Burn) دو نمونه از این سازوکارها هستند. بازخرید میتواند با خرید توکن از بازار آزاد تقاضا ایجاد کند و توکنسوزی نیز با حذف دائمی بخشی از عرضه در گردش، ساختار عرضه را تغییر دهد.
مرکز اقتصادی رمزارزها از زیرساخت به اپلیکیشنها منتقل میشود
بخش مهم دیگر این دیدگاه به مفهوم «کسبوکار واقعی» مربوط است. شاید فرصت اصلی چرخه آینده در یافتن بلاکچین (Blockchain) موفق بعدی، مانند «اتریوم جدید» یا «سولانا جدید» نباشد. سولانا (Solana) نیز مانند اتریوم یک زیرساخت پایه است، اما احتمال دارد ارزش اقتصادی آینده بیش از خود زیرساختها، در اپلیکیشنهایی شکل بگیرد که روی آنها ساخته میشوند.
طبق پژوهشهای اخیر، اپلیکیشنهای مالی (Financial Applications) در سال ۲۰۲۶ حدود ۵۰ درصد از کل درآمد ماهانه صنعت رمزارز را به خود اختصاص دادهاند، درحالیکه سهم بلاکچینهای لایه پایه (Base-Layer Blockchains) به حدود ۲۵ درصد کاهش یافته است. این تفاوت میتواند نشانهای باشد که مرکز اقتصادی بازار از لایه زیرساخت بهسوی برنامهها و خدمات ساختهشده روی آن در حرکت است.
تاریخ اینترنت نمونهای قابلمقایسه ارائه میدهد. در ابتدای گسترش اینترنت، سرمایهگذاری عظیمی وارد زیرساختها، سرورها، شبکهها و مخابرات شد. اما در نهایت، بخش بزرگی از ارزش اقتصادی را اپلیکیشنهای ساختهشده روی این زیرساختها ایجاد کردند؛ از بازارگاههای آنلاین گرفته تا شبکههای اجتماعی. بازار رمزارز نیز ممکن است وارد مرحلهای مشابه شده باشد: زیرساخت همچنان ضروری است، اما خدمات مالی کاربردی میتوانند بخش بزرگتری از درآمد و ارزش اقتصادی را جذب کنند.
هایپرلیکویید؛ پیوند مستقیم فعالیت معاملاتی با تقاضای توکن
یکی از برجستهترین نمونههای این الگو، هایپرلیکویید (Hyperliquid) است؛ یک صرافی غیرمتمرکز (Decentralized Exchange) که بر معاملات آتی دائمی (Perpetual Futures) و دیگر انواع معاملات درونزنجیرهای (On-Chain Trading) تمرکز دارد.
در سال ۲۰۲۶، درآمد تجمیعی هایپرلیکویید از یک میلیارد دلار عبور کرد و این پروتکل را به یکی از پردرآمدترین پروژههای صنعت رمزارز تبدیل ساخت. بااینحال، عدد درآمد بهتنهایی مهمترین بخش ماجرا نیست؛ آنچه اهمیت بیشتری دارد، نحوه استفاده از این درآمد است.
حدود ۹۹ درصد از کارمزدهای معاملاتی پروتکل به صندوق کمکی هایپرلیکویید (Assistance Fund) هدایت میشود. این صندوق توکن هایپ (HYPE) را در بازار آزاد خریداری میکند. در نتیجه، میان استفاده از پلتفرم و تقاضا برای توکن یک ارتباط نسبتاً مستقیم شکل گرفته است: معاملات بیشتر به معنای کارمزد بیشتر است؛ کارمزد بیشتر درآمد پروتکل را افزایش میدهد؛ و درآمد بیشتر میتواند به خرید بیشتر توکن هایپ منجر شود.
این سازوکار نمونه روشنی از تصاحب ارزش است، زیرا رشد فعالیت اقتصادی پلتفرم صرفاً در سطح پروتکل باقی نمیماند و دستکم بخشی از آن از طریق خرید در بازار به تقاضا برای توکن مرتبط میشود.
یونیسواپ؛ گذار از توکن صرفاً حاکمیتی به مدل توکنسوزی
یونیسواپ (Uniswap)، بزرگترین صرافی غیرمتمرکز در صنعت رمزارز، نمونه دیگری است. در ساختار تاریخی این پلتفرم، بیشتر کارمزدهای معاملاتی به تأمینکنندگان نقدینگی (Liquidity Providers) میرسید و دارندگان توکن یونی (UNI) الزاماً منفعت اقتصادی مستقیمی از حجم بالای معاملات نمیبردند.
یونی در اصل یک توکن حاکمیتی (Governance Token) بود. به بیان ساده، یونیسواپ میتوانست حجم عظیمی از معاملات را پردازش کند و کارمزدهای بسیار زیادی به وجود آورد، اما دارندگان یونی لزوماً سهمی از ارزش اقتصادی تولیدشده دریافت نمیکردند. به همین دلیل، موفقیت عملیاتی پروتکل الزاماً به موفقیت اقتصادی توکن تبدیل نمیشد.
این وضعیت در دسامبر سال گذشته و با بازطراحی عمده توکنومیکس یونیسواپ (Uniswap Tokenomics) تغییر کرد. این طرح که «یونیفیکیشن» (Unification) نام داشت، بخشی از کارمزدهای پروتکل را به سازوکار توکنسوزی اختصاص داد.
توکنسوزی به معنای حذف دائمی توکنها از عرضه در گردش است. اجرای این سازوکار، یونی را به داراییای ضدتورمی (Deflationary) تبدیل میکند. در نتیجه، اکنون ارتباط مستقیمتری میان استفاده از پروتکل و ساختار اقتصادی توکن وجود دارد: فعالیت بیشتر پروتکل میتواند کارمزد بیشتری ایجاد کند و اختصاص بخشی از این کارمزدها به سوزاندن توکن، عرضه در گردش را کاهش دهد.
آوه؛ تبدیل فعالیت وامدهی به بازخرید از بازار آزاد
آوه (Aave) یک پلتفرم وامدهی غیرمتمرکز (Decentralized Lending Platform) است که کاربران در آن میتوانند بدون حضور یک واسطه مالی سنتی، داراییهای رمزارزی را قرض بگیرند یا وام دهند.
آوه در سال گذشته سازوکار بازخریدی را در قالب ارتقای توکنومیکس خود معرفی کرد که آونومیکس ۳.۰ (Aavenomics 3.0) نام دارد. طبق چارچوب جدید، بخشی از درآمد پروتکل برای خرید توکنهای آوه از بازار آزاد استفاده میشود.
منطق اقتصادی این مدل نیز روشن است: افزایش فعالیت وامگیری و وامدهی میتواند درآمد پروتکل را بالا ببرد و درآمد بیشتر نیز ظرفیت بالقوه بازخریدهای بیشتر را ایجاد میکند. به این ترتیب، مانند هایپرلیکویید، بخشی از عملکرد واقعی محصول به تقاضای بازار برای توکن متصل میشود.
سه ویژگی مشترک پروژههایی که ممکن است برنده شوند
هایپرلیکویید، یونیسواپ و آوه با وجود تفاوت در محصولاتشان، سه ویژگی بنیادی مشترک دارند.
نخست، هر سه اپلیکیشن مالی واقعی ارائه میکنند. آنها صرفاً فضای عمومی بلاکچینی نمیفروشند، بلکه خدمات مشخصی مانند معامله، معاملات آتی، وامگیری و وامدهی را در اختیار کاربران قرار میدهند.
دوم، مدل کسبوکارشان توانایی ایجاد درآمد قابلتوجه دارد. فعالیت کاربران در این پلتفرمها کارمزد و درآمد اقتصادی تولید میکند و موفقیت آنها صرفاً بر افزایش قیمت توکن یا شکلگیری یک روایت تبلیغاتی متکی نیست.
سوم، توکنهای آنها دارای سازوکارهایی هستند که برای تصاحب دستکم بخشی از این ارزش اقتصادی طراحی شدهاند. در یک پروژه این کار با خرید توکن از بازار انجام میشود و در پروژهای دیگر با حذف دائمی توکنها از گردش.
این سه پروژه همچنین با یکی از قدرتمندترین روندهای بلندمدت بازار رمزارز، یعنی همگرایی رمزارز و امور مالی سنتی، تناسب دارند. میتوان یونیسواپ را به یک اپلیکیشن صرافی سهام درونزنجیرهای تشبیه کرد؛ آوه عملکردی شبیه بانک یا بازار پول درونزنجیرهای دارد؛ و هایپرلیکویید مانند یک صرافی معاملات آتی درونزنجیرهای عمل میکند.
البته این پروژهها تنها سه نمونه از انواع پلتفرمهایی هستند که ممکن است در بازار صعودی بعدی جایگاه مسلطی پیدا کنند. نکته اصلی، انتخاب کورکورانه همین سه توکن نیست، بلکه توجه به ویژگیهای مشترک آنهاست: اپلیکیشن واقعی، درآمد واقعی، سازوکار تصاحب ارزش برای توکن و انطباق با روند جهانی نزدیکتر شدن رمزارزها به نظام مالی سنتی.
چرا بهبود توکنومیکس هنوز باعث جهش قیمت نشده است؟
به گفته مت هوگان (Matt Hougan)، مدیرعامل بیتوایز (Bitwise)، بازار هنوز ارزش این پروتکلها را بهطور کامل در قیمتها منعکس نکرده است. بااینحال، یک پرسش مهم باقی میماند: اگر این چارچوب سرمایهگذاری تا این اندازه قدرتمند است، چرا توکنهایی مانند یونی و آوه حتی پس از بهبود توکنومیکس خود عملکرد ضعیفی داشتهاند؟
بازخرید یا توکنسوزی میتواند ساختار اقتصادی یک دارایی را بهبود دهد، اما اگر تقاضای کلی بازار ضعیف باشد، اثر این تغییرات ممکن است فوراً در قیمت نمایان نشود.
پاسخ این است که درآمدزایی و تصاحب ارزش، افزایش قیمت توکن را تضمین نمیکنند. قیمت در نهایت همچنان برآیند عرضه و تقاضاست. بازخرید یا توکنسوزی میتواند ساختار اقتصادی یک دارایی را بهبود دهد، اما اگر تقاضای کلی بازار ضعیف باشد، اثر این تغییرات ممکن است فوراً در قیمت نمایان نشود.
در سال گذشته، شرایط اقتصاد کلان (Macroeconomic Conditions) به نفع بازار رمزارز نبوده است. فدرال رزرو ایالات متحده (Federal Reserve) همچنان محتاط باقی مانده و داراییهای ریسکپذیر یا «ریسکآن» (Risk-On Assets) تحت فشار قرار گرفتهاند. این عوامل بهویژه سمت تقاضا را تضعیف کردهاند و مانع از آن شدهاند که پیشرفتهای بنیادی بعضی پروتکلها به افزایش متناسب قیمت توکنهایشان منجر شود.
نتیجهگیری؛ چرخه بعدی احتمالاً بازار انتخاب پروژههاست
شرایط اقتصاد کلان سرانجام میتواند بهبود یابد و چنین تغییری احتمالاً زمینه را برای بازار صعودی بعدی رمزارزها فراهم خواهد کرد. در آن مرحله، توکنهایی که به اپلیکیشنها و کسبوکارهای واقعی متصلاند، درآمد معنادار تولید میکنند و سازوکار روشنی برای انتقال بخشی از ارزش اقتصادی به دارندگان توکن دارند، از شانس بیشتری برای عملکرد بهتر برخوردار خواهند بود.
بااینحال، حتی این ویژگیها نیز ضمانت سود نیستند. درآمد بالا بدون تصاحب ارزش ممکن است به نفع توکن تمام نشود؛ تصاحب ارزش بدون تقاضای کافی نیز لزوماً قیمت را افزایش نمیدهد؛ و یک توکنومیکس مناسب نمیتواند اثر شرایط نامساعد کلان را کاملاً خنثی کند.
بنابراین، تفاوت برندگان احتمالی با هزاران آلتکوینی که شاید هرگز احیا نشوند، احتمالاً در ترکیب چند عامل نهفته است: محصول مالی کاربردی، مدل درآمدی اثباتشده، پیوند روشن میان استفاده از محصول و تقاضا یا عرضه توکن، و قرار گرفتن در مسیر همگرایی رمزارز با امور مالی سنتی. اگر بازار صعودی آینده برخلاف چرخههای قبلی همه آلتکوینها را همزمان بالا نبرد، تشخیص همین تفاوتها میتواند مهمترین بخش تصمیمگیری سرمایهگذاران باشد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.