
قانون توان بیتکوین؛ چرا این مدل قیمت ۱٫۱ میلیون دلاری را برای ۲۰۳۳ تا ۲۰۳۴ پیشبینی میکند؟
بیتکوین بار دیگر پس از دورهای طولانی از ضعف و نوسان، از محدوده پایین ۶۰ هزار دلار به حوالی ۷۵ تا ۸۰ هزار دلار رسیده است. این حرکت فوراً همان اختلاف قدیمی را در بازار زنده کرده است: آیا بازار صعودی تازهای آغاز شده یا هنوز باید منتظر تکمیل چرخه چهارساله و احتمال تشکیل یک کف دیگر بود؟ پاسخ به این پرسش، بسته به اینکه کدام چارچوب تحلیلی انتخاب شود، میتواند کاملاً متفاوت باشد. بعضی تحلیلگران به نقدینگی، صندوقهای بورسی، سیاست پولی و رفتار سرمایهگذاران نهادی نگاه میکنند؛ گروهی چرخه هاوینگ را معیار قرار میدهند؛ و عدهای نیز میکوشند مسیر بلندمدت بیتکوین را با یک رابطه ریاضی به نام «قانون توان» توضیح دهند.
مدل قانون توان بیتکوین (Bitcoin Power Law Model) مدعی نیست که میتواند قیمت هفته آینده یا حتی ماه آینده را دقیق پیشبینی کند.
مدل قانون توان بیتکوین (Bitcoin Power Law Model) مدعی نیست که میتواند قیمت هفته آینده یا حتی ماه آینده را دقیق پیشبینی کند. موضوع اصلی آن، روندی کلان است که در آن رشد قیمت بیتکوین با گذشت زمان آهستهتر میشود، اما این کاهش سرعت نیز از یک تناسب نسبتاً پایدار پیروی میکند. بر اساس نسخهای از این مدل، مقدار مرکزی یا خط روند بیتکوین اکنون در نزدیکی ۱۴۵ تا ۱۵۰ هزار دلار قرار دارد؛ بنابراین قیمت بازار، با وجود جهش اخیر، تقریباً نصف سطح مرکزی مدل است. همین فاصله باعث شده است قیمت فعلی در پایینترین صدکهای تاریخی نسبت به روند قرار بگیرد؛ یعنی در چارچوب آماری این مدل، تقریباً ۹۸ تا ۹۹ درصد مشاهدات متناظر باید بالاتر از چنین سطحی قرار میگرفتند.
این نتیجه البته به معنای تضمین صعود فوری نیست. بازار میتواند مرزهای قبلی احتمال را بشکند و با ثبت قیمتهای پایینتر، خود مدل رگرسیونی را نیز اندکی به پایین بکشد. بااینحال، قانون توان چارچوبی فراهم میکند که در آن میتوان ارزشگذاری، چرخههای رونق و رکود، نقش هاوینگ، اثر صندوقهای قابل معامله در بورس، مقایسه با طلا و حتی جایگاه احتمالی بیتکوین در نظام پولی جهانی را در یک تصویر بلندمدت بررسی کرد.
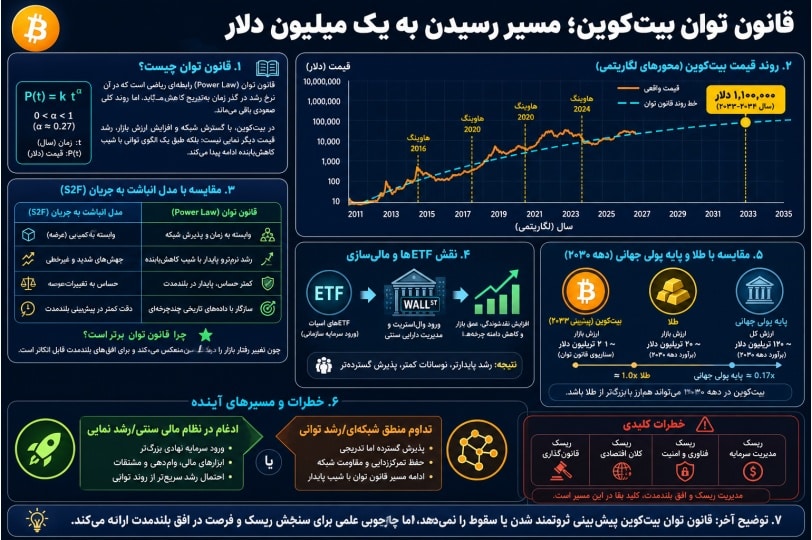
مهمترین برآورد این مدل به زبان ساده چنین است: به ازای هر ۱۳ درصد افزایش در عمر بیتکوین، قیمت روی خط روند تقریباً دو برابر میشود. برای دهبرابر شدن قیمت نیز باید حدود ۵۰ درصد به عمر شبکه افزوده شود. اگر عمر بیتکوین را حدود ۱۷ سال در نظر بگیریم، نصف آن نزدیک به هشت سال است. از همین رابطه نتیجه گرفته میشود که خط روند در محدوده سالهای ۲۰۳۳ تا ۲۰۳۴ از یک میلیون دلار عبور میکند و به حوالی ۱٫۱ میلیون دلار برای هر بیتکوین میرسد. این پیشبینی نه بر پایه یک تیتر هیجانانگیز، بلکه حاصل برونیابی همان رابطه ریاضی است؛ رابطهای که البته، مانند هر مدل دیگری، هم محدودیت دارد و هم ممکن است در آینده تغییر کند.
جهش اخیر بیتکوین؛ آغاز بازار صعودی یا فقط بازگشت از ارزندگی عمیق؟
متیو (Matthew)، تحلیلگری آمریکایی ساکن اروپا و توسعهدهنده یکی از نسخههای مدل قانون توان، در ارزیابی حرکت بیتکوین از پایین ۶۰ هزار دلار به بالای ۷۰ هزار دلار رویکردی محتاطانه دارد. او تأکید میکند که معمولاً برای حرکت یکهفتهای یا چندروزه هدف قیمتی تعیین نمیکند و زندگی و تصمیمهایش را به پیشبینی نوسانهای کوتاهمدت گره نمیزند. تمرکز اصلی او بر جایگاه بیتکوین در یک تصویر کلان است: اینکه قیمت نسبت به روند تاریخی کجاست، چرخه چهارساله در چه مرحلهای قرار دارد و ارزش بازار بیتکوین در برابر طلا و پول بانکهای مرکزی چه معنایی پیدا میکند.
حتی پیش از جهش اخیر، او در طول تابستان همچنان محافظهکار بود و احتمال یک پاییز دشوار را کنار نگذاشته بود. از دید او، کندلهای فصلی بیتکوین نشان میدهند دورههای تخلیه اهرم و بازار نزولی معمولاً الگو و مدت مشخصی دارند. بااینحال، در نگاه پسینی یک عامل مهم میتواند جهش دو هفتهای قیمت را توضیح دهد: بیتکوین در قیاس با کل تاریخ خود و نسبت به خط روند قانون توان، در پایینترین صدکها قرار گرفته بود.
معنای صدک پایین این نیست که قیمت دیگر نمیتواند افت کند. اگر بیتکوین در صدک اول قرار داشته باشد، مدل میگوید حدود ۹۹ درصد مشاهدات تاریخی متناظر، بالاتر از این سطح بودهاند؛ اما یک درصد باقیمانده همچنان وجود دارد و بازار میتواند با حرکت پایینتر دامنه تاریخی تازهای بسازد. بنابراین، قانون توان یک حد فیزیکی یا دیوار غیرقابلعبور ترسیم نمیکند. استدلال فقط این است که از منظر بلندمدت، قیمت بهشدت ارزان شده بود و بازار سرانجام شاید بخشی از این فاصله را جبران کرده باشد.
چرا بیتکوین از دیگر داراییها عقب ماند؟
در دو سالی که بسیاری از بازارهای مالی رشد کردهاند، بیتکوین در مقاطعی ضعیفتر از انتظار ظاهر شده است. برای توضیح این عقبماندگی باید به چرخهای توجه کرد که حول نقطه هماهنگی هاوینگ (Halving) شکل میگیرد. هاوینگ رویدادی است که پاداش استخراج هر بلوک را تقریباً هر چهار سال نصف میکند. خود هاوینگ الزاماً علت مکانیکی تمام نوسانها نیست، اما بهعنوان یک «نقطه شلینگ» یا نقطه هماهنگی شلینگ (Schelling Point) عمل میکند: فعالان بازار، استخراجکنندگان و سرمایهگذاران رفتار و انتظارات خود را پیرامون آن تنظیم میکنند.
در پاییز و زمستان سال قبل، بسیاری آماده بودند اعلام کنند الگوی چهارساله بیتکوین پایان یافته است و این دارایی وارد «وضعیت عادی جدیدی» شده است. رخدادهای بعدی چنین ادعایی را تأیید نکرد. در روایت چرخهای، بیتکوین معمولاً حدود یکونیم سال پس از هاوینگ به نقطهای میرسد که بالاتر از روند گسترش مییابد. سپس تقریباً یک سال بعد، شور و هیجان مرحله قبلی تخلیه میشود و بازار وارد فاز نزولی یا پاکسازی میشود.
آنچه چرخه اخیر را برای بسیاری گیجکننده کرد، ضعف نسبی صعود بود. بیتکوین به ضرایب بسیار بالای بالای روند، مشابه سالهای ۲۰۱۷ یا چرخهای که به اوج ۲۰۲۱ و تخلیه ۲۰۲۲ منتهی شد، نرسید. «سقف انفجاری» یا بلوآف تاپ (Blow-off Top) کلاسیک شکل نگرفت. همین امر بعضی تحلیلگران را به این نتیجه رساند که چرخه چهارساله شکسته شده است. اما در چارچوب قانون توان، فقدان یک اوج کاملاً پارابولیک لزوماً به معنای پایان چرخه نیست؛ ممکن است چرخه همچنان برقرار باشد، ولی دامنه صعود و متعاقباً دامنه نزول آن محدودتر شده باشد.
این تمایز مهم است، زیرا بخشی از فضای عمومی بازار میان دو تیتر افراطی در نوسان است: «بیتکوین بهزودی یک میلیون دلار میشود» یا «بیتکوین به صفر میرسد». هیچیک از این شعارها، اگر فاقد یک چارچوب ریاضی و تاریخی باشند، اطلاعات کافی درباره آنچه بیتکوین در گذشته انجام داده یا آنچه از نظر آماری توان انجامش را دارد ارائه نمیکنند.
بیتکوین هنوز کوچک است، حتی اگر در میان غولهای مالی قرار گرفته باشد
ارزش بازار بیتکوین با جهش قیمت به بیش از ۱٫۵ تریلیون دلار نزدیک شده یا از آن فراتر رفته است. برای مقایسه، ارزش شرکتهایی مانند مایکروسافت (Microsoft)، اپل (Apple) و انویدیا (Nvidia) در محدوده سه، چهار یا حتی پنج تریلیون دلار قرار گرفته است. اگر بیتکوین بهاشتباه مانند یک سهم رتبهبندی شود، تقریباً در میان ۱۰ دارایی سهامی بزرگ جهان جای میگیرد.
اما بیتکوین سهم نیست. این دارایی نه جریان نقدی یک شرکت را نمایندگی میکند، نه مدیرعامل و هیئتمدیره دارد و نه ارزش آن را میتوان با درآمد، سود یا نسبت قیمت به درآمد سنجید. مقایسه با شرکتها فقط برای درک اندازه مفید است، نه برای ارزشگذاری ماهوی. نزدیکترین همتای آن در جهان آنالوگ، طلاست؛ در نظام پول رسمی نیز پایه پولی یا اندازه ترازنامه بانکهای مرکزی میتواند قیاس مناسبتری باشد.
بنابراین، تحلیل بیتکوین مستلزم نگهداشتن چند روایت همزمان در ذهن است: از یک طرف داراییای با ارزش بیش از یک تریلیون دلار است؛ از طرف دیگر در قیاس با کل نظام مالی جهان هنوز کوچک محسوب میشود. از یک سو با چرخههای چهارساله نوسان میکند؛ از سوی دیگر روی روندی قرار گرفته که با الگوی رشد هیچ دارایی مالی سنتی کاملاً یکسان نیست.
مقایسه با طلا؛ شباهت پولی، تفاوت ریاضی
طلا نزدیکترین مقایسه اقتصادی برای بیتکوین است. هر دو بهعنوان دارایی ذخیره ارزش، کمیاب و مستقل از بدهی یک صادرکننده خاص معرفی میشوند. در مقابل، قیاس پول رسمی را میتوان در پایه پولی، یعنی پولی که بانکهای مرکزی مستقیماً ایجاد میکنند، جستوجو کرد.
طلا در حدود ۱۵ سال نخست موجودیت بیتکوین عملکردی نسبتاً کمرمق داشت. قیمت هر اونس طلا در سال ۲۰۱۱ به نزدیکی ۲ هزار دلار رسید، اما سپس حدود ۱۳ سال عمدتاً حرکت خنثی داشت. در چند سال اخیر، وضعیت تغییر کرد و طلا دورهای از رشد بسیار قدرتمند را تجربه کرد؛ رشدی که در بازهای سهساله حتی به حدود ۴۰ درصد مرکب سالانه رسید. بااینحال، چنین نرخ رشدی نماینده سابقه ۵۰ ساله طلا نیست.
یک نظریه رایج میگوید سرمایه میان طلا، بیتکوین، سهام فناوری و هوش مصنوعی جابهجا میشود. بر اساس این روایت، ابتدا طلا رشد میکند و بیتکوین عقب میماند؛ سپس طلا وارد فاز تثبیت میشود و بیتکوین حرکت خود را آغاز میکند. اگر جهش شدید طلا نقدینگی تازهای آزاد کند، شاید بیتکوین در چرخه بعدی سهم بیشتری از بازار داراییهای ذخیره ارزش به دست آورد و حرکت آن به سمت بالا متمایل شود.
مدل قانون توان این فرض را ناممکن نمیداند، اما وزن زیادی به نظریه چرخش سرمایه نمیدهد. از این دیدگاه، لزوماً قرار نیست چندین تریلیون دلار مستقیماً از بازار طلا خارج و وارد بیتکوین شود. بیتکوین روند رشد و گسترش مستقل خود را دارد و طلا نیز احتمالاً پس از عقبنشینی از سقفهای افراطی، در کانال بلندمدت خودش باقی میماند.
تفاوت اصلی را باید در هندسه رشد دید. طلا، مانند بیشتر داراییهای سنتی، روی یک منحنی نمایی (Exponential Curve) حرکت میکند. منحنی نمایی در نمودار نیمهلگاریتمی یا لگاریتمیـخطی (Log-linear Scale) به صورت خط راست ظاهر میشود. بیتکوین، برعکس، بهترین برازش خود را روی منحنی توان نشان میدهد؛ منحنیای که در نمودار دوطرف لگاریتمی (Log-log Scale) به خط راست تبدیل میشود.
روند ۵۰ ساله طلا چه میگوید؟
اگر قیمت طلا از پایان سال ۱۹۶۹ یا حوالی سال ۱۹۷۱ بررسی و یک تابع نمایی روی آن برازش شود، خط روند از میانه تاریخ قیمت عبور میکند. انتخاب جزئی تاریخ شروع، تفاوت بنیادی در نتیجه ایجاد نمیکند. در ژانویه ۱۹۸۰، هنگامی که طلا به ۸۵۰ دلار رسید، قیمت فاصلهای افراطی از روند نمایی گرفت. در سال ۲۰۱۱ نیز طلا تا حدود ۲ هزار دلار بالا رفت، اما به دورترین نوارهای تاریخی نرسید. دوره جدید صعود طلا بار دیگر آن را به محدودهای رساند که در ۵۰ سال گذشته تنها با جنون قیمتی ۱۹۸۰ قابل مقایسه است.
رگرسیون حداقل مربعات معمولی (Ordinary Least Squares یا OLS) برای این دوره نشان میدهد نرخ رشد مرکب سالانه یا کَگر (Compound Annual Growth Rate یا CAGR) روند طلا حدود ۵٫۷ درصد است. این نرخ با دو برابر شدن قیمت تقریباً هر ۱۲٫۵ سال سازگار است.
اگر کسی فقط قیمت ۳۵ دلار در سال ۱۹۶۹ را با قیمت بیش از ۴۳۰۰ دلار امروز مقایسه کند، به بازده مرکب نزدیک به ۸٫۳ درصد میرسد. اما این محاسبه تا حدی گمراهکننده است، زیرا نقطه شروع بسیار مطلوبی را انتخاب میکند. برای تعیین معیار واقعبینانهتر، بهتر است به روند بلندمدت نگاه شود. تاریخ طلا شامل بازار نزولی کامل از ۱۹۸۰ تا ۲۰۰۰ و حرکت تقریباً خنثی از ۲۰۱۱ تا حدود ۲۰۲۲ یا ۲۰۲۳ است. سرمایهگذار ماهر میتوانست بازدهی بسیار بیشتر از روند کسب کند، اما عملکرد ساختاری طلا همان محدوده ۵ تا ۶ درصدی است، نه رشد دائمی ۴۰ درصدی.
داراییهای سنتی دیگر نیز معمولاً در محدودههایی مانند ۵، ۷، ۸ یا ۱۰ درصد در سال حرکت میکنند. این همان ویژگی رشد نمایی است: نرخ درصدی در طول زمان تقریباً ثابت میماند، هرچند قیمت اسمی دائماً بالاتر میرود.
قانون توان چیست و چرا با رشد نمایی فرق دارد؟
برای فهم مدل بیتکوین باید میان «افزایش قیمت» و «نرخ افزایش قیمت» تفاوت گذاشت. در یک دارایی نمایی، نرخ رشد تقریباً ثابت است. اگر دارایی هر سال ۱۰ درصد رشد کند، این ۱۰ درصد روی مقدار بزرگتر سال قبل اعمال میشود و قیمت به شکل نمایی بالا میرود. خط آن در مقیاس لگاریتمی مستقیم است.
در یک قانون توان، نرخ رشد بهمرور کاهش مییابد. دارایی همچنان ممکن است بهشدت رشد کند، اما درصد رشد سالانه آن در مراحل ابتدایی بسیار بالا و در مراحل بلوغ پایینتر است. این افت سرعت تصادفی نیست؛ نسبتهای مقیاسی ثابتی در دل آن وجود دارد.
وقتی بیتکوین در نمودار معمولی نمایش داده میشود، سالهای اولیه تقریباً نامرئی و سالهای اخیر بسیار بزرگ به نظر میرسند. در مقیاس لگاریتمیـخطی میتوان یک منحنی زیبا شبیه نمودارهای رنگینکمانی ترسیم کرد، اما خط راست واقعی ظاهر نمیشود. با لگاریتمی کردن هر دو محور زمان و قیمت، دادهها به رابطهای تقریباً خطی نزدیک میشوند. این همان نشانهای است که یک تابع توان میتواند توضیح بهتری از مسیر تاریخی ارائه کند.
متیو نخستینبار این الگو را حدود سال ۲۰۱۸ مشاهده کرد و یافته خود را در پایان همان سال منتشر ساخت. جیووانی (Giovanni)، که بعدها با مؤسسهای با عنوان مؤسسه علم بیتکوین (Bitcoin Science Institute) شناخته شد، چند ماه زودتر رابطه مشابهی را مطرح کرده بود. فعالیت او بر پیوند میان قانون توان بیتکوین و قوانین توانی موجود در طبیعت و شبکهها متمرکز شده است. استیون پارانو (Steven Parano) و پژوهشگران دیگری نیز سالها این موضوع را دنبال کردهاند.
این نسخه از مدل از حدود ۲۰۲۲ با نوارها و صدکهای مختلف ارائه شده است. متیو پیشتر نیز سالها روی نسبت بیتکوین با عرضه پول و مسائل اقتصادی کار کرده بود، اما از زمان همهگیری، توجه خود را از روایتهای روزانه به ساخت مدلهای کلانتر معطوف کرد. ابزارهای هوش مصنوعی (Artificial Intelligence یا AI) در سالهای اخیر توسعه و آزمایش این نمودارها را آسانتر کردهاند، هرچند نمودارهای اصلی پیش از موج جدید هوش مصنوعی وجود داشتند. ابزارهایی مانند چتجیپیتی (ChatGPT) اکنون به کاربران اجازه میدهند رگرسیونها و برونیابیهای مشابه را شخصاً بازسازی و بررسی کنند.
قاعده دو برابر شدن: ۱۳ درصد از عمر بیتکوین
مهمترین ویژگی مقیاسی مدل را میتوان با زمان دو برابر شدن توضیح داد. زمانی که بیتکوین در سال ۲۰۱۰ روی خط روند حدود ۵۰ سنت ارزش داشت، دو برابر شدن سطح روند شاید تنها حدود ۹۳ روز زمان میبرد. اما دوره بعدی دو برابر شدن کمی طولانیتر میشد. هرچه شبکه پیرتر میشود، زمان لازم برای دو برابر شدن قیمت نیز افزایش مییابد.
نسبت ثابت در خود مدت مطلق نیست، بلکه در سهم آن از کل عمر بیتکوین است. در این مدل، به ازای هر ۱۳ درصد افزایش در عمر شبکه، سطح قیمت روی منحنی تقریباً دو برابر میشود. به دلیل گرد کردن، در جدولهای محاسباتی ممکن است اعدادی مانند ۱۲٫۸ یا ۱۲٫۹ درصد دیده شود، اما مقدار تقریبی همان ۱۳ درصد است.
برای مثال، اگر عمر بیتکوین حدود ۶۴۰۰ روز باشد، ۱۳ درصد آن تقریباً ۸۲۵ روز است. بنابراین سطح روند در آن نقطه طی حدود ۸۲۵ روز، معادل ۲٫۳ سال، دو برابر میشود. در دورههای بعد نیز زمان مطلق بیشتر خواهد شد، زیرا ۱۳ درصد از عمر بزرگتر، تعداد روزهای بیشتری است.
میتوان برای سادهسازی گفت تقریباً هر بار که حدود یکهشتم به عمر بیتکوین افزوده میشود، قیمت روند دو برابر میشود. این رابطه با رشد نمایی فرق دارد؛ در رشد نمایی، زمان دو برابر شدن ثابت میماند، اما در قانون توان، زمان دو برابر شدن متناسب با سن شبکه افزایش پیدا میکند.
قاعده ده برابر شدن: ۵۰ درصد از عمر شبکه
همین ریاضیات برای افزایش دهبرابری نیز قابل استفاده است. در مدل مورد بحث، سطح روند برای ده برابر شدن به افزایشی معادل حدود ۵۰ درصد از عمر جاری بیتکوین نیاز دارد. با عمر تقریبی ۱۷ سال، نصف این مدت حدود هشت تا هشتونیم سال است.
اگر سطح مرکزی فعلی مدل نزدیک ۱۴۵ هزار دلار باشد، برونیابی هشتساله آن خط را در محدوده ۲۰۳۳ تا ۲۰۳۴ به بیش از یک میلیون دلار میرساند. عبور از مرز یک میلیون دلار احتمالاً در حوالی ۲۰۳۳ رخ میدهد و عدد نزدیک به ۱٫۱ میلیون دلار در بازه ۲۰۳۳ تا ۲۰۳۴ ظاهر میشود.
این به معنای آن نیست که قیمت بازار دقیقاً در یک روز مشخص به عدد مدل میرسد. بیتکوین میتواند سالها زیر خط روند بماند یا در دورههای سرخوشی بهشدت بالاتر از آن معامله شود. عدد ۱٫۱ میلیون دلار، مقدار مرکزی منحنی است، نه تضمین قیمت نقدی در تاریخ معین.
ارزش منصفانه ۱۴۵ هزار دلاری؛ قیمت زیر روند چه معنایی دارد؟
بر اساس محاسبات این نسخه از قانون توان، خط مرکزی در مقطعی حدود ۱۴۰ تا ۱۵۰ هزار دلار بوده است. با قیمت بازار ۷۰ تا ۸۰ هزار دلار، بیتکوین تقریباً ۵۰ درصد زیر روند قرار میگیرد. بیان دقیقتر این است که بازار زیر «برآورد رگرسیونی» معامله میشود، نه اینکه قانون طبیعی الزامآوری قیمت را وادار کرده باشد همین امروز ۱۴۵ هزار دلار باشد.
اگر یک نوار صدک ۸۰ ترسیم شود، معنایش این است که ۸۰ درصد مشاهدات قیمت باید پایینتر از آن و تنها ۲۰ درصد بالاتر از آن قرار گیرند.
برای سنجش فاصله، از رگرسیون صدکی یا رگرسیون چندکی (Quantile Regression) استفاده میشود. اگر یک نوار صدک ۸۰ ترسیم شود، معنایش این است که ۸۰ درصد مشاهدات قیمت باید پایینتر از آن و تنها ۲۰ درصد بالاتر از آن قرار گیرند. در چرخههای ۲۰۱۱، ۲۰۱۷ و ۲۰۲۱، بیتکوین از صدک ۸۰ عبور کرد و به نواحی بسیار بالاتر رسید. در چرخه اخیر، قیمت فقط کمی بالاتر از صدک ۷۰ رفت و برای مدتی صدک ۸۰ را لمس کرد، اما نتوانست مانند دورههای قبل از آن فاصله بگیرد.
این ناکامی، بخش مهمی از بحث درباره ماهیت چرخه اخیر است. بیتکوین در پایان ۲۰۲۴ زودتر از زمان معمول به نواحی بالاتر نزدیک شد، اما پس از آن صعود انفجاری کلاسیک را تکمیل نکرد. درنتیجه، افت بعدی نیز از نقطهای پایینتر از اوجهای هیجانی دورههای قبل آغاز شد.
صندوقهای بورسی چگونه چرخه را جلو انداختند؟
یکی از توضیحهای محتمل برای ساختار متفاوت چرخه، مالیسازی بیتکوین در والاستریت (Wall Street) و بهویژه تصویب صندوقهای قابل معامله در بورس یا ETFها (Exchange-Traded Funds) است. این صندوقها در ژانویه ۲۰۲۴ تأیید شدند و به سرمایهگذاران سنتی اجازه دادند بدون نگهداری مستقیم کلید خصوصی، در معرض قیمت بیتکوین قرار بگیرند.
در چرخه پیشین، حدود دو سال قبل از اوج ۲۰۲۱، بیتکوین در سال ۲۰۱۹ یک صعود سریع داشت، سپس عقب نشست و در زمستان رمزارزی و سقوط ناشی از همهگیری ۲۰۲۰ حتی به سطوح بسیار پایینتری نسبت به روند رسید. در چرخه جدید، تقریباً دو سال پیش از اوج فرضی ۲۰۲۵، تصویب ETFها قیمت را با سرعت به سمت خط قانون توان برد. پس از رسیدن به روند نیز بیتکوین برای مدتی فقط اندکی از آن فاصله گرفت.
از این منظر، والاستریت بخشی از تقاضای چرخه صعودی را «پیشخور» کرد. ورود دونالد ترامپ (Donald Trump) و انتظارات سیاسی پیرامون او در سال ۲۰۲۴ نیز قیمت را تقویت کرد. طرحهای سینتیا لومیس (Cynthia Lummis)، سناتور آمریکایی، و گمانهزنی درباره ایجاد ذخیره راهبردی بیتکوین (Strategic Bitcoin Reserve) به خوشبینی افزود. بازار سنتی، بدون آنکه لزوماً از وجود رابطه قانون توان آگاه باشد، حرکت معمول دوره بعد را زودتر آغاز کرد.
پیامد احتمالی این پیشخور شدن آن بود که بازار در ۲۰۲۵ نتوانست یک اوج انفجاری بسازد. ETFها میتوانند هم مثبت و هم منفی ارزیابی شوند: از یک سو تقاضا و دسترسی را افزایش دادند؛ از سوی دیگر، شاید اشتهای چرخهای را زودتر جذب و شدت مرحله نهایی صعود را کم کردند.
این برداشت هنوز فرضیه است، نه اثبات قطعی. چرخه ممکن است کمی زودتر یا دیرتر از گذشته حرکت کند و کمنوسانتر شدن صعود میتواند به افت کمعمقتری نیز منجر شود. اما تا اینجا، الگوی چهارساله کاملاً ناپدید نشده است.
چرا افت ۷۰ تا ۸۰ درصدی این بار بدیهی نیست؟
در چرخههای گذشته، بازارهای صعودی بسیار شدید با بازارهای نزولی عمیق دنبال میشدند. اگر فاصله قیمت از میانگین متحرک ۲۰۰ هفتهای با انحراف معیار یا سیگما (Sigma) سنجیده شود، میتوان شدت سرخوشی را با شدت تخلیه بعدی مقایسه کرد. فرض منطقی این است که بازار نزولی معمولاً نباید بسیار شدیدتر از بازار صعودی پیش از خود باشد.
احتمال کفسازی در همان ناحیهای که بیتکوین به مرزهای پایین قانون توان رسیده، قابلتوجه است؛ در مقابل، پیشبینی سقوط حتمی به ۴۰ هزار دلار به شواهد بیشتری نیاز دارد.
چرخه اخیر فاقد اوج پارابولیک و سرخوشی کامل بود. بنابراین، انتظار اصلاح خودکار ۷۰ تا ۸۰ درصدی فقط به این دلیل که در چرخههای قبل چنین افتی رخ داده، استدلال محکمی نیست. احتمال کفسازی در همان ناحیهای که بیتکوین به مرزهای پایین قانون توان رسیده، قابلتوجه است؛ در مقابل، پیشبینی سقوط حتمی به ۴۰ هزار دلار به شواهد بیشتری نیاز دارد.
یک سناریوی شوکآور مانند ورشکستگی مایکل سیلور (Michael Saylor) و ساختار شرکتی او میتواند فشار بزرگی ایجاد کند، اما چنین احتمالی بسیار پایین ارزیابی میشود. سیلور حجم بزرگی بیتکوین در اختیار دارد و ساختار تأمین مالی خود را نسبت به گذشته مقاومتر چیده است. به همین دلیل، صرف اشاره به اهرم او برای نتیجهگیری درباره سقوط قطعی بازار کافی نیست.
آیا فاصله شدید زیر قانون توان در تاریخ سابقه دارد؟
پاسخ کوتاه این است: بارها. نمودارهای تمیز امروزی معمولاً با استفاده از تمام دادههای موجود ساخته و سپس به گذشته و آینده امتداد داده میشوند. نتیجه، نوارهایی صاف و زیباست که گویی از ابتدا دقیقاً معلوم بودهاند. اما اگر مدل در هر روز فقط با دادههای همان روز محاسبه شود، تصویر بسیار ناپایدارتر است.
در سال ۲۰۱۱، بیتکوین جهشی بسیار بزرگ تا حدود ۳۵ دلار داشت. این دوره با دو رخداد مرتبط با امتی. گاکس (Mt. Gox) نیز همراه بود. جهش بهقدری عظیم بود که اگر همان زمان یک قانون توان لحظهای محاسبه میشد، سقف نظری مدل در سالهای ۲۰۱۲ و ۲۰۱۳ میتوانست هزاران دلار نشان داده شود، در حالی که قیمت واقعی حوالی ۹ دلار بود. به بیان دیگر، دادههای کم و یک حباب بسیار بزرگ میتوانستند ضرایب را بهشدت منحرف کنند.
با افزوده شدن دادهها و عبور بازار از زمستان رمزارزی، دامنههای احتمال تثبیت شدند. این فرایند نشان میدهد مدل ثابت و از پیش مقدر نیست. هر مشاهده جدید میتواند شیب و عرض از مبدأ رگرسیون را تغییر دهد، هرچند با طولانیتر شدن تاریخ، اثر هر روز جدید کمتر میشود.
افت سالهای ۲۰۲۲ و ۲۰۲۳ نیز بیتکوین را به پایینترین مرزهای مدل کشاند. در همان زمان، پیتر زایهان (Peter Zeihan) در برنامه جو روگان (Joe Rogan) هنگامی که بیتکوین نزدیک ۱۶ هزار دلار بود، گفت این دارایی ۱۷ هزار دلار بیشارزشگذاری شده است؛ تعبیری که عملاً ارزش بنیادی آن را نزدیک یا حتی پایینتر از صفر فرض میکرد. بازیابی بعدی نشان داد چنین اظهارنظرهایی بدون درک ساختار شبکه و روند بلندمدت میتوانند چقدر از واقعیت فاصله داشته باشند.
سقوط سریع دوره همهگیری نیز مرز پایین مدل را به سمت پایین کشید. زمستان رمزارزی قدیمیتر همین اثر را داشت. تنها دورهای که بیتکوین بهطور برجسته مرزهای پایین قبلی را تقریباً محترم شمرد، افت سال ۲۰۱۸ بود. در آن چرخه، کف حدود ۳ هزار دلار باقی ماند؛ رقمی که همچنان بالاتر از سقف تقریباً ۱۴۰۰ دلاری چرخه ۲۰۱۳ بود. همین الگوی «کف چرخه جدید بالاتر از سقف چرخه قدیم» آن دوره را نسبت به سایر افتها منظمتر کرد.
بنابراین، قیمتهای بسیار پایین نسبت به روند نه بیسابقهاند و نه بهتنهایی مدل را باطل میکنند. آنچه اهمیت دارد این است که آیا دادههای جدید بهتدریج شکل رابطه را نابود میکنند یا فقط یک نوسان موقت درون دامنههای وسیع تاریخی میسازند.
مقایسه قانون توان با مدل انباشت به جریان
مدل انباشت به جریان (Stock-to-Flow Model یا S2F)، که با نام پلنبی (PlanB) شناخته شد، زمانی محبوبترین مدل کمی بیتکوین بود. ایده اصلی آن مقایسه موجودی انباشته دارایی با تولید سالانه جدید است. با هر هاوینگ، جریان تولید کاهش مییابد و نسبت انباشت به جریان بالا میرود؛ بنابراین مدل نتیجه میگرفت کمیابی فزاینده باید ارزش بازار را به پلههای بسیار بالاتر ببرد.
مدل نخست پلنبی در سال ۲۰۱۹ منتشر شد؛ چند ماه پس از آنکه جیووانی و متیو رابطه قانون توان را در سال ۲۰۱۸ مطرح کرده بودند. انباشت به جریان در سالهای نخست ظاهراً عملکرد خوبی داشت و در حوالی اوج ۲۰۲۱ به قیمت بازار نزدیک شد. در سال ۲۰۲۴ نیز قیمت برای مدتی به یکی از مسیرهای آن نزدیک شد. همین همزمانیها باعث شد مدل میلیونها دنبالکننده پیدا کند.
بااینحال، مشکل بنیادی در برونیابی آینده ظاهر شد. پلنبی در خود رگرسیون انباشت به جریان از یک تابع توان استفاده میکرد، نه یک تابع نمایی ساده؛ اما فرض میکرد رابطه بهدستآمده برای نسبتهای انباشت به جریان آینده نیز معتبر خواهد ماند. منتقدان میگویند مدل او نسبت به مقیاس ناوردا یا مقیاسناوردا (Scale-invariant) نبود و نمیتوانست بهطور معتبر اثر نسبتهای بسیار بزرگ آینده را استنتاج کند.
نسخه ۲۰۱۹ مدل در مقطعی باید قیمت فعلی بیتکوین را حدود ۸۲۴ هزار دلار نشان میداد، در حالی که قیمت واقعی حدود ۶۴ تا ۸۰ هزار دلار بود. چون نمودارها معمولاً لگاریتمیاند، این اختلاف ممکن است از نظر بصری کوچکتر از واقعیت به نظر برسد، اما در عمل بیش از یک مرتبه بزرگی است.
نسخه ۲۰۲۰ بدتر عمل کرد. در آن نسخه، متغیرهای دیگری مانند طلا و نقره نیز وارد شدند و برآورد متناظر قیمت فعلی به حدود ۶٫۶ میلیون دلار رسید. چنین عددی با بازار واقعی فاصلهای آنقدر عظیم دارد که نمیتوان آن را صرفاً نوسان معمول پیرامون روند دانست.
آزمون منصفانهتر: اگر قانون توان در ۲۰۱۶ متوقف میشد چه میگفت؟
برای مقایسه قدرت برونیابی، میتوان فرض کرد هیچ دادهای پس از سپتامبر ۲۰۱۶ در دسترس نیست. اگر قانون توان فقط با قیمتهای تا آن تاریخ برازش و سپس ۱۰ سال به آینده امتداد داده شود، سطح روند برای زمان حاضر حدود ۲۰۰ هزار دلار به دست میآید. نسخه محاسبهشده با کل دادههای جدید حدود ۱۴۵ هزار دلار است.
این اختلاف ۵۵ هزار دلاری بیاهمیت نیست و قیمت واقعی نیز همچنان زیر هر دو مقدار قرار دارد، اما خطا با پیشبینیهای ۸۲۴ هزار یا ۶٫۶ میلیون دلاری انباشت به جریان قابل مقایسه نیست. قانون توان طی یک دهه برونیابی، در همان مرتبه بزرگی باقی مانده است. این پایداری، دلیل اصلی اعتماد حامیان آن است.
بااینحال، «پایدارتر بودن» مساوی «مصون بودن از ابطال» نیست. مدل میتواند در آینده شکست بخورد و باید دقیقاً پرسید چنین شکستی چه شکلی خواهد داشت.
چه چیزی قانون توان را باطل میکند؟
یک راه ساده برای بررسی مدل، مقایسه ضریب تعیین یا آر-مربع (R-squared) است. برازش نمایی کل تاریخ بیتکوین آر-مربع تقریبی ۸۵ درصد دارد، در حالی که برازش قانون توان نزدیک به ۹۶ درصد گزارش میشود. افزون بر این، قیمت از سال ۲۰۲۲ به بعد دیگر به روند نمایی کل تاریخ نرسیده است. با چشم نیز میتوان دید نرخ رشد بیتکوین بهتدریج کاهش یافته و با یک خط درصد رشد ثابت سازگار نیست.
اگر رشد بیتکوین از ابتدا نمایی فرض شود، نرخ مرکب تاریخی به عددی نزدیک ۱۰۷ درصد در سال میرسد. امتداد چنین نرخی به آینده نتایجی غیرواقعبینانه میسازد. برای مثال، در همان سال ۲۰۳۳ که قانون توان قیمت نزدیک یک میلیون دلار را نشان میدهد، روند نمایی کل تاریخ میتواند عددی حدود ۱۸ میلیون دلار برای هر بیتکوین تولید کند. مطلوب بودن چنین قیمتی برای دارندگان، آن را واقعبینانه نمیکند.
نرخ رشد روی قانون توان در سالهای نخست بسیار بالا بود: حدود ۲۰۰۰، ۱۵۰۰ یا ۱۰۰۰ درصد در سال. با گسترش پذیرش، این نرخ سریعاً پایین آمد. در سال ۲۰۱۷ رشد متناظر منحنی حدود ۱۰۴ درصد بود. اکنون نرخ رشد سالانه خط روند برای نخستینبار به زیر ۴۰ درصد، در محدوده ۳۹ درصد و اندکی کمتر، رسیده است. این رقم هنوز از روند بلندمدت تقریباً تمام بازارهای مالی بسیار بیشتر است، اما قرار نیست ثابت بماند.
وقتی بیتکوین روی منحنی به یک میلیون دلار برسد، نرخ رشد روند احتمالاً نزدیک ۲۶ تا ۲۷ درصد خواهد بود. حوالی سال ۲۰۴۰ ممکن است این نرخ به ۲۰ درصد برسد. سپس، اگر قانون توان بدون تغییر ادامه یابد، رشد باز هم آهستهتر خواهد شد.
شکست به پایین یا گذار به رشد نمایی؟
طرفداران این چارچوب معتقدند محتملترین شکل شکست قانون توان لزوماً سقوط به پایین نیست. ممکن است بیتکوین با ادغام کامل در نظام مالی سنتی از رشد توانی به رشد نمایی گذار کند؛ یعنی نرخ درصدی نسبتاً ثابتی پیدا کند، همانگونه که سهام، طلا، بدهی و دیگر داراییهای مالی عمل میکنند.
در نمودار، چنین گذاری به این صورت دیده میشود که منحنی تدریجاً خمیده قانون توان، مثلاً از ۲۰۲۷ یا ۲۰۳۵ به بعد، به یک خط مستقیم در مقیاس لگاریتمی تبدیل شود. اگر گذار زودتر رخ دهد، نرخ ثابت شاید نزدیک ۳۰ درصد باشد؛ اگر دیرتر رخ دهد، احتمالاً به محدوده ۲۰ درصد نزدیکتر خواهد بود.
این سناریو از نظر قیمت میتواند حتی صعودیتر از ادامه قانون توان باشد. اما پیامدهای سیاسی و اقتصادی آن پیچیدهتر است. در آن صورت بیتکوین احتمالاً نه جایگزین نظام مالی، بلکه یکی از داراییهای اصلی همان نظام خواهد شد؛ داراییای که لایههای عظیم بهره، بدهی، اهرم و سرمایه رسمی روی آن ساخته شده است.
آیا پیشبینی رشد ثابت ۲۱ درصدی مایکل سیلور مبنای ریاضی دارد؟
مایکل سیلور در مقاطعی از رشد مرکب ۲۱ درصدی بلندمدت بیتکوین سخن گفته است. عدد ۲۱ از نظر روایی جذاب است، زیرا سقف عرضه بیتکوین ۲۱ میلیون واحد است. بااینحال، پیوند دادن نرخ بازده ۲۱ درصدی به عرضه ۲۱ میلیونی، بهتنهایی استدلال ریاضی محسوب نمیشود.
آنچه اهمیت دارد این است که اگر بیتکوین به دارایی کاملاً سنتی تبدیل شود، احتمالاً باید مانند دیگر داراییهای مالی یک نرخ مرکب تقریباً ثابت پیدا کند.
هیچ دلیل مستقیمی وجود ندارد که بیتکوین الزاماً روی ۲۱ درصد در سال تثبیت شود. نرخ نهایی میتواند ۲۰، ۲۱، ۳۰ یا عدد دیگری باشد. آنچه اهمیت دارد این است که اگر بیتکوین به دارایی کاملاً سنتی تبدیل شود، احتمالاً باید مانند دیگر داراییهای مالی یک نرخ مرکب تقریباً ثابت پیدا کند. از این لحاظ، جهت کلی برداشت سیلور ممکن است درست باشد، حتی اگر انتخاب دقیق عدد ۲۱ بیشتر جنبه نمادین داشته باشد.
در سناریوی نمایی، بیتکوین میتواند به رشد خود ادامه دهد و دارندگان آن ثروتمند شوند، اما شبکه بیشازپیش در ساختارهای احراز هویت مشتری یا کیوایسی (Know Your Customer یا KYC)، نهادهای مالی، صندوقها، وثیقهگذاری و کنترل دولتی ادغام خواهد شد. همینجا تفاوت میان موفقیت قیمتی و موفقیت آرمانی بیتکوین آشکار میشود.
توماس پاکیائو (Thomas Pacquiao)، در نکتهای که دنی (Danny) به آن اشاره کرده بود، این احتمال را مطرح میکند که «همه ما ثروتمند شویم، اما پروژه شکست خورده باشد». منظور آن است که بالا رفتن قیمت، لزوماً به معنای تحقق هدف پول مستقل، مقاوم در برابر سانسور و خارج از کنترل ساختارهای قدرت نیست.
دو آینده بزرگ برای بیتکوین
در یک نظریه کلان، دو مسیر اصلی پیش روی بیتکوین قرار دارد.
مسیر نخست: بیتکوین نظام مالی را توانی میکند
این مسیر به آرمان سایفرپانک (Cypherpunk) نزدیکتر است. بیتکوین بهجای آنکه در نظام سنتی جذب شود، کل نظام مالی را به منطق خود نزدیک میکند. پول، قراردادها و ذخایر ارزش بر پایه داراییای قرار میگیرند که نرخ رشد آن در طول زمان کاهش مییابد و از یک قانون توان پیروی میکند.
این تصویر از نظر استقلال پولی جذاب است، اما مشکل عملی بزرگی دارد: محاسبه بهره و بدهی. نظام مالی طی هزاران سال بر ترکیب بهره بنا شده است. بدهی با نرخ درصدی مشخص در طول زمان بهصورت نمایی رشد میکند. سپرده، اوراق قرضه، وام مسکن، هزینه سرمایه و ارزشگذاری شرکتها همگی به شکلی از نرخ مرکب وابستهاند.
اگر نرخ رشد ارزش بیتکوین از ۴۰ درصد به ۳۰، سپس ۲۰ و بعد کمتر کاهش یابد، قرارداد بدهی بلندمدت چگونه باید قیمتگذاری شود؟ اگر هزینه سرمایه یک کسبوکار ۱۰ درصد و ارزش آن سالانه ۲۰ یا ۳۰ درصد رو به افزایش باشد، چرا سرمایهگذار باید بیتکوینی را نگه دارد که رشد نسبی آن بهتدریج پایینتر میآید؟ اگر سهام اپل بتواند ۲۰ درصد رشد کند و قانون توان بیتکوین پس از رسیدن به ۲۰ درصد همچنان به کاهش ادامه دهد، انگیزه نگهداری بیتکوین چه خواهد بود؟
این پرسشها یک ناسازگاری ریاضی میان نظام بدهی نمایی و پول پایه توانی ایجاد میکنند. نمیتوان بهآسانی قراردادهای بهره را در جهانی اجرا کرد که معیار پایه آن نرخ رشد متغیر و نزولی دارد.
مسیر دوم: نظام مالی بیتکوین را نمایی میکند
این مسیر سادهتر و شاید محتملتر است. بانکهای مرکزی همچنان پول ایجاد میکنند، بازار اوراق قرضه بازدهیهای ۵، ۶ یا ۷ درصدی دارد، بدهی و بهره مرکب حفظ میشوند و سالانه تریلیونها دلار سرمایه و اهرم رسمی روی بیتکوین قرار میگیرد. بیتکوین در این شرایط به داراییای مانند طلا، اما با بازده بالقوه بالاتر، تبدیل میشود و سرانجام روی یک نرخ رشد نمایی تثبیت میشود.
از نظر مالی، دارندگان میتوانند در هر دو مسیر عملکرد خوبی داشته باشند. تفاوت در ماهیت پروژه است. در مسیر دوم، بیتکوین ممکن است کاملاً احراز هویتشده، تحت کنترل نهادهای مالی و در دسترس دولتهایی باشد که قدرت قانونگذاری، مالیاتگیری و مصادره دارند. همانگونه که طلا میتواند مصادره شود، بیتکوین نگهداریشده در صندوقها و مؤسسات نیز در معرض کنترل قرار میگیرد.
به همین دلیل، گذار از قانون توان به رشد نمایی شاید خبر خوبی برای قیمت و در عین حال هشداری برای فلسفه بیتکوین باشد.
مالیات بر سود تحققنیافته؛ نمونهای از جذب قانونی بیتکوین
بحث مالیات بر عایدی سرمایه تحققنیافته (Unrealized Capital Gains Tax) نمونهای روشن از قدرت دولتها برای جذب بیتکوین در نظام سنتی است. در هلند (Netherlands)، طرحی با نرخ ۳۶ درصد مطرح شد که اجرای آن به تعویق افتاد. این تعویق برای دارندگان داخلی فرصتی موقت ایجاد میکند، اما اصل ماجرا همچنان مهم است.
حتی اگر بیتکوین در ساختار چندامضایی یا مولتیسیگ (Multisignature یا Multisig) و در چند کشور نگهداری شود، دولت محل اقامت فرد میتواند در صورت برخورداری از اراده و توان اجرایی، مطالبه مالیاتی ایجاد کند.
اگر دولت بتواند افزایش ارزش دارایی را پیش از فروش مالیاتگیری کند، شیوه نگهداری فنی بهتنهایی مانع آن نمیشود. حتی اگر بیتکوین در ساختار چندامضایی یا مولتیسیگ (Multisignature یا Multisig) و در چند کشور نگهداری شود، دولت محل اقامت فرد میتواند در صورت برخورداری از اراده و توان اجرایی، مطالبه مالیاتی ایجاد کند.
چنین مقرراتی نوعی تصرف یا جذب مقرراتی است. ممکن است در کوتاهمدت مالیسازی، تقاضا و قیمت را بالا ببرد، اما در بلندمدت رفتار سرمایهگذاران و ارزشگذاری را تغییر میدهد و بیتکوین را بیشتر تابع قواعد نظام مالی موجود میکند. واکنش طبیعی برخی سرمایهگذاران نیز مهاجرت از کشوری است که قصد دارد ۳۶ درصد از سود تحققنیافته را مطالبه کند.
بیتکوین کاغذی، اهرم و مشتقات تا چه حد مدل را تغییر میدهند؟
«بیتکوین کاغذی» به ابزارهایی گفته میشود که به سرمایهگذار امکان میدهند بدون مالکیت مستقیم سکه روی زنجیره، در معرض قیمت قرار گیرد. ETFها، قراردادهای آتی، اختیار معامله، محصولات ساختاریافته، اعتبار و انواع وثیقهگذاری میتوانند عرضه و تقاضای قابل معامله را از موجودی واقعی روی زنجیره جدا کنند.
در وضعیت فعلی، اثر این ابزارها واقعی اما هنوز محدود ارزیابی میشود. ETFها احتمالاً چرخه صعودی را جلو انداختند و والاستریت توانست قیمت را از اواخر ۲۰۲۳ و ابتدای ۲۰۲۴ سریعتر به خط روند برساند. از سوی دیگر، بازار پس از آن بسیار پایینتر از انتظار عمومی سقوط کرد. بنابراین نهادهای سنتی میتوانند زمانبندی و دامنه حرکت را تغییر دهند.
بااینحال، شواهد کافی وجود ندارد که والاستریت بتواند فعلاً بیتکوین را برای مدتی طولانی به بیرون از تمام نوارهای احتمال تاریخی هل دهد. در این چارچوب، چرخه استخراج و نسبت درآمد استخراجکنندگان به ارزش بازار هنوز از برخی روایتهای روزمره والاستریت اهمیت بیشتری دارد. استخراجکنندگان با هزینه انرژی، پاداش بلوک، فروش اجباری و هاوینگ در مرکز سازوکار عرضه قرار دارند.
آینده ممکن است متفاوت باشد. اگر لایههای اهرم فیات هر سال بزرگتر شوند، همان ابزارها میتوانند عامل گذار بیتکوین از قانون توان به رشد نمایی باشند. بنابراین، بیتکوین کاغذی امروز شاید فقط شدت و زمان چرخه را تغییر دهد، اما در مقیاس چند دهه میتواند ماهیت آماری کل دارایی را دگرگون کند.
توکنیزه شدن جهان و نیاز به یک دارایی ذخیره مرکزی
توکنیزهسازی (Tokenization) به فرایند تبدیل حقوق مالکیت داراییها، پول، اوراق بهادار و قراردادها به توکنهای قابل انتقال روی شبکههای دیجیتال گفته میشود. مزیت آن میتواند تسویه سریعتر، شفافیت بیشتر، قابلیت برنامهریزی، دسترسی جهانی و کاهش اصطکاک عملیاتی باشد.
با گسترش این روند، بخش بیشتری از پول و داراییهای جهان ممکن است روی زنجیره یا آنچین (On-chain) منتقل شود. در چنین جهانی، نیاز به یک دارایی مرکزی و قابلاعتماد برای ذخیره ارزش و تسویه نهایی افزایش پیدا میکند. همانگونه که طلا زمانی پایه استاندارد طلا بود، بیتکوین میتواند نامزد استاندارد بیتکوین (Bitcoin Standard) در اقتصاد توکنیزهشده باشد.
این نتیجه قطعی نیست و توکنیزهسازی میتواند روی شبکههای متعدد رخ دهد، اما اگر جهان به یک ذخیره بیطرف نیاز داشته باشد، بیتکوین یکی از جدیترین گزینههاست.
استدلال موافقان این است که بسیاری از پروژههای رمزارزی در نهایت ممکن است به سمت بیتکوین حرکت کنند، زیرا امنیت، ثبات، نقدشوندگی، سابقه و تمرکززدایی آن از اکثر زنجیرههای جایگزین بیشتر است. این نتیجه قطعی نیست و توکنیزهسازی میتواند روی شبکههای متعدد رخ دهد، اما اگر جهان به یک ذخیره بیطرف نیاز داشته باشد، بیتکوین یکی از جدیترین گزینههاست.
این مسیر با توسعه هوش مصنوعی نیز همزمان شده است. برخی معتقدند قابلیتهای هوش مصنوعی به یک محدودیت کوتاهمدت رسیده، اما افزایش توان محاسباتی و توسعه زیرساخت میتواند مرحله بعدی را فعال کند. اقتصاد عاملهای هوشمند، پرداختهای ماشینی و داراییهای توکنیزهشده، همگی نیاز به پولی بومی و قابلبرنامهریزی را تقویت میکنند. بااینحال، قانون توان بیتکوین از نظر تاریخی بیش از آنکه شبیه دارایی مالی باشد، به رشد شبکهها شباهت دارد؛ شبکههایی که سریع آغاز میکنند، سپس با افزایش اندازه و اشباع نسبی، آهستهتر اما پایدارتر گسترش مییابند.
جایگاه بیتکوین در برابر پول بانکهای مرکزی جهان
برای سنجش نقش بیتکوین بهعنوان دارایی ذخیره، باید آن را با کل پول ایجادشده از سوی بانکهای مرکزی مقایسه کرد. این معیار با «پول گسترده» یا تمام سپردههای بانکی یکی نیست. موضوع، پایه پولی (Monetary Base) یا تقریباً همان پولی است که بانکهای مرکزی مستقیماً چاپ یا به شکل ذخایر ایجاد میکنند.
مجموع پایه پولی بیش از ۱۰۰ ارز جهان در سال ۲۰۱۸ نزدیک به ۲۰ تریلیون دلار بود. در دوره همهگیری این رقم به حدود ۳۰ تریلیون دلار رسید. سپس کاهش یافت و به حدود ۲۶ تریلیون دلار و اندکی بیشتر رسید. دادهها با فاصله زمانی جمعآوری میشوند، زیرا محاسبه مجموعهای جهانی از ترازنامه بانکهای مرکزی بسیار کندتر از دریافت لحظهای قیمت بیتکوین است.
پنج بانک مرکزی یا حوزه پولی بزرگ تقریباً چنین ابعادی دارند:
– پایه پولی ایالات متحده نزدیک به ۵٫۴ تریلیون دلار است.
– منطقه یورو (Eurozone) حدود ۴٫۸ تریلیون دلار دارد.
– چین با حدود ۵٫۹ تریلیون دلار در مقطعی بزرگترین پایه پولی را داشته است.
– ژاپن در محدوده ۳٫۶ تا ۳٫۷ تریلیون دلار قرار دارد.
– بریتانیا کمتر از یک تریلیون دلار پایه پولی دارد.
ارزش بازار بیتکوین با عبور از یک تریلیون دلار و رسیدن به محدوده ۱٫۳۶ تا بیش از ۱٫۵ تریلیون دلار، اکنون از کل پول استرلینگی که بانک انگلستان (Bank of England) ایجاد میکند بزرگتر شده است. این یک نقطه عطف چشمگیر است. تنها چهار حوزه اصلی ــ دلار، یورو، یوان و ین ــ همچنان بهوضوح بزرگترند. مجموع باقی جهان نیز حدود پنج تریلیون دلار دیگر برآورد میشود.
ترازنامههای آمریکا و اروپا واقعاً در چه وضعیاند؟
در اوج دوره همهگیری، کل داراییهای فدرال رزرو (Federal Reserve) به حدود ۹ تریلیون دلار رسید. این معیار کمی بزرگتر از پایه پولی خالص است، اما جهت سیاست را نشان میدهد. تا پایان یک دوره بعدی، ترازنامه به حدود ۶٫۵ تریلیون دلار کاهش یافت و سپس دوباره نشانههایی از رشد ظاهر شد.
بانک مرکزی اروپا (European Central Bank) هنوز در مسیر انقباض بود. ترازنامه آن از حدود ۸٫۸ تریلیون یورو در اوج همهگیری به نزدیک ۵٫۹ تریلیون یورو رسید. بنابراین برخلاف تصور رایج، بانکهای مرکزی جهان در آن مقطع بهصورت هماهنگ و انفجاری مشغول چاپ پول نبودند. در مجموع، پایه پولی جهانی از سقف خود پایین آمده بود، هرچند نشانههایی از نزدیک شدن به کف دیده میشد.
این تمایز اهمیت دارد، زیرا برخی روایتها هر افزایش بیتکوین را صرفاً نتیجه چاپ پول میدانند. نقدینگی مؤثر است، اما دادههای ترازنامهای نشان میدهند رابطه به این سادگی نیست.
برابری ۸۰ تریلیون دلاری در اواخر دهه ۲۰۳۰
اگر برای پایه پولی جهانی یک روند نمایی بلندمدت ترسیم شود، نرخ رشد مرکب آن تقریباً ۷ تا ۷٫۵ درصد در سال به دست میآید. این نرخ با رفتار معمول نظام مالی سازگار است. اگر ارزش بازار بیتکوین نیز بر اساس قانون توان ادامه یابد، اکنون حدود ۴۰ درصد رشد میکند، اما سرعت آن بهتدریج کاهش مییابد.
امتداد این دو روند نشان میدهد خطوط احتمالاً در اواخر دهه ۲۰۳۰ به هم میرسند. در آن مقطع، ارزش بازار بیتکوین میتواند نزدیک ۸۰ تریلیون دلار و اندازه پایه پولی جهانی نیز حدود ۸۰ تریلیون دلار باشد.
این پیشبینی نمیگوید نظام پولی باید دقیقاً در همان سال فروبپاشد یا یکشبه بازطراحی شود. اما برابری ارزش یک شبکه پولی غیرمتمرکز با کل پول پایه بانکهای مرکزی جهان رویدادی است که نمیتواند بدون پیامد باشد. حتی پیش از رسیدن کامل دو خط به یکدیگر، دولتها، بانکها و بازارها باید درباره نقش بیتکوین تصمیمهای بنیادی بگیرند.
نسبت ارزش بازار بیتکوین به پایه پولی جهانی را میتوان نوعی شاخص سلطه واقعی در نظر گرفت. بیتکوین در اوج پایان ۲۰۲۵ به حدود ۹ درصد از پول پایه جهانی نزدیک شده بود و سپس با افت قیمت به حوالی ۵ درصد برگشت. دادههای قدیمیتر ممکن است عددی مانند ۱٫۳۶ تریلیون دلار برای ارزش بازار ثبت کرده باشند و حرکتهای جدید آن را تغییر دهند، اما جهت بلندمدت مهمتر از نوسان فصلی است.
اگر قانون توان پابرجا بماند، «آتشبازی اصلی» احتمالاً در حدود یک دهه آینده و سپس اواخر دهه ۲۰۳۰ آغاز میشود: دورانی که رشد بیتکوین به نرخهای داراییهای بزرگ سنتی نزدیک میشود و اندازه آن نیز با پایههای پولی عمده قابل مقایسه خواهد شد.
خطر مقایسه سطح قیمت با خط روند
گفتن اینکه خط قانون توان اکنون ۱۴۵ هزار دلار است، ممکن است این تصور را ایجاد کند که بازار باید فوراً به آن بازگردد. چنین برداشتی نادرست است. رگرسیون فقط مرکز توزیع تاریخی را نشان میدهد. بیتکوین در دورههایی سالها زیر یا بالای آن قرار گرفته است.
علاوه بر این، هر روز قیمت پایینتر، خط روند را اندکی به پایین میکشد. اگر بازار ماهها در سطوح ضعیف بماند، برآورد ۱۴۵ هزار دلاری ثابت نمیماند. جهشهای اخیر برعکس عمل میکنند و میتوانند ضرایب را دوباره به بالا هدایت کنند. در نتیجه، مدل باید مانند یک سامانه پویا فهمیده شود، نه یک جدول مقدس از قیمتهای از پیش تعیینشده.
تفاوت میان ارزشگذاری و زمانبندی نیز حیاتی است. مدلی میتواند درست تشخیص دهد دارایی ارزان است، اما بازار ماهها یا سالها ارزانتر شود. به همین دلیل، استفاده از آن برای معاملات اهرمی کوتاهمدت خطرناک است. کاربرد مناسبتر، سنجش ریسک و بازده در افقهای بلند و مقایسه موقعیت کنونی با دورههای تاریخی است.
آیا میتوان با صدکهای قانون توان خریدوفروش کرد؟
از دیدگاه عملی، هنگامی که بیتکوین در صدک اول یا دوم قرار دارد، سرمایهگذار بلندمدت ممکن است خرید دورهای خود را افزایش دهد. اگر قیمت در صدک اول باشد، رابطه تاریخی میگوید ۹۹ درصد مشاهدات متناظر بالاتر بودهاند. اگر در صدک دوم باشد، حدود ۹۸ درصد احتمال تاریخی به سطوح بالاتر اشاره میکند. این همان منطق «میانگین کمکردن هزینه خرید» یا دیسیای (Dollar-Cost Averaging یا DCA) در دورههای ارزندگی عمیق است.
در سوی مقابل، وقتی قیمت به صدکهای بسیار بالا میرسد، میتوان بخشی از موقعیت را کاهش داد یا دستکم از افزودن هیجانی سرمایه خودداری کرد. هدف، حذف اثر تیترهای ساعتی، ترس از جاماندن و طمع است.
اما حتی سازنده مدل نیز بر کامل نبودن این روش تأکید میکند. او در سال ۲۰۱۷ نموداری منتشر کرده بود که بیشارزشگذاری شدید را نشان میداد، هرچند هنوز نسخه کامل قانون توان نبود. با وجود تشخیص درست، خودش نیز به اندازهای که بعداً مطلوب میدانست از موقعیت کم نکرد. طمع عامل قدرتمندی است و داشتن مدل به معنای مصونیت روانی نیست.
به همین دلیل، این چارچوب نباید توصیه مالی شخصی تلقی شود. وضعیت درآمد، بدهی، افق زمانی، تحمل نوسان، محل اقامت، مالیات، روش نگهداری و نیاز نقدی هر فرد متفاوت است. مدلی با آر-مربع بالا نیز نمیتواند ریسکهای سیاسی، فنی و شخصی را حذف کند.
عوامل سیاسی همچنان قادر به تغییر مسیرند
حتی در پایینترین صدکها، رخداد سیاسی میتواند قیمت را پایینتر ببرد. بازگشت سیاستمداری مانند الیزابت وارن (Elizabeth Warren) به مرکز سیاستگذاری ضد رمزارز، تصویب محدودیتهای سختگیرانه، فشار بر بانکها یا حمله به زیرساختهای نگهداری میتواند بر بازار اثر بگذارد. چنین سناریوهایی توضیح میدهند چرا حتی یک تحلیلگر معتقد به ارزندگی آماری، ممکن است پیش از جهش اخیر همچنان منتظر شرایط دشوارتر باشد.
در جهت مخالف، تصویب ذخیره دولتی بیتکوین، مقررات مطلوب برای ETFها، توکنیزهسازی داراییها و پذیرش شرکتی میتواند حرکت را سریعتر کند. مدل قانون توان این رویدادها را مستقیماً در متغیرهای خود وارد نمیکند؛ آنها در نهایت از طریق قیمت ثبت میشوند. بنابراین، مدل توضیحی برای همه علتهای اقتصادی نیست، بلکه توصیفی فشرده از نتیجه تجمیعی آنهاست.
این محدودیت باید صریح بماند: یک رگرسیون قوی میتواند الگوی گذشته را نشان دهد، اما بهخودیخود نمیگوید چرا شبکه دقیقاً از آن الگو پیروی کرده است. شباهت رشد بیتکوین به شبکهها یک سرنخ است، نه اثبات کامل رابطه علّی.
چرخه چهارساله و قانون توان رقیب یکدیگر نیستند
گاهی چنین تصور میشود که باید میان چرخه هاوینگ و قانون توان یکی را انتخاب کرد. در واقع، این دو در مقیاسهای متفاوت کار میکنند. قانون توان مسیر مرکزی بلندمدت را توضیح میدهد؛ چرخه چهارساله نوسان قیمت پیرامون آن مسیر را.
در دوره صعودی، قیمت از خط روند بالاتر میرود و به صدکهای بالا میرسد. در دوره نزولی، هیجان و اهرم تخلیه میشوند و قیمت به زیر روند یا مرزهای پایین برمیگردد. دامنه این نوسان با بلوغ بازار میتواند کاهش یابد. مالیسازی نیز میتواند زمانبندی را جلو یا عقب ببرد، بیآنکه الزاماً روند پایه را نابود کند.
نسبت درآمد استخراجکنندگان به ارزش بازار نیز بخشی از این تصویر است. با هاوینگ، درآمد اسمی استخراج از پاداش بلوک نصف میشود، مگر اینکه قیمت یا کارمزدها جبران کنند. فشار فروش استخراجکنندگان، سرمایهگذاری در تجهیزات و واکنش شبکه، چرخهای واقعی در عرضه ایجاد میکند. این عامل ممکن است برای توضیح دورههای چهارساله از بسیاری از روایتهای رسانهای معتبرتر باشد.
پس میتوان همزمان گفت بیتکوین در یک چرخه نزولی یا کفسازی قرار دارد و نسبت به قانون توان نیز ارزان است. یکی درباره فاز نوسان و دیگری درباره موقعیت نسبت به مسیر چنددهساله سخن میگوید.
چرا قانون توان برای بیتکوین منحصربهفرد است؟
سهام، طلا، پایه پولی و بدهی معمولاً بهصورت نمایی رشد میکنند، زیرا بازده و بهره دوباره سرمایهگذاری میشود. بیتکوین تنها دارایی مالی بزرگی است که تاکنون بهترین برازش آن در قالب قانون توان گزارش شده است. بااینحال، قوانین توان در شبکهها، پدیدههای طبیعی و سامانههای مقیاسپذیر ناشناخته نیستند.
بیتکوین هم دارایی است و هم شبکه. ارزش آن به تعداد کاربران، امنیت استخراج، نقدشوندگی، زیرساخت نگهداری، پذیرش حقوقی و توان انتقال جهانی وابسته است. شبکهها در آغاز میتوانند با درصدهای بسیار بالا رشد کنند، اما هرچه بزرگتر میشوند، یافتن کاربر و سرمایه تازه برای حفظ همان نرخ دشوارتر میشود. کاهش تدریجی نرخ رشد، از این نظر منطقی است.
همین ویژگی به مدل نوعی پایداری میدهد. پیشبینی یک میلیون دلار در ۲۰۳۳ تا ۲۰۳۴، بسیار کمتر از عدد ۱۸ میلیون دلاری حاصل از امتداد رشد نمایی کل تاریخ است. قانون توان فرض نمیکند شور روزهای نخست برای همیشه ادامه یابد. برعکس، بلوغ را در خود فرمول وارد میکند.
اما منحصربهفرد بودن کنونی نیز تضمین دائمی نیست. اگر بیتکوین به زیرساخت اصلی وثیقه، بدهی و بهره در جهان تبدیل شود، نیروهای نمایی نظام مالی میتوانند رفتار آن را تغییر دهند. در آن نقطه، شاید دیگر نتوان آن را صرفاً یک شبکه در حال پذیرش دانست.
مرز میان مدل علمی و داستان جذاب
مزیت اصلی قانون توان تکرارپذیری است. هر فرد میتواند دادههای قیمت و عمر بیتکوین را بگیرد، محورهای لگاریتمی بسازد، رگرسیون را اجرا کند و ببیند آیا خط حاصل با دادهها سازگار است. این قابلیت آن را از تیترهایی که صرفاً بر حدس درباره تصمیم بعدی فدرال رزرو یا احساس بازار تکیه دارند متمایز میکند.
بااینحال، یک مدل علمی باید امکان ابطال داشته باشد. اگر قیمت طی دورهای طولانی به شکلی حرکت کند که آر-مربع سقوط کند، ضرایب تاریخی بیثبات شوند یا یک مدل دیگر توضیح بسیار بهتری ارائه دهد، قانون توان باید کنار گذاشته یا اصلاح شود. همچنین، اگر بیتکوین به رشد درصدی ثابت برسد، مدل فعلی حتی در صورت صعود قیمت دیگر توصیف مناسبی نخواهد بود.
پیشبینیهای دقیق ظاهری نیز نباید بیش از حد جدی گرفته شوند. عدد ۱٫۱ میلیون دلار بر پایه ضرایب فعلی است و با ورود دادههای جدید تغییر میکند. سالهای ۲۰۳۳ یا ۲۰۳۴ بازهاند، نه موعد قطعی. همین احتیاط تفاوت میان استفاده از مدل و تبدیل آن به عقیدهای غیرقابلنقد است.
مسیر شخصی تحلیلگر و ابزارهای انتشار مدل
متیو حدود هشت سال یک پادکست و مجموعه محتوای تحلیلی را اداره کرده و از سال ۲۰۲۰ شدت حضور خود در روایتهای روزمره را کاهش داده است. تمرکز او پس از همهگیری بیشتر بر ساخت مدلهای کلان، اندازه پول بانکهای مرکزی و موقعیت بیتکوین در این ساختار بوده است. او چند بار در هفته تحلیل منتشر میکند، هرچند برنامه تابستانی سبکتر بوده است.
محتوا و ابزارهای او با نام کاربری «وانبیس مانی» (1basemoney) در شبکه اجتماعی ایکس (X)، شبکه غیرمتمرکز نوستر (Nostr) و یوتیوب (YouTube) در دسترس است. او برخلاف برخی چهرههای بازار، فعالیت دائمی و پرحجم در ایکس ندارد و این فاصله را برای حفظ تمرکز و زمان خانوادگی مفید میداند.
در همین فضای رسانهای، اپلیکیشنی با نام فومو (FOMO) نیز بهعنوان نمونهای از محصولاتی مطرح شده که میتوانند میل به طمع و تعقیب حرکت بازار را تقویت کنند. فومو یا «ترس از جاماندن» یکی از نیروهای روانی اصلی چرخههای رمزارزی است. قانون توان میکوشد درست در برابر همین نیروی احساسی، یک معیار بلندمدت و احتمالاتی قرار دهد.
نتیجهگیری؛ یک میلیون دلار هدف جادویی نیست، پیامد یک نسبت است
ارزش مدل قانون توان بیتکوین در این نیست که یک عدد بزرگ و هیجانانگیز برای تیترها تولید میکند. نکته مهمتر، رابطهای است که پشت عدد قرار دارد: تقریباً هر ۱۳ درصد افزایش در عمر بیتکوین، سطح روند را دو برابر میکند و هر ۵۰ درصد افزایش در عمر، آن را نزدیک به ده برابر بالا میبرد. با عمر کنونی شبکه، این نسبت به عبور خط مرکزی از یک میلیون دلار در حوالی ۲۰۳۳ تا ۲۰۳۴ و رسیدن به حدود ۱٫۱ میلیون دلار منجر میشود.
این ارزندگی میتواند جهش اخیر از پایین ۶۰ هزار دلار به محدوده بالای ۷۰ هزار دلار را توضیح دهد، اما سقوط بیشتر را ناممکن نمیکند.
قیمت فعلی، با قرار گرفتن در حدود نصف سطح ۱۴۵ تا ۱۵۰ هزار دلاری مدل، از نظر تاریخی بسیار پایین است. این ارزندگی میتواند جهش اخیر از پایین ۶۰ هزار دلار به محدوده بالای ۷۰ هزار دلار را توضیح دهد، اما سقوط بیشتر را ناممکن نمیکند. پایینترین صدکها احتمال را به نفع قیمتهای بالاتر متمایل میکنند؛ تضمین نمیسازند.
چرخه چهارساله نیز همچنان زنده به نظر میرسد. ETFها، ورود والاستریت، سیاستهای ترامپ، طرح ذخیره بیتکوین و مالیسازی گسترده احتمالاً بخشی از صعود را پیشخور کردند و مانع شکلگیری اوج انفجاری معمول شدند. اگر صعود کمدامنهتر بوده باشد، انتظار افت ۷۰ تا ۸۰ درصدی نیز نباید بهصورت خودکار تکرار شود.
در قیاس با مدل انباشت به جریان، قانون توان برونیابی بسیار مقاومتری نشان داده است. نسخهای که فقط با دادههای تا ۲۰۱۶ ساخته میشد، برای امروز حدود ۲۰۰ هزار دلار برآورد میکرد؛ عددی که با خط فعلی ۱۴۵ هزار دلاری اختلاف دارد، اما با پیشبینیهای ۸۲۴ هزار و ۶٫۶ میلیون دلاری مدلهای انباشت به جریان فاصلهای بنیادی دارد.
چالش بزرگتر در دهههای آینده ظاهر میشود. نرخ رشد قانون توان از هزاران درصد سالهای نخست به حدود ۴۰ درصد امروز رسیده، هنگام رسیدن به یک میلیون دلار احتمالاً ۲۶ تا ۲۷ درصد خواهد بود و حوالی ۲۰۴۰ به ۲۰ درصد نزدیک میشود. اگر این کاهش ادامه یابد، بیتکوین باید با داراییهای سنتی رقابت کند؛ اگر به رشد نمایی گذار کند، احتمالاً در ساختار بهره، بدهی، KYC، مالیات و کنترل دولتی جذب خواهد شد.
از نظر اندازه نیز مسیر به نقطهای حساس میرسد. بیتکوین اکنون از پایه پولی پوند بریتانیا بزرگتر است و تنها دلار، یورو، یوان و ین بهوضوح از آن پیشاند. برونیابی روندها نشان میدهد در اواخر دهه ۲۰۳۰، ارزش بازار بیتکوین و پایه پولی جهانی هر دو ممکن است به حدود ۸۰ تریلیون دلار برسند. حتی اگر این اعداد دقیقاً محقق نشوند، نزدیک شدن یک شبکه غیرمتمرکز به اندازه کل پول بانکهای مرکزی، نظام مالی را ناگزیر به بازتعریف جایگاه آن خواهد کرد.
در نهایت، قانون توان نه مجوز طمع است و نه وعده ثروت بدون ریسک. بهترین کاربرد آن، بیرون کشیدن نگاه سرمایهگذار از نوسان ساعتی و قرار دادن بیتکوین در زمینهای تاریخی است: داراییای که هنوز بسیار سریعتر از طلا، سهام و پایه پولی رشد میکند، اما سرعتش بهتدریج کاهش مییابد؛ شبکهای که میتواند نظام مالی را تغییر دهد یا در همان نظام جذب شود؛ و بازاری که ممکن است در یک زمان هم از نظر چرخهای آسیبپذیر و هم از نظر بلندمدت عمیقاً کمارزش باشد. عدد یک میلیون دلار فقط یکی از پیامدهای این تصویر است؛ پرسش اساسیتر آن است که بیتکوین هنگام رسیدن به آن عدد، چه نوع پول و چه نوع داراییای خواهد بود.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.