
پول بعدیتان را کجا خرج کنید؟ چهار ارتقایی که زندگی را واقعاً ثروتمندتر میکنند
افزایش درآمد همیشه به معنای بهترشدن زندگی نیست. یکی از آسانترین اشتباهها پس از پولدارترشدن این است که چیزهای نادرستی را ارتقا دهیم: خانهای بزرگتر، خودرویی گرانتر، لباسهایی پرهزینهتر یا مجموعهای از کالاهایی که صرفاً چون توان خریدشان را داریم، وارد زندگیمان میشوند. اما پرسش مهمتر این نیست که «اکنون چه چیزی میتوانم بخرم؟»؛ بلکه باید پرسید: «دلار بعدی من در کجا بیشترین ارزش افزوده را برای زندگیام ایجاد میکند؟»
سالها فعالیت در والاستریت (Wall Street)، مدیریت یک شرکت در جایگاه مدیرعامل و گرفتن تصمیمهای دشوار مالی، یک واقعیت را روشن میکند: درسهای مهم پول معمولاً نه از تصمیمهای بینقص، بلکه از اشتباههای مکرر به دست میآیند.
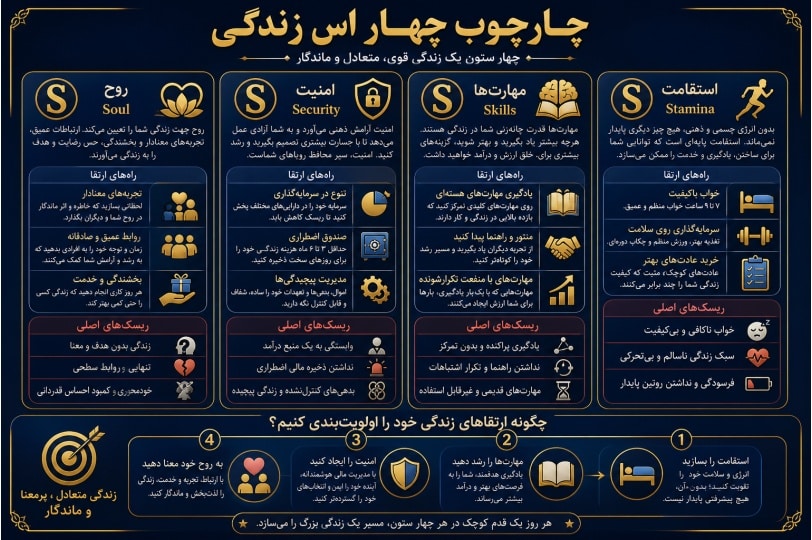
سالها فعالیت در والاستریت (Wall Street)، مدیریت یک شرکت در جایگاه مدیرعامل و گرفتن تصمیمهای دشوار مالی، یک واقعیت را روشن میکند: درسهای مهم پول معمولاً نه از تصمیمهای بینقص، بلکه از اشتباههای مکرر به دست میآیند. نتیجه این تجربهها را میتوان در چارچوب چهار اس (4S Framework) خلاصه کرد؛ مدلی که برای هر واحد پول اضافه چهار مأموریت در نظر میگیرد: بنیه، مهارتها، امنیت و روح. آخرین بخش این چارچوب بدترین بازده مالی را دارد، اما شاید بیش از هر بخش دیگری اهمیت داشته باشد.
پول واقعاً میتواند خوشبختی بخرد، ولی نه لزوماً به شکلی که معمولاً تصور میکنیم. ارزشمندترین خریدها آنهایی نیستند که فقط سطح ظاهری زندگی را بالا میبرند؛ بلکه هزینههایی هستند که سلامت، زمان و توجه ما را پس میگیرند، توان درآمدزایی آینده را افزایش میدهند، روابط را عمیقتر میکنند و به تجربه روزمره معنا میبخشند.
پول و خوشبختی؛ رابطهای واقعی اما غیرخطی
در سال ۲۰۱۰، دنیل کانمن (Daniel Kahneman)، روانشناس برنده جایزه نوبل، پژوهشی را مطرح کرد که به یکی از مشهورترین ادعاها درباره پول و رضایت از زندگی تبدیل شد. برداشت رایج این بود که خوشبختی سقفی دارد: وقتی درآمد سالانه فرد به حدود ۷۵ هزار دلار میرسد، پول بیشتر دیگر رفاه عاطفی روزمره او را بهبود نمیدهد.
این عدد برای بیش از یک دهه بارها تکرار شد، اما بعدها مشخص شد که بسیاری از مردم نتیجه را بیش از اندازه ساده کردهاند. کانمن در سال ۲۰۲۳ با پژوهشگری دیگر همکاری کرد و آنها به جمعبندی متفاوت و غافلگیرکنندهای رسیدند: برای بیشتر مردم، افزایش درآمد همچنان میتواند زندگی را بهتر کند. نکته اینجاست که رابطه پول و خوشبختی خطی نیست.
فرض کنید افزایش درآمد سالانه از ۴۰ هزار دلار به ۸۰ هزار دلار، مقدار مشخصی به رضایت شما اضافه کند. برای تجربهکردن همان میزان افزایش خوشبختی در مرحله بعد، درآمدتان باید از ۸۰ هزار دلار به ۱۶۰ هزار دلار برسد. اگر بار دیگر همان اثر را بخواهید، ممکن است لازم باشد درآمد از ۱۶۰ هزار دلار به ۳۲۰ هزار دلار افزایش پیدا کند. به بیان دیگر، هر بار پول بسیار بیشتری لازم است تا همان میزان اثر عاطفی قبلی را ایجاد کند.
اصل اقتصادی پشت این پدیده «مطلوبیت نهایی نزولی» (Diminishing Marginal Utility) نام دارد. هر دلار تازه باید سختتر از دلار قبلی کار کند، زیرا ارزش ذهنی آن برای فرد کمتر شده است. این اتفاق فقط درباره پول رخ نمیدهد. کسی که عاشق بستنی است، از قیف پنجم به اندازه قیف اول لذت نمیبرد؛ حتی اگر با اشتیاق فراوان این فرضیه را در عمل آزموده باشد.
از همینجا تفاوت میان «ثروتمندبودن» و «داشتن یک زندگی سرشار از معنا» آشکار میشود. این دو یکسان نیستند. اگر ارزش خالص داراییهای شما بالا برود، اما ارزشمندیای که برای خود احساس میکنید کاهش یابد، فقط روی کاغذ ثروتمند شدهاید.
بنابراین، مسئله اصلی این است که پول بعدی چگونه میتواند بیشترین ارزش اضافی را بسازد. آیا میتواند سلامتی، وقت یا تمرکزتان را به شما بازگرداند؟ آیا ظرفیت درآمدزایی آینده را افزایش میدهد؟ آیا روابط، تجربهها و خود زندگی را غنیتر میکند؟ چارچوب چهار اس دقیقاً برای پاسخدادن به همین پرسشهاست.
اس نخست: بنیه؛ ابتدا ماشینی را ارتقا دهید که پول میسازد
نخستین حوزه، بنیه یا استقامت جسمی و ذهنی (Stamina) است. برای درک اهمیت آن، کافی است تصور کنید کاملاً مست سر کار حاضر شدهاید. چنین وضعیتی چه اثری بر قضاوت، سرعت واکنش، هماهنگی و در نهایت مسیر شغلیتان خواهد داشت؟ مشکل این است که بسیاری از افراد سختکوش، بهدلیل کمبود خواب، عملاً در وضعیتی مشابه کار میکنند، بیآنکه متوجه باشند.
در یکی از پژوهشهای مهم خواب، دو پژوهشگر استرالیایی شرکتکنندگان را در طول شب بیدار نگه داشتند و بهطور مکرر زمان واکنش و هماهنگی حرکتی آنها را آزمودند. سپس نتایج با عملکرد افرادی مقایسه شد که الکل مصرف کرده بودند. در پایان شب، گروه محروم از خواب به اندازه افراد مست ضعیف عمل میکرد. هرچه بیداری طولانیتر میشد، عملکرد نیز بیشتر افت میکرد.
موفقیت به تصمیمهای درست وابسته است و تصمیم درست نیز به عملکرد مغز بستگی دارد. به همین دلیل، پیش از ارتقای داراییهایی که مالکشان هستید، باید دستگاهی را ارتقا دهید که آن داراییها را به دست میآورد: بدن و ذهن خودتان. وقتی در این حوزه هزینه میکنید، اثر مثبت آن در تمام مراحل بعدی زندگی دیده میشود.
خواب؛ هزینهای که کیفیت بیداری را تعیین میکند
مهمترین ارتقا در این بخش، بهبود عادتهای خواب است؛ کاری که حتی دانستن اهمیتش، اجرای آن را آسان نمیکند. ممکن است کسی با وجود آگاهی کامل، شبها دیر بخوابد؛ هرچند دیگر نخواهد صبحها زود بیدار شود. بااینحال، مشکلات جسمی گاهی اولویت را روشن میکنند. تجربه بیدارشدن با کمردرد شدید میتواند فرد را وادار کند روزها برای یافتن ترکیب مناسب تشک و بالش تحقیق کند.
تشک و بالش بهتر احتمالاً گرانترند، اما صرفهجویی در اینجا همیشه منطقی نیست. تقریباً یکسوم زندگی در تخت میگذرد و کیفیت همان یکسوم، کیفیت دوسوم دیگر را که در بیداری سپری میشود تعیین میکند. اصل زیربنایی روشن است: برای چیزهایی هزینه کنید که کیفیت تصمیمهایتان را افزایش میدهند.
رفتار درست را آسانتر بخرید
اصل دوم در ارتقای بنیه این است که پول را جایی خرج کنید که انجام رفتار درست را آسانتر میکند. گاهی میتوان عادتی خوب را «خرید»، بهویژه وقتی میدانید احتمالاً بهتنهایی آن را شکل نخواهید داد.
برای نمونه، تقریباً همه میدانند ورزشکردن ضروری است، اما بسیاری بهظاهر هرگز برای آن وقت پیدا نمیکنند. شاید عضویت در باشگاهی باکیفیتتر و جذابتر، تعهدی واقعی ایجاد کند و احتمال حضور منظم را بالا ببرد. اگر همین هم کافی نباشد، میتوان مربیای استخدام کرد که نزد شما بیاید. او حتی در روزهایی ظاهر میشود که خودتان تمایلی به ورزش ندارید. به این ترتیب، پول به جای خرید یک وسیله دیگر، به خرید یک عادت مفید اختصاص پیدا میکند.
پول را روی گلوگاه خرج کنید
اصل سوم، هزینهکردن برای رفع گلوگاه است. باید دید چه مانعی بیشترین آسیب را به عملکرد روزمره میزند. اگر تمام روز روی صندلی و مبل مینشینید، میز ایستاده میتواند ارتقایی معنادار باشد. اگر بینظمی اتاق آزارتان نمیدهد، لازم نیست برای ساختن محیطی بینقص هزینه کنید. اما اگر صدا یا موسیقی تمرکزتان را از بین میبرد، یک هدفون حذف نویز (Noise-Cancelling Headphones) باکیفیت ممکن است ارزش بسیار بالایی داشته باشد.
چنین هدفونی شاید از ایرپادهای اپل (Apple AirPods) گرانتر باشد، اما برای کسی که به سکوت نیاز دارد، پیداکردن چند ساعت تمرکز بیوقفه تقریباً بیقیمت است. بیشتر مردم پولشان را صرف ارتقای سبک زندگی میکنند؛ حال آنکه بهتر است ابتدا ظرفیت خود برای زندگیکردن و لذتبردن از آن را ارتقا دهند.
اس دوم: مهارتها؛ سبک زندگی را نه، تواناییهای زندگی را ارتقا دهید
دومین مأموریت پول، ارتقای مهارتها (Skills) است. یک توصیه قدیمی و ارزشمند میگوید اگر میخواهید پول بیشتری به دست آورید، به جای ارتقای سبک زندگی، مهارتهای زندگیتان را ارتقا دهید.
این اصل را میتوان در تجربه ورود از صنعت فناوری به والاستریت دید. پس از سالها فعالیت در فناوری، شرکتی که در آن کار میکردم خریداری شد و خروج مالی موفقی شکل گرفت. همانجا این فکر به وجود آمد که زمان انجام کاری متفاوت رسیده است. هرچند مدرک کارشناسی ارشد مدیریت کسبوکار (MBA) داشتم، هنگام تحصیل در مؤسسه فناوری ماساچوست (Massachusetts Institute of Technology یا MIT) توجه کافی به درسهای مالی شرکتی (Corporate Finance) نکرده بودم و در این حوزه اعتمادبهنفس چندانی نداشتم.
برای جبران این شکاف، دورههای گواهی تحلیلگر مالی خبره (Chartered Financial Analyst یا CFA) را آغاز کردم. سپس بهصورت مستقل ساخت مدلهای پیچیده ارزشگذاری، تحلیل شرکتها و خواندن صورتهای مالی را تمرین کردم. این تمرین مدت زیادی ادامه یافت تا زمانی که درخواستهای شغلی ارسال شد و سه بانک بسیار بزرگ برای مصاحبه دعوت کردند.
هر سه بانک درباره سابقه کاری در امور مالی پرسیدند. پاسخ صادقانه این بود که تجربه مالی زیادی ندارم؛ بنابراین بهترین راه ارزیابی این است که یک تکلیف دشوار مدلسازی مالی به من بدهند تا ظرف سه یا چهار روز تحویلش دهم. موفقیت در این آزمونها ناشی از نبوغ خارقالعاده نبود. دلیل اصلی این بود که همان کار پیش از رسیدن به مصاحبه، بارها و بارها تمرین شده بود.
سالهای بعد در بانکداری سرمایهگذاری، امکان درک کسبوکارها را در سطح کلان فراهم کرد. همین توانایی راه را برای پذیرفتن نقشهای مدیریتی ارشد یا سطح سی (C-Level Roles)، رسیدن به جایگاه مدیرعامل و سپس عضویت در هیئتمدیره شرکتها باز کرد.
مهارتهای پایهای که بارها سود میدهند
اصل کلیدی آن است که روی مهارتهای بنیادینی سرمایهگذاری کنیم که منافع تکرارشونده دارند. سواد مالی مقدماتی یا «مالی ۱۰۱» (Finance 101)، ارتباطات، مذاکره و مدیریت زمان از مهمترین نمونهها هستند. بهترین مهارتها فقط یک بار پول نمیسازند؛ آنها تا سالها و حتی تمام عمر بازده ایجاد میکنند.
آینده نیز این سرمایهگذاری را ضروریتر میکند. هوش مصنوعی (Artificial Intelligence یا AI) بسیاری از مهارتهایی را که امروز ساختهایم به قابلیتهایی عمومی و کالایی تبدیل خواهد کرد. مهمترین عامل تمایز، توانایی دائمی برای یادگیری مهارتهای جدید خواهد بود. فرد باید پیوسته تکامل یابد، خود را با شرایط تازه سازگار کند و اجازه ندهد مجموعه تواناییهایش ثابت بماند.
یک پرسش ماهانه میتواند مسیر سرمایهگذاری را روشن کند: «در حال حاضر، کدام شکاف مهارتی بیشترین هزینه را به من تحمیل میکند؟» پول باید در همان نقطه سرمایهگذاری شود.
همچنین بهتر است هر شش ماه یک بودجه یادگیری تعیین شود؛ نه فقط از نظر پول، بلکه از نظر زمان. این بودجه میتواند صرف دورههای آنلاین، کلاسهای شبانه یا یادگیری مستقیم از مربیان و استادان باتجربه شود.
مربی خوب، میانبری برای دستیابی به چند دهه تجربه
یکی از ارزشمندترین ارتقاهای ممکن، پیداکردن مربیان مناسب است. وقتی به جایگاه مدیرعامل رسیدم، مربیای پیدا کردم که بهتازگی پس از ساختن شرکتی با ارزش ۶۰ میلیارد دلار بازنشسته شده بود. یک گفتوگوی رودررو با چنین فردی میتوانست دیدگاههایی ایجاد کند که کشف مستقل آنها شاید سالها طول میکشید.
بهترین چیزی که میتوان خرید، چیزی است که هیچکس قادر به گرفتنش از شما نباشد. دانش، قضاوت، مهارت و توان یادگیری از همین جنساند. داراییها ممکن است ارزش خود را از دست بدهند، اما مهارتهای عمیق معمولاً در موقعیتهای گوناگون دوباره به کار میآیند.
اس سوم: امنیت؛ ثروت را با همان روشی حفظ نمیکنند که میسازند
سومین مأموریت پول، ساختن امنیت (Security) است. هرچه ثروتمندتر میشوید، اشتباههایتان نیز گرانتر میشوند. بهدستآوردن پول و حفظکردن آن دو مهارت کاملاً متفاوتاند.
نمونهای چشمگیر از این تفاوت، سقوط آرکگوس (Archegos) در سال ۲۰۲۱ بود. این صندوق با سبدی از سهام به ارزش دهها میلیارد دلار، موفقیتی خیرهکننده نشان میداد. مشکل آنجا بود که بخش بزرگی از سبد با پول قرضی تأمین شده بود. در امور مالی به این ساختار «اهرم مالی» (Leverage) میگویند.
وقتی ارزش چند سهم موجود در صندوق شروع به کاهش کرد، آرکگوس نتوانست اخطارهای افزایش وجه تضمین یا مارجین کال (Margin Call) را پاسخ دهد. بانکها نیز برای فروش وثیقهها هجوم بردند و کل مجموعه ظرف چند روز فروپاشید. کردیت سوئیس (Credit Suisse) پنجونیم میلیارد دلار زیان دید و دیگر هرگز بهطور کامل از آن ضربه بهبود نیافت.
اصل مهم این است: ثروت اغلب با شرطبندیهای بزرگ و هوشمندانه ساخته میشود، اما با پوششهای ریسک هوشمندانه حفظ خواهد شد.
اصل مهم این است: ثروت اغلب با شرطبندیهای بزرگ و هوشمندانه ساخته میشود، اما با پوششهای ریسک هوشمندانه حفظ خواهد شد.
این توجه به سقوط، گاهی ریشهای کاملاً شخصی دارد. کسی که در نوجوانی از خانه فرار کرده و مدتی بیخانمان بوده است، میداند صفر چه حسی دارد. وقتی چنین فردی سرانجام فاصله مالی معناداری از نقطه صفر میسازد، طبیعی است که مرتب از خود بپرسد: «چه چیزی میتواند مرا دوباره به آنجا برگرداند؟» پاسخ عملی، پوشش سه خطر اصلی است: تمرکز، محدودیت و پیچیدگی.
خطر اول: تمرکز بیش از حد
تمرکز دارایی در یک سهم یا یک سرمایهگذاری میتواند بسیار دردناک باشد. در تجربهای شخصی، موقعیتی بزرگ در یک سهم نگه داشته شده بود که قیمتش از ۱۹ دلار به ۱۴۰ دلار رسید. مشاور مالی هشدار میداد که باید برای محافظت در برابر سقوط، راهبردهای پوشش ریسک اجرا شود. اما خوشبینی شدید نسبت به آینده سهم باعث شد هیچ اقدامی صورت نگیرد.
وقتی سقوط آغاز شد، با سرعت و شدتی پیش رفت که زمانی برای تعدیل موقعیت یا جبران باقی نماند. درس روشن بود: پس از شکلگیری پسانداز واقعی، خود پسانداز نیز باید از طریق تنوعبخشی و پوشش ریسک ارتقا یابد.
همچنین باید صندوق اضطراری کافی وجود داشته باشد تا سقوط بازار، ازدستدادن شغل یا یک سال مالی بد، فرد را مجبور به پذیرفتن ریسکهای بیشتر نکند. پول اضافه در اینجا قرار نیست بازدهی هیجانانگیزی بسازد؛ وظیفه آن خرید آرامش ذهن است.
خطر دوم: نداشتن گزینه جایگزین
نوع دوم ارتقای امنیت به رفع محدودیتها مربوط میشود. یکی از ابزارهای مهم در این زمینه «صندوق بتنا» است. بتنا (BATNA) اصطلاحی در مذاکره و مخفف «بهترین گزینه جایگزین برای توافق مورد مذاکره» (Best Alternative to a Negotiated Agreement) است. به زبان ساده، بتنا یعنی هنگام مذاکره بر سر یک گزینه، انتخاب بهتری نیز در جیب خود داشته باشید.
برای مثال، داشتن پسانداز کافی برای تأمین هزینههای شش تا ۹ ماه جستوجوی کار، امکان ترک شغلی را فراهم میکند که دیگر هیجانانگیز یا مناسب نیست. بدون این پشتوانه، فرد ممکن است مجبور شود هر شرایطی را بپذیرد. بنابراین باید صندوق بتنا را ارتقا داد؛ صندوقی که نه فقط امنیت مالی، بلکه قدرت انتخاب و مذاکره میخرد.
خطر سوم: پیچیدگی مالی
وقتی امور مالی بهطور معناداری پیچیده میشوند، کمک حرفهای نیز ارزش بیشتری پیدا میکند. ممکن است زمان استخدام یک حسابدار مالیاتی یا برنامهریز مالی (Financial Planner) فرا رسیده باشد تا گزینهها، پیامدهای مالیاتی و تصمیمهای سرمایهگذاری را بررسی کند.
استفاده از وکیل خوب نیز میتواند منطقی باشد، زیرا امکان تنظیم برنامهریزی برای داراییهای پس از مرگ یا طرح ترکه (Estate Plan) را فراهم میکند. داشتن چنین برنامهای ضروری است، چون یکی از مهمترین راههای تأمین امنیت افرادی است که دوستشان داریم.
اهمیت این آمادگی را میتوان در تجربه مدیرعامل یک شرکت بسیار بزرگ در لسآنجلس دید. او در آتشسوزیهای لسآنجلس تمام خانه و همه اثاثیهاش را از دست داد و خانوادهاش ناچار شد زندگی را از نو بسازد. بااینحال، چون زندگی مالیاش را بهدرستی برنامهریزی کرده و بخشی از پول اضافه را به پوشش همین خطرهای مشخص اختصاص داده بود، مجبور نشد از نقطه صفر شروع کند.
چنین حوادثی ممکن است برای هرکسی رخ دهند. به همین دلیل، ارتقای امنیت مالی یکی از عاقلانهترین کاربردهای پول اضافه است. اما پس از ساختن این امنیت، پرسشی اساسی باقی میماند: همه این داراییها را دقیقاً برای چه چیزی حفظ میکنیم؟
اس چهارم: روح؛ کمبازدهترین سرمایهگذاری مالی و ارزشمندترین انتخاب انسانی
چهارمین مأموریت پول، غنیکردن روح (Soul) است. این بخش احتمالاً بدترین بازده مالی را دارد و همین نکته بهترین ویژگی آن است. زندگی پربار را نمیتوان صرفاً با ارزش خالص داراییها اندازه گرفت. سه حوزه وجود دارد که ارتقای آنها میتواند زندگی را واقعاً غنیتر کند: خودتان، عزیزانتان و دیگران.
برای چیزی که دوست دارید هزینه کنید
نخستین حوزه خود شما هستید. پول را برای چیزهایی خرج کنید که حقیقتاً دوستشان دارید و شما را به شوق میآورند: موسیقی، نقاشی، آشپزی، گلف، عکاسی یا هر علاقه دیگری.
برای نمونه، آموزش موسیقی کلاسیک هندی میتواند پایهای عمیق بسازد، اما کنجکاوی درباره سنتی دیگر نیز ارزش دنبالکردن دارد. وقتی توان مالی فراهم شد، پرداخت هزینه دورههای مدرسه موسیقی برکلی (Berklee College of Music) در بوستون، فرصتی بود برای یادگیری اصول غربی هارمونی و ملودی از استادانی در سطح جهانی.
ارزش این دورهها فقط در اطلاعات فنی نبود. آنها نشان میدادند موسیقیدانان بزرگ چگونه درباره موسیقی فکر میکنند، چه احساسی نسبت به آن دارند و آن را چگونه میبینند. هزینه دورهها بالا بود، اما درسها به شیوههای گوناگون زندگی را غنی کردند و تجربهای شگفتانگیز ساختند.
هرکس میتواند به همین روش تجربه شگفتانگیز مخصوص خود را پیدا و تأمین مالی کند. این نوع هزینهکردن، بخشی از سخاوتمندی نسبت به خویشتن است؛ نه مصرفگرایی بیهدف، بلکه بهادادن به چیزی که به زندگی عمق میدهد.
روی افرادی سرمایهگذاری کنید که دوستشان دارید
حکایتی قدیمی میگوید جویندهای از مردی خردمند پرسید: «در زندگی، مسیر مهمتر است یا مقصد؟» مرد خردمند پاسخ داد: «هیچکدام؛ مهم کسی است که با او سفر میکنی.»
این پاسخ شاعرانه، پشتوانه پژوهشی قدرتمندی نیز دارد. پژوهشگران دانشگاه هاروارد (Harvard University) در سال ۱۹۳۸ مطالعهای را آغاز کردند و صدها نفر را در سراسر بزرگسالیشان زیر نظر گرفتند. آنها مسیر شغلی، سلامت، ازدواج، شکستها، موفقیتها و تقریباً تمام جنبههای مهم زندگی این افراد را ثبت کردند. این مطالعه نزدیک به ۹۰ سال بعد همچنان ادامه دارد.
پژوهشگران پس از گذشت سالها پرسیدند کدام عامل در میانسالی، بهتر از همه خوشبختی و سلامت افراد را در ۸۰سالگی پیشبینی میکند. یک عامل بارها برجسته شد: کیفیت روابط. افرادی که در ۵۰سالگی از روابط خود رضایت بیشتری داشتند، در ۸۰سالگی سالمتر بودند.
بنابراین، باید زمان و پول را برای کسانی سرمایهگذاری کرد که به ما اهمیت میدهند. میتوان با شریک زندگی شام خورد، با هم به تماشای یک نمایش برادوی (Broadway) رفت یا پیادهرویهای طولانی داشت. درباره خانواده نیز همین اصل صدق میکند: فرزندان را به جایی ببرید که بعدها به یاد بیاورند. لحظهای بسازید که به داستان تبدیل شود، زیرا در سالهای بعد اغلب همین داستانها باقی میمانند.
سخاوتمندی را نیز همراه زندگی ارتقا دهید
وقتی توان ارتقای زندگی خود را پیدا میکنید، سخاوتمندی نسبت به دیگران نیز باید ارتقا یابد. میتوان به غریبهای کمک کرد، از هدفی که به آن باور دارید پشتیبانی کرد، داوطلب شد یا به فردی کمک کرد تواناییهایش را بسازد تا بتواند به خودش ایمان بیاورد.
این بخش الزاماً به پول محدود نیست. زمان، توجه، دانش و حضور نیز شکلهایی از بخشندگیاند. گاهی یک ساعت همراهی، یک معرفی شغلی، یک راهنمایی صادقانه یا فرصتی برای دیدهشدن، بیشتر از کمک مالی اثر میگذارد.
فهرست شخصی ارتقاها را چگونه بسازیم؟
چارچوب چهار اس، نسخهای یکسان برای همه ارائه نمیکند. هدف آن ساختن یک فیلتر برای تصمیمگیری است. هر ارتقای احتمالی را میتوان در یکی از چهار دسته قرار داد:
* **بنیه:** آیا این هزینه خواب، سلامت، تمرکز، انرژی یا توان تصمیمگیری مرا بهتر میکند؟ آیا رفتار درست را آسانتر میسازد یا گلوگاه اصلی عملکردم را برطرف میکند؟
* **مهارتها:** آیا این خرید، تواناییای بنیادین و ماندگار ایجاد میکند؟ آیا شکاف مهارتی پرهزینهای را میبندد و ظرفیت درآمدزایی آینده را افزایش میدهد؟
* **امنیت:** آیا این پول خطر تمرکز، محدودیت یا پیچیدگی را کاهش میدهد؟ آیا صندوق اضطراری، تنوع دارایی، قدرت انتخاب یا حفاظت از خانواده را تقویت میکند؟
* **روح:** آیا این هزینه تجربهای معنادار میسازد، رابطهای را عمیقتر میکند، علاقهای اصیل را پرورش میدهد یا به زندگی فرد دیگری ارزش میافزاید؟
به این ترتیب، پول دیگر فقط ابزار خرید کالا نیست؛ به ابزاری برای طراحی آگاهانه زندگی تبدیل میشود.
ارتقای نهایی؛ ساختن زندگیای که برای خودتان اهمیت دارد
یکی از پرسشهای مرکزی فیلم «ورود» (Arrival) این است: اگر میدانستید چیزی سرانجام به پایان میرسد، آیا باز هم انتخاب میکردید آن را آغاز و تجربه کنید؟ این پرسش هم دشوار است و هم تقریباً دلشکن.
هرکس ممکن است پاسخ خود را داشته باشد، اما پاسخ مثبت معنایی عمیق در خود دارد. ارزش یک زندگی یا یک رابطه از دائمیبودن آن نمیآید. زمان ما کوتاه است و از این واقعیت آگاهیم، اما کوتاهی زمان از زیبایی آن کم نمیکند.
شاید ارتقای نهایی همین باشد: آنچه در اختیار داریم—پول، وقت، توجه، توانایی و محبت—را برای ساختن زندگیای به کار ببریم که برای خودمان اهمیت دارد. پول زمانی بیشترین ارزش را پیدا میکند که نه فقط عدد داراییها، بلکه ظرفیت زیستن، آموختن، ایمنماندن، دوستداشتن و بخشیدن را افزایش دهد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.