
طلا در جستوجوی کف قیمتی؛ آیا الگوی ۱۹۷۴ بار دیگر تکرار میشود؟
قیمت طلا (Gold) اکنون در محدوده ۴۴۰۰ قرار دارد؛ سطحی که پس از یک صعود قدرتمند و سپس اصلاحی نزدیک به ۳۰ درصد به دست آمده است. پرسش اصلی بازار این است که آیا کف تابستانی طلا تثبیت شده، یا این فلز گرانبها باید در هفتههای پیش رو برای ثبت کفی پایینتر آماده شود؟ بررسی الگوهای فصلی، رفتار طلا در سالهای انتخابات میاندورهای آمریکا، نوار حمایتی بازار صعودی و شباهتهای قابلتوجه با سال ۱۹۷۴ نشان میدهد که تشکیل یک «کف بالاتر» در فاصله میانه سپتامبر تا میانه اکتبر، فعلاً سناریوی پایه و محتملتر است.
این دیدگاه البته احتمال افت دوباره قیمت را کاملاً رد نمیکند. طلا در سالهای ۲۰۱۸ و ۲۰۲۲ تا سپتامبر یا اکتبر به کف نهایی خود نرسید و بنابراین ثبت یک کف پایینتر همچنان در محدوده احتمالات قرار دارد. بااینحال، صرف وقوع چنین الگویی در دو نمونه تاریخی کافی نیست تا نتیجه گرفته شود طلا الزاماً باید در پاییز به زیر کف تابستان سقوط کند. نمونههای تاریخی دیگری وجود دارند که در آنها اصلاح پاییزی نه به تشکیل کف پایینتر، بلکه به ساختن یک کف بالاتر و آغاز مرحله بعدی صعود منتهی شده است.
سال ۲۰۲۶؛ سال بازتنظیم بازار طلا
سناریوی کلان این است که سال ۲۰۲۶ برای طلا نقش یک سال «بازتنظیم» یا ریست (Reset Year) را ایفا کند. بر مبنای این چارچوب، انتظار میرفت قیمت در اوایل سال به یک سقف برسد و بخش عمده ادامه سال صرف اصلاح، تثبیت و بازسازی ساختار بازار شود. چنین برداشتی بهمعنای پایان چرخه بلندمدت صعودی نیست؛ بلکه یک توقف میاندورهای و محلی را توصیف میکند که میتواند زمینه را برای حرکتهای بعدی فراهم کند.
نکته تعیینکننده، زمانبندی فصلی کفهاست. کف فعلی طلا در اواخر ژوئن و اوایل ژوئیه شکل گرفته است. این زمانبندی با میانگین تاریخی عملکرد طلا در سالهای انتخابات میاندورهای آمریکا هماهنگی زیادی دارد. بررسی بازده از ابتدای سال (Year-to-Date Return یا YTD ROI) و مقایسه آن با میانگین سالهای میاندورهای از دهه ۱۹۷۰ به بعد نشان میدهد که طلا معمولاً در مسیر ورود به تابستان افت میکند و بهطور متوسط، حوالی ۶ ژوئیه به کف میرسد.
بنابراین، از منظر زمانبندی، اتفاقی غیرعادی رخ نداده است. تفاوت اصلی سال جاری با میانگین تاریخی، در شدت نوسانهاست. طلا ابتدا صعودی بسیار بزرگتر از میانگین تجربه کرد و پس از آن نیز با افتی شدیدتر مواجه شد. طبیعی است که خط میانگین تاریخی به اندازه نمونههای افراطی بالا یا پایین نرود، زیرا میانگین اثر نوسانهای شدید هر سال را تعدیل میکند.
حتی با افزودن یک انحراف معیار (Standard Deviation) به این میانگین نیز رفتار طلا قابل توضیح است: قیمت ابتدا از محدوده بالایی عبور کرد و سپس اندکی پایینتر از مرز آماری متناظر قرار گرفت. پس از آن، حرکت صعودی طلا تقریباً در همان مقطعی آغاز شد که در الگوی معمول سالهای میاندورهای انتظار میرود. این هماهنگی زمانی یکی از مهمترین دلایلی است که مانع از تبدیل سناریوی «کف پایینتر» به فرض اصلی میشود.
نوار حمایتی بازار صعودی چه میگوید؟
یکی دیگر از ابزارهای مهم برای ارزیابی وضعیت، نوار حمایتی بازار صعودی طلا (Gold Bull Market Support Band) است. این نوار از میانگین متحرک ساده ۲۰ماهه (20-Month Simple Moving Average یا 20M SMA) و میانگین متحرک نمایی ۲۱ماهه (21-Month Exponential Moving Average یا 21M EMA) تشکیل میشود.
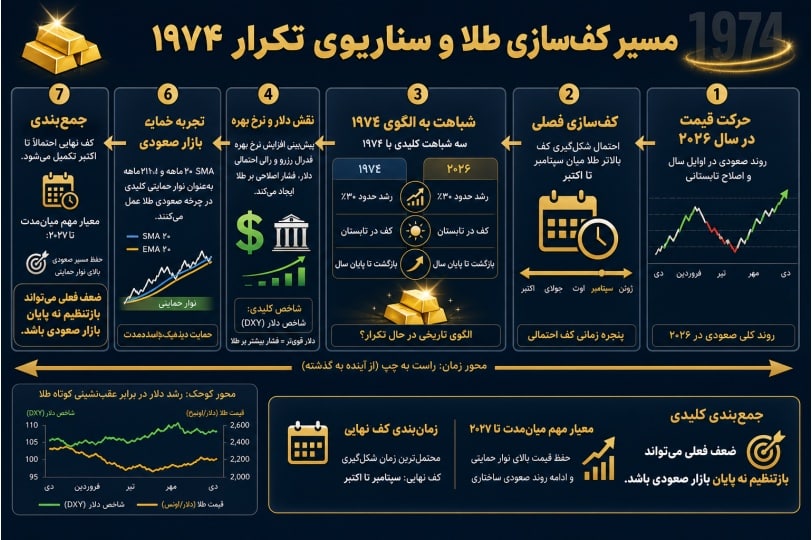
قیمت در اصلاح اخیر تقریباً تا همین نوار پایین آمد و سپس بازگشت. طلا دقیقاً با آن تماس پیدا نکرد، اما فاصله بسیار کمی داشت. نرسیدن کامل قیمت به نوار حمایتی، اعتبار این نشانه را از بین نمیبرد؛ زیرا در بسیاری از بازارهای صعودی گذشته نیز قیمت صرفاً به محدوده حمایت نزدیک شده و بدون لمس دقیق آن، مسیر خود را تغییر داده است.
این واکنش نشان میدهد اصلاح اخیر، دستکم تاکنون، با رفتاری سازگار با یک بازار صعودی بلندمدت همراه بوده است. اگر افت ۳۰ درصدی را نیز در نظر بگیریم، بازار پیشاپیش بخش بزرگی از فشار اصلاحی را جذب کرده است. به همین دلیل، حتی اگر یک عقبنشینی دیگر رخ دهد، ممکن است آن افت صرفاً نقش آزمون مجدد یا بکتست (Backtest) را بازی کند و همچنان به ساختن کفی بالاتر از کف تابستانی منجر شود.
شباهت چشمگیر حرکت کنونی با سال ۱۹۷۴
مقایسه تاریخی اصلی به رفتار طلا در سال ۱۹۷۴ بازمیگردد. در آن دوره، قیمت با حرکتی بزرگ از بالای باند رگرسیون (Regression Band) عبور کرد، در اوایل سال به سقف رسید و سپس طی تابستان یک کف ساخت. نکته مهم این است که کف تابستانی بالاتر از نوار حمایتی بازار صعودی قرار داشت.
پس از این کف، قیمت جهش کرد و در ماه اوت به یک سقف محلی رسید. سپس در سپتامبر دوباره عقب نشست، اما این بار کف جدید بالاتر از کف تابستان بود. آن «کف بالاتر» به سکوی مرحله بعدی صعود تبدیل شد و طلا پیش از پایان همان سال به بالاترین قیمت تاریخی تازهای رسید.
بازارها موظف به بازسازی عینی گذشته نیستند، اما مقایسه نشان میدهد افتی در ابعاد کنونی میتواند درون یک روند صعودی بزرگتر رخ دهد و لزوماً علامت پایان چرخه نباشد.
ابعاد حرکت ۱۹۷۴ نیز قابلتوجه بود. قیمت ابتدا نزدیک به ۳۰ درصد افت کرد، در تابستان کف ساخت و سپس تا پایان سال حدود ۵۰ درصد افزایش یافت. این شباهت عددی با اصلاح فعلی به آن معنا نیست که بازار الزاماً باید همان مسیر را تکرار کند. بازارها موظف به بازسازی عینی گذشته نیستند، اما مقایسه نشان میدهد افتی در ابعاد کنونی میتواند درون یک روند صعودی بزرگتر رخ دهد و لزوماً علامت پایان چرخه نباشد.
جزئیات هفتگی این شباهت را پررنگتر میکند. در سال ۱۹۷۴، کف اصلی در هفته منتهی به اول ژوئیه ثبت شد و کف بالاتر در هفته ۲۳ سپتامبر شکل گرفت. در وضعیت کنونی، کف طلا در هفته ۲۹ ژوئن به وجود آمده است؛ هفتهای که عملاً به ابتدای ژوئیه امتداد پیدا میکند. بنابراین، زمان تشکیل کف فعلی تقریباً با نمونه سال ۱۹۷۴ یکسان است.
اگر بخش دوم این الگو نیز تکرار شود، طلا میتواند طی چند هفته آینده یک کف بالاتر بسازد. انتظار اصلی این نیست که قیمت بیوقفه صعود کند، بلکه احتمال دارد ابتدا عقبنشینی دیگری رخ دهد، کف محلی در فاصله میانه سپتامبر تا میانه اکتبر کامل شود و سپس بازار از آن محدوده به سمت بالا بازگردد. هرچند ممکن است کف زودتر از میانه اکتبر تشکیل شود، این تاریخ مرز زمانی معقولی برای ارزیابی حرکت فعلی است.
چرا کف طلا ممکن است پیش از بازار سهام شکل بگیرد؟
مقایسه سال ۱۹۷۴ فقط به خود طلا محدود نمیشود. در آن سال، طلا کف بالاتر خود را در سپتامبر ساخت، اما شاخص اساندپی ۵۰۰ (S&P 500) اندکی دیرتر و در هفته ۳۰ سپتامبر، یعنی تقریباً یک هفته پس از طلا، به کف رسید. بازار سهام در آن زمان با ضعف فصلی مواجه بود؛ هرچند برخلاف فضای امروز، خبری از گسترش عظیم زیرساختهای هوش مصنوعی (Artificial Intelligence یا AI) نبود.
پس از ثبت کف نیز رفتار دو بازار یکسان نبود. اساندپی ۵۰۰ ابتدا رشد کرد، اما دوباره پایین آمد و تا سال بعد همچنان نزدیک همان کفها باقی ماند. در همان مقطع، طلا توانسته بود به بالاترین قیمت تاریخی برسد. این تفاوت نشان میدهد طلا میتواند پیش از سایر بازارها تغییر جهت دهد و نباید الزاماً منتظر تثبیت همزمان بازار سهام ماند.
بهعبارت دیگر، اگر ضعف فصلی سهام در هفتههای آینده ادامه پیدا کند، این وضعیت بهخودیخود دلیلی برای تعویق کف طلا نیست. طلا ممکن است زودتر از بازارهای دیگر شرایط پولی و ارزی آینده را در قیمت خود منعکس کند و سپس در زمانی که سایر داراییها هنوز زیر فشارند، وارد مرحله بازیابی شود.
آیا تجربه سالهای ۲۰۱۸ و ۲۰۲۲ هشداردهنده است؟
مهمترین استدلال طرفداران افت بیشتر این است که طلا در سالهای ۲۰۱۸ و ۲۰۲۲ تا سپتامبر یا اکتبر کف نهایی خود را ثبت نکرد. این نمونهها امکان تشکیل یک کف پایینتر را اثبات میکنند، اما اثبات امکان با تعیین سناریوی پایه تفاوت دارد.
رفتار معمول طلا در سالهای میاندورهای شامل صعود در ابتدای سال، افت به سمت تابستان و سپس جهش از کف است. اتفاقات سال جاری نیز تا این مرحله با همین توالی عمومی همخوانی دارد. در عین حال، نمونه سال ۱۹۷۴ نشان میدهد که ضعف سپتامبر و اکتبر میتواند صرفاً به یک کف بالاتر منجر شود.
بنابراین، استناد صرف به دو سال ۲۰۱۸ و ۲۰۲۲ برای نتیجهگیری قطعی درباره کف پایینتر، اعتماد بیش از حد به یک زیرمجموعه محدود از تاریخ است.
بنابراین، استناد صرف به دو سال ۲۰۱۸ و ۲۰۲۲ برای نتیجهگیری قطعی درباره کف پایینتر، اعتماد بیش از حد به یک زیرمجموعه محدود از تاریخ است. طلا تاکنون نزدیک به ۳۰ درصد افت کرده و فضای قابلتوجهی برای تخلیه هیجان صعودی داشته است. حتی در صورت عقبنشینی دوباره، احتمال دارد قیمت تنها محدودههای شکستهشده را آزمایش کند و بالاتر از کف قبلی متوقف شود.
ارزیابی غالب همچنان به نفع کف بالاتر است، اما اگر قیمت برای مدتی کوتاه به زیر کف تابستان برود، تز کلی از بین نمیرود. چنین اتفاقی میتواند نتیجه صعودی قویتر از انتظار در دلار یا عامل مشابه دیگری باشد، بیآنکه الزاماً چشمانداز بلندمدت بازار طلا را باطل کند.
معیار تعیینکننده تا میانه سال ۲۰۲۷
برای تشخیص اینکه سقف اخیر فقط یک سقف محلی بوده یا یک سقف سکولار بلندمدت، باید به بازار زمان بیشتری داد. در حال حاضر تنها حدود هشت ماه از سقف گذشته است. این فاصله برای اعلام پایان چرخه صعودی کافی نیست.
مرجع مقایسه بدبینانه، سقف سال ۲۰۱۱ است. پس از آن سقف، حدود یک سال گذشت و طلا همچنان نتوانست رکورد قبلی خود را پس بگیرد. همین ناتوانی طولانیتر، بهتدریج احتمال تشکیل یک سقف چرخهای بزرگ را تقویت کرد. وضعیت فعلی هنوز به آن مرحله نرسیده است.
اگر طلا تا میانه سال ۲۰۲۷ نتواند به بالاترین قیمت تاریخی جدیدی برسد، آنگاه باید در فرض «سقف محلی» تجدیدنظر کرد و نسبت به ادامه چرخه صعودی محتاطتر شد. اما تا پیش از آن، مقایسه با سال ۱۹۷۴ و میانگین سالهای میاندورهای شایسته آن است که جدی گرفته شود.
حتی بازگشت ساده طلا به مسیر میانگین تاریخی، لزوماً فوراً رکورد تازهای ایجاد نمیکند، اما میتواند قیمت را دوباره به حوالی سقفهای قبلی برساند. بنابراین، نرسیدن فوری به رکورد جدید نباید با شکست کامل سناریوی صعودی اشتباه گرفته شود. مرز زمانی معنادارتر برای قضاوت، میانه ۲۰۲۷ است، نه صرفاً چند ماه پس از سقف اخیر.
نقش دلار در ضعف کنونی طلا
یکی از دلایل اصلی ضعف فعلی طلا، چشمانداز دلار آمریکا (US Dollar) است. شاخص دلار در محدوده ۹۸٫۶ قرار دارد و اگرچه در ظاهر هنوز بسیار قدرتمند به نظر نمیرسد، ساختار آن میتواند در حال شکلدادن یک کف بالاتر باشد.
الگوی مورد انتظار برای دلار چند مرحله ساده دارد: ابتدا یک کف تشکیل میشود، سپس قیمت بالا میرود، بار دیگر برای آزمون ساختار پایین میآید و در نهایت حرکت صعودی بعدی را آغاز میکند. این توالی در گذشته چند بار دیده شده است و احتمال دارد بار دیگر در حال تکرار باشد.
عامل بنیادی این حرکت بالقوه، تورم (Inflation) و احتمال آغاز افزایش نرخ بهره از سوی فدرال رزرو (Federal Reserve یا Fed) است. اگر بانک مرکزی آمریکا بهزودی نرخها را بالا ببرد، دلار احتمالاً تقویت خواهد شد. در چنین شرایطی، طلا ممکن است از هماکنون این فشار آینده را در قیمت خود منعکس کرده باشد.
این نکته توضیح میدهد که چرا طلا میتواند پیش از شروع واقعی صعود دلار ضعیف شود و حتی پیش از اوجگیری شاخص دلار نیز کف خود را بسازد. بازارها معمولاً رویدادهای مورد انتظار را زودتر قیمتگذاری میکنند. بر این اساس، ضعف فعلی طلا میتواند بازتاب انتظار برای رالی دلار تا پایان سال باشد، نه صرفاً واکنشی به قدرت کنونی آن.
درس سال ۲۰۱۸ و دوره نخست ریاستجمهوری ترامپ
مسیر دلار در سال ۲۰۱۸ نیز برای این تحلیل اهمیت دارد؛ زیرا آن دوره با نخستین دولت دونالد ترامپ (Donald Trump) همزمان بود و اکنون نیز همان رئیسجمهور در مرکز سیاستگذاری قرار دارد. دولت ممکن است ترجیح دهد ارزش دلار پایینتر باشد، اما ترجیح سیاسی همیشه مسیر واقعی بازار را تعیین نمیکند.
در سال ۲۰۱۸، دلار تقریباً در همین بخش از تقویم سالانه وارد یک اصلاح شد و پایین آمد. بااینحال، تنها چند روز بعد یک حرکت صعودی تهاجمی را آغاز کرد. این سابقه نشان میدهد ضعف کوتاهمدت دلار میتواند پیشدرآمد قدرتگیری آن باشد، نه نشانهای قطعی از ادامه نزول.
فرض اصلی این است که طلا اکنون احتمال افزایش نرخها و آغاز حرکت صعودی دلار را «حس» کرده و به همین دلیل تحت فشار قرار گرفته است. زمانی که صعود دلار برای همه آشکار شود، ممکن است کف طلا از قبل تشکیل شده باشد یا قیمت فاصله بسیار کمی تا آن داشته باشد. این همان ویژگی پیشنگر بازارهاست: داراییها اغلب پیش از وقوع رسمی رویدادهای پولی واکنش نشان میدهند.
نرخ بهره، منحنی بازده و مداخله در بازار اوراق
ابهام درباره اینکه آیا افزایش نرخ بهره واقعاً اتفاق میافتد، یکی از دلایل تأخیر در حرکت دلار است. عامل فصلی نیز در این تأخیر نقش دارد، اما تردید بازار نسبت به تصمیم بعدی فدرال رزرو اهمیت بیشتری پیدا میکند.
اگر افزایش نرخ رخ ندهد، بخش بلندمدت منحنی بازده (Long End of the Yield Curve) برای پایینآمدن با دشواری مواجه خواهد شد. اسکات بسنت (Scott Bessent)، وزیر خزانهداری آمریکا (US Treasury Secretary)، ممکن است برای مهار نرخهای بلندمدت اقدام کند، اما مداخله در بازار محدودیتهای مهمی دارد.
وقتی سیاستگذار مستقیماً برای سرکوب بازده بلندمدت وارد عمل میشود، بازار معمولاً میزان عزم او را آزمایش میکند. فعالان بازار میخواهند بدانند دولت تا کجا حاضر است برای پایین نگهداشتن بخش بلندمدت منحنی پیش برود. چنین مداخلهای غالباً نیاز به مداخله بیشتر ایجاد میکند، نه کمتر.
بهطور مشخص، پایین نگهداشتن نرخهای بلندمدت ممکن است دولت را وادار کند بازخرید اوراق قرضه (Bond Buybacks) را بهطور پیوسته افزایش دهد. آغاز این فرایند در عمل نوعی پذیرش ضمنی است که بدون خریدهای بیشتر، کنترل بخش بلندمدت دشوار خواهد بود.
از این منظر، سادهترین و مؤثرترین راه برای مهار بخش بلندمدت منحنی میتواند افزایش نرخهای کوتاهمدت باشد. افزایش نرخ بهره احتمالاً دلار را تقویت میکند و همین قدرت بالقوه دلار، فشاری است که طلا اکنون پیشاپیش در حال قیمتگذاری آن به نظر میرسد.
سناریوی محتمل هفتههای آینده
بازه زمانی کلیدی برای طلا از میانه سپتامبر تا میانه اکتبر است. انتظار میرود در این فاصله، بازار فرایند یافتن کف را کامل کند. این کف به احتمال بیشتر بالاتر از کف اواخر ژوئن و اوایل ژوئیه خواهد بود، هرچند تشکیل کف پایینتر نیز کاملاً منتفی نیست.
در سناریوی پایه، طلا پس از یک عقبنشینی محدود، کف بالاتر خود را میسازد و سپس از آن ناحیه خارج میشود. همزمان، دلار میتواند حرکت صعودی مورد انتظار را آغاز کند. تناقض ظاهری میان کفسازی طلا و رشد دلار با ماهیت پیشنگر بازار توضیح داده میشود: طلا ممکن است فشار دلار قویتر را پیش از تحقق کامل آن جذب کرده باشد.
اگر دلار بیش از حد انتظار تقویت شود، طلا شاید کف تابستانی را نیز بشکند. اما حتی این نتیجه لزوماً نظریه اصلی را باطل نمیکند؛ بهویژه اگر افت جدید موقتی باشد و ساختار بلندمدت بالای نوار حمایتی یا در نزدیکی آن حفظ شود. آنچه تز صعودی را واقعاً زیر سؤال میبرد، نه یک نوسان کوتاهمدت در پاییز، بلکه ناتوانی طلا در بازپسگیری سقفها تا میانه ۲۰۲۷ خواهد بود.
جمعبندی؛ اصلاحی عادی در دل یک روند بزرگتر
حرکت امسال طلا، با وجود دامنه شدید نوسان، از نظر ساختار زمانی غیرعادی نیست: صعود در ابتدای سال، افت به سمت تابستان، تشکیل کف حوالی آغاز ژوئیه و سپس تلاش برای بازیابی. دادههای فصلی سالهای میاندورهای، واکنش نزدیک نوار حمایتی بازار صعودی و شباهت زمانی و قیمتی با سال ۱۹۷۴، همگی از احتمال تشکیل یک کف بالاتر در پاییز حمایت میکنند.
نمونههای ۲۰۱۸ و ۲۰۲۲ یادآوری میکنند که کف پایینتر ممکن است، اما آن را اجتنابناپذیر نمیسازند. اصلاح نزدیک به ۳۰ درصدی، بخش بزرگی از فشار را تخلیه کرده و تجربه ۱۹۷۴ نشان میدهد طلا پس از افتی مشابه میتواند تا پایان سال جهشی حدود ۵۰ درصدی داشته باشد و حتی به رکورد تازه برسد؛ هرچند تکرار دقیق چنین نتیجهای تضمینشده نیست.
در کوتاهمدت، مسیر دلار و تصمیم فدرال رزرو درباره نرخ بهره نقش محوری دارند. بازار طلا احتمالاً از هماکنون رالی آینده دلار را قیمتگذاری کرده است. در نتیجه، ممکن است درست زمانی که قدرت دلار آشکار میشود، فرایند کفسازی طلا نیز به پایان رسیده باشد.
در مجموع، سناریوی غالب این است که کف نهایی یا کف بالاتر طلا تا میانه اکتبر شکل بگیرد و پس از آن بازار برای بازگشت به سمت سقفها آماده شود. قضاوت درباره پایان سکولار چرخه صعودی هنوز زودهنگام است. تنها اگر طلا تا میانه سال ۲۰۲۷ نتواند بالاترین قیمت تاریخی تازهای ثبت کند، مقایسه با سقف ۲۰۱۱ جدیتر خواهد شد. تا آن زمان، الگوی ۱۹۷۴ و رفتار میانگین سالهای میاندورهای همچنان توضیحی معتبر برای این احتمال ارائه میکنند که ضعف کنونی نه پایان بازار صعودی، بلکه مرحلهای از بازتنظیم آن باشد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.