
یک برنده از هر ۲۴ توکن؛ واقعیت سخت سرمایهگذاری در بازار نقدشونده رمزارزها
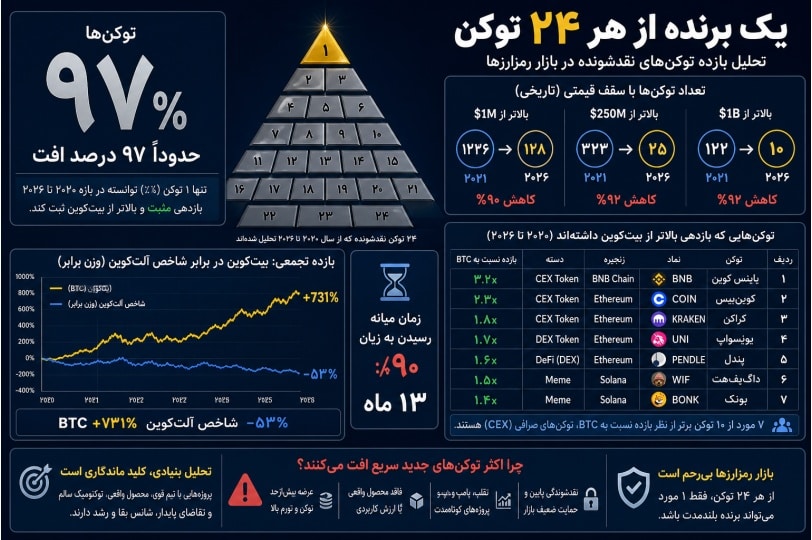
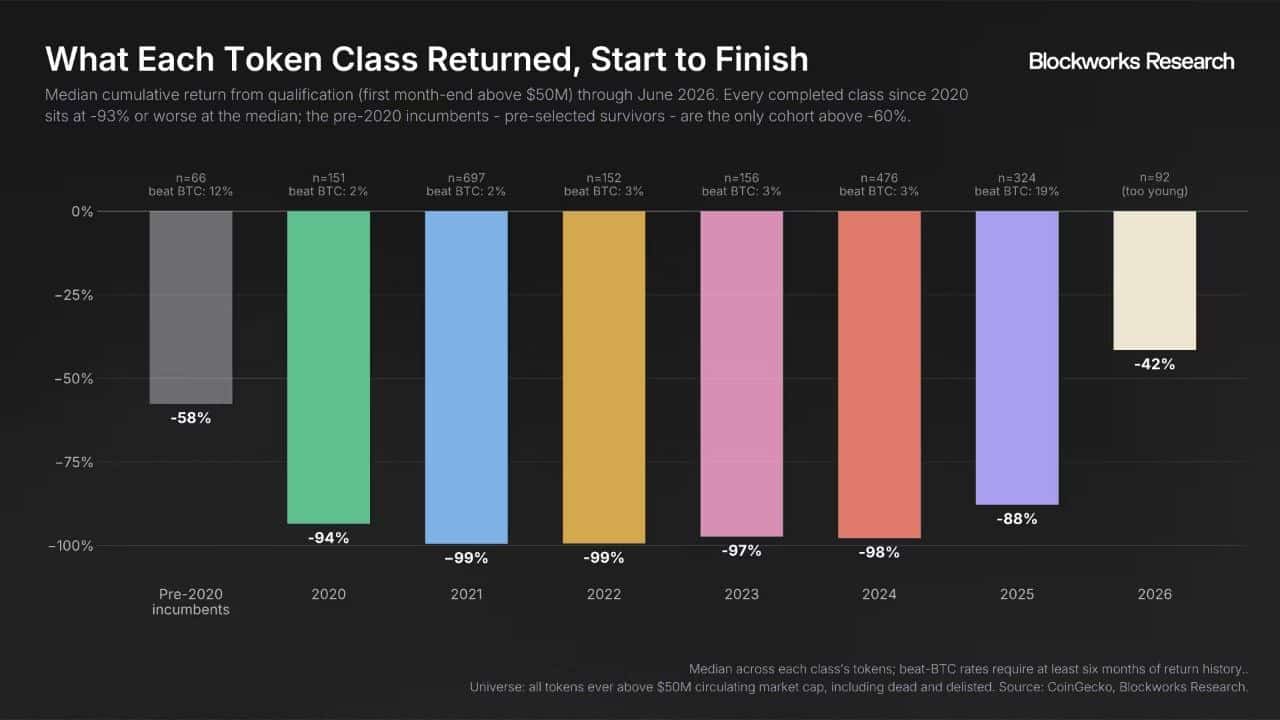
سرمایهگذاری در توکنهای نقدشونده طی سالهای اخیر بیش از آنکه شبیه انتخاب میان مجموعهای گسترده از فرصتهای رشد باشد، به جستوجوی چند استثنا در میان انبوهی از داراییهای رو به زوال تبدیل شده است. دادههای بازار از ژانویه ۲۰۲۰ تا ژوئن ۲۰۲۶ نشان میدهد توکنی که بتواند در یک دوره معنادار از بیتکوین (Bitcoin/BTC) بهتر عمل کند، نه قاعده بلکه استثنایی کمیاب است. در میان داراییهای واجد سابقه کافی، فقط حدود یک توکن از هر ۲۴ توکن توانسته بیتکوین را شکست دهد و هرچه افق زمانی بلندتر میشود، این احتمال پایینتر میآید. همزمان، زیان ۹۰ درصدی یا بیشتر برای بخش بزرگی از بازار به اتفاقی عادی تبدیل شده و توکن میانه در کل جامعه آماری حدود ۹۷ درصد از ارزش خود را نسبت به نقطه ورود تعریفشده در پژوهش از دست داده است.
مشکل فقط عملکرد ضعیف چند پروژه ناموفق نیست. ساختار بازار بهگونهای تغییر کرده که تعداد داراییها در پایین هرم بهشدت افزایش یافته، اما بخش بالایی بازار کوچکتر و متمرکزتر شده است. فرصت صعودی توکنهایی که تازه به بازار نقدشونده میرسند نیز بهطور محسوسی کاهش یافته، در حالی که ظرفیت سقوط آنها تقریباً دستنخورده باقی مانده است. نتیجه، بازاری است که در آن عرضه توکن صنعتیتر و آسانتر شده، اما سرمایه، نقدینگی و ارزش اقتصادی لازم برای پشتیبانی از این عرضه با همان سرعت رشد نکرده است.
صنعتیشدن صدور توکن و هرمی که قاعدهاش پهنتر شد
یکی از عمیقترین تحولات بازار رمزارز، صنعتیشدن انتشار توکن بوده است. پروژههای سرمایهگذاری خطرپذیر، عرضه توکن را به فرآیندی تکرارپذیر برای تأمین مالی و ایجاد نقدشوندگی خروج تبدیل کردند و پس از آن پلتفرمهای بدون مجوزی مانند پامپفان (Pump.fun) امکان صدور تعداد بسیار بیشتری از داراییهای کوچک را فراهم کردند. در نتیجه، شمار توکنها بهشدت بالا رفت؛ اما تقاضای سرمایهای، نقدینگی و بنیانهای اقتصادی لازم برای حفظ ارزش همه این داراییها به همان نسبت افزایش نیافت.
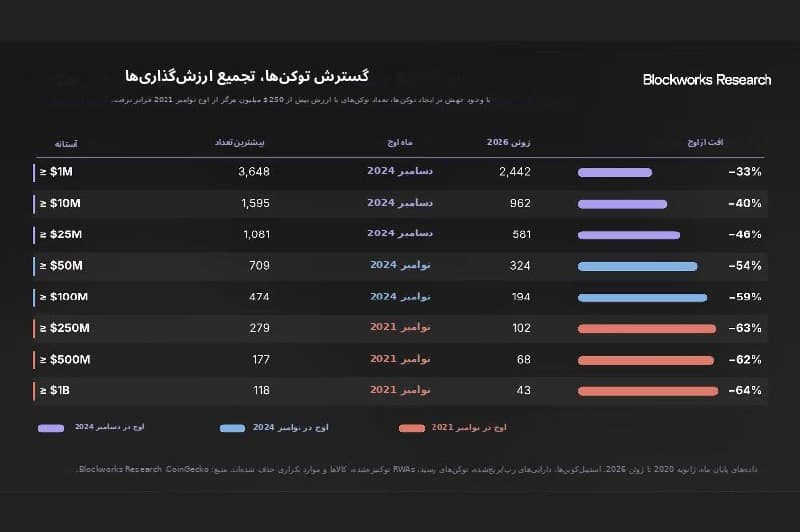
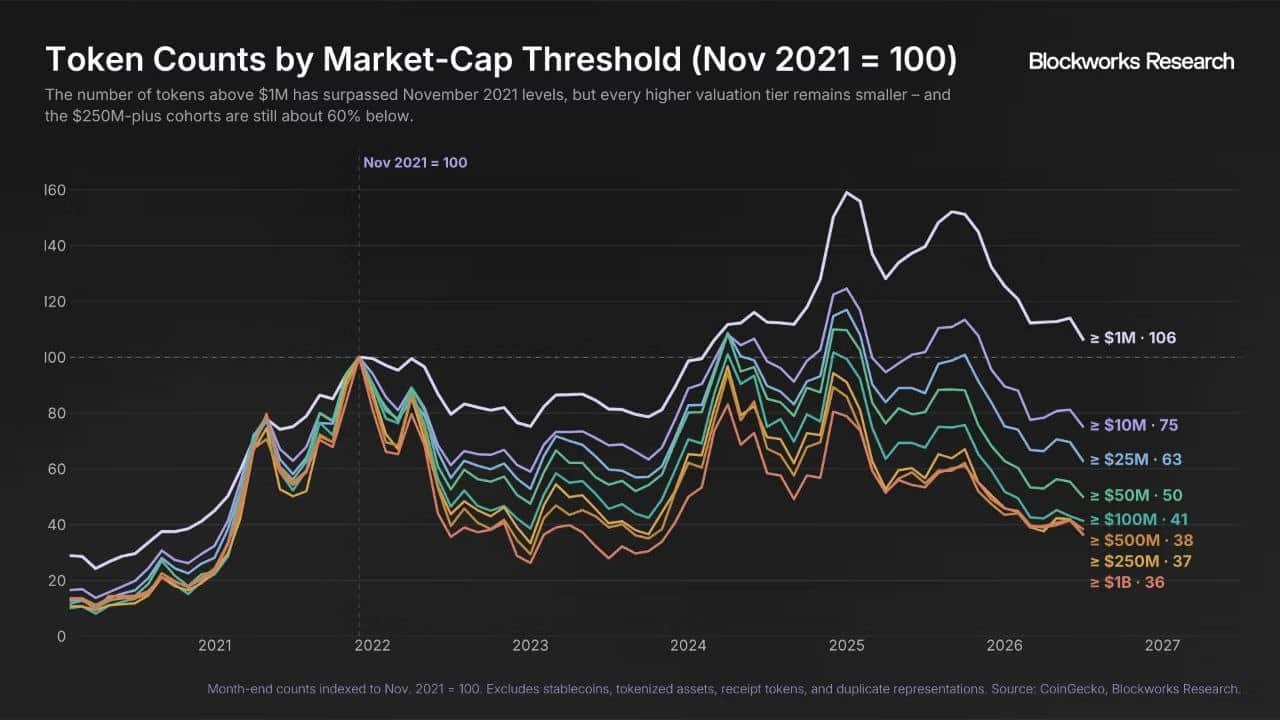
این واگرایی در پهنای بازار کاملاً قابل مشاهده است. تعداد توکنهایی با ارزش بازار بیش از یک میلیون دلار در دسامبر ۲۰۲۴ به رکورد ۳٬۶۴۸ مورد رسید؛ رقمی حتی بالاتر از اوج بازار صعودی سال ۲۰۲۱. ردههای ۱۰ و ۲۵ میلیون دلاری نیز دیرتر از اوج ۲۰۲۱ به بیشترین تعداد خود رسیدند. اما داستان برای داراییهای بزرگتر کاملاً متفاوت بود: تمام ردههای بالاتر از ۲۵۰ میلیون دلار در نوامبر ۲۰۲۱ به اوج رسیدند و پس از آن هرگز به آن سطح بازنگشتند. تا ژوئن ۲۰۲۶ فقط ۱۰۲ توکن ارزشی بیش از ۲۵۰ میلیون دلار داشتند؛ در حالی که در اوج نوامبر ۲۰۲۱ این رقم ۲۷۹ مورد بود.
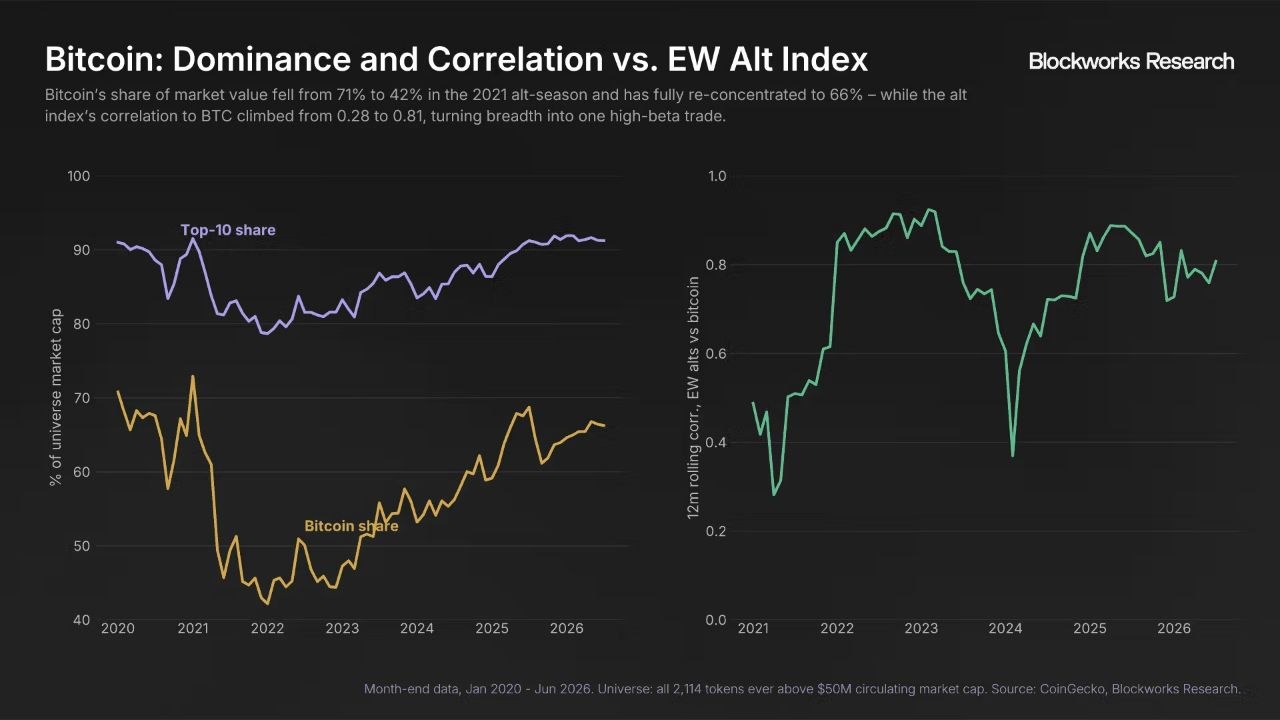
تمرکز در بالای بازار حتی شدیدتر است. تعداد توکنهای عضو باشگاه یک میلیارد دلاری تا ژوئن ۲۰۲۶ به ۴۳ مورد سقوط کرده بود؛ ۶۴ درصد کمتر از رکورد ۱۱۸ دارایی در سال ۲۰۲۱. این وضعیت در حالی شکل گرفته که قیمت بیتکوین بسیار بالاتر از کفهای بازار نزولی ۲۰۲۲ قرار دارد. سهم بیتکوین از ارزش کل جامعه مورد بررسی که در اوایل ۲۰۲۲ از ۷۱ درصد به ۴۲ درصد کاهش یافته بود، دوباره به حدود ۶۶ درصد رسید؛ سهم ۱۰ دارایی بزرگ نیز پس از افت از ۹۱ به ۷۹ درصد، مجدداً به حدود ۹۱ درصد بازگشت. به بیان دیگر، گسترش بازار در سال ۲۰۲۱ تا حد زیادی معکوس شده و سرمایه دوباره در رأس هرم متمرکز شده است.
وقتی سبد مساوی آلتکوینها در برابر بیتکوین قرار میگیرد
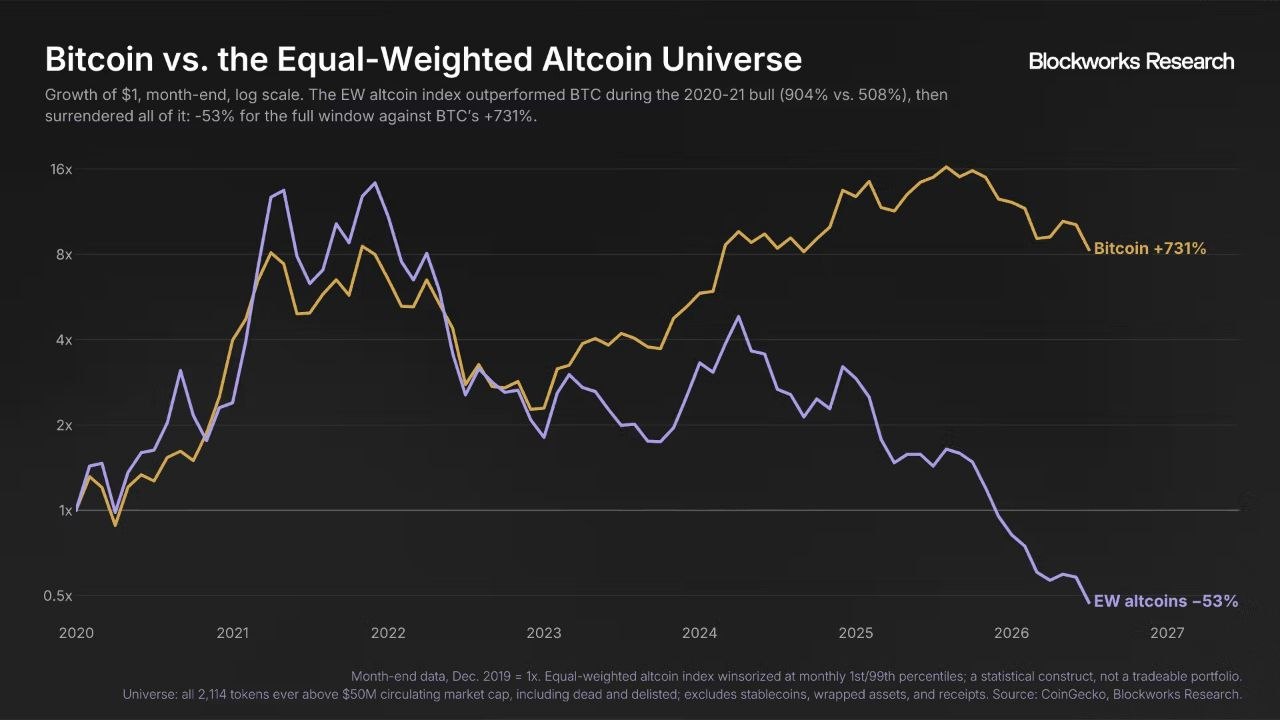
مقایسه یک شاخص هموزن از آلتکوینها با بیتکوین تصویر این دگرگونی را شفافتر میکند. از ژانویه ۲۰۲۰ تا ژوئن ۲۰۲۶، بیتکوین ۷۳۱ درصد رشد کرد، در حالی که شاخص هموزن آلتکوینها ۵۳ درصد کاهش یافت. این شاخص به هر توکن وزن یکسان میدهد و ماهانه متعادلسازی مجدد میشود؛ بنابراین یک پرتفوی قابل معامله واقعی نیست، بلکه ابزاری آماری برای سنجش عملکرد یک دارایی معمولی در بازار است.
بنابراین موفقیت بازار آلتکوینها از همان ابتدا نیز نتیجه عملکرد تعداد نسبتاً کمی برنده بسیار بزرگ بود.
استثنای بزرگ، دوره صعودی فوریه ۲۰۲۰ تا نوامبر ۲۰۲۱ بود. در آن فاصله، شاخص آلتکوینها ۹۰۴ درصد افزایش یافت، در برابر رشد ۵۰۸ درصدی بیتکوین، و تقریباً یکسوم توکنها توانستند BTC را شکست دهند. با این حال حتی در همان دورهای که مفهوم «فصل آلتکوینها» ظاهراً تأیید میشد، توزیع بازده بسیار نامتقارن بود: توکن میانه در سال ۲۰۲۱ حدود ۲۸ درصد زیان کرد، در حالی که میانه بازده دهک برتر به ۷۷۰ درصد رسید. بنابراین موفقیت بازار آلتکوینها از همان ابتدا نیز نتیجه عملکرد تعداد نسبتاً کمی برنده بسیار بزرگ بود.
پس از ۲۰۲۲ شکاف بهمراتب شدیدتر شد، اما علت آن جداشدن رفتار آلتکوینها از بیتکوین نبود. همبستگی (Correlation) بازده ماهانه شاخص هموزن آلتکوینها با BTC از ۰٫۷۲ در دوره ۲۰۲۰ تا ۲۰۲۲ به ۰٫۷۸ در سالهای ۲۰۲۳ تا ۲۰۲۶ افزایش یافت و بتا (Beta) نیز تقریباً ثابت ماند. آنچه تغییر کرد «دریفت» یا جهت متوسط بازده بود: بازده ماهانه تعدیلشده بر مبنای بتا تا پایان ۲۰۲۲ مثبت ۱٫۳ درصد بود، اما پس از آن به منفی ۵٫۵ درصد رسید.
این تغییر را میتوان در نحوه مشارکت آلتکوینها در صعود و نزول بیتکوین دید. پیش از ۲۰۲۳، آنها بهطور متوسط ۱۲۵ درصد صعود BTC و ۱۱۷ درصد نزول آن را جذب میکردند؛ رفتاری شبیه همان مواجهه اهرمی که بسیاری از سرمایهگذاران انتظار داشتند. از ۲۰۲۳ به بعد، سهم آنها از صعود بیتکوین به ۵۶ درصد کاهش یافت، اما میزان مشارکتشان در نزول به ۱۶۵ درصد رسید. یعنی آلتکوینها بخش کوچکتری از رشد را دریافت کردند و در عوض سهم بزرگتری از افت را متحمل شدند.
«آلتسیزن» از یک قاعده بازار به یک استثنای تاریخی تبدیل شد
سرنوشت برندگان چرخه ۲۰۲۰ و ۲۰۲۱ هشدار مهم دیگری دارد. از میان ۱۸۷ توکنی که در آن بازار صعودی از بیتکوین بهتر عمل کردند، ۸۶٫۱ درصد بعداً دستکم ۹۰ درصد از قیمت نوامبر ۲۰۲۱ خود را از دست دادند. بازده میانه این گروه تا ژوئن ۲۰۲۶ منفی ۹۷٫۶ درصد بود و فقط توکن اوکیبی (OKB) توانست از همان نقطه اوج به بعد همچنان از بیتکوین بهتر عمل کند. البته این معیار استمرار برتری را اندازهگیری میکند، نه بازده کل عمر دارایی؛ بعضی برندگان ۲۰۲۱ در کل تاریخ خود همچنان جلوتر از BTC باقی ماندهاند.
برای آزمودن این تصور که آلتکوینها بهطور طبیعی در بازارهای صعودی بهتر از بیتکوین عمل میکنند، ماهها بر اساس فاصله BTC از سقف تاریخی جاری دستهبندی شدند: فاصله کمتر از ۲۵ درصد بهعنوان بازار صعودی، افت بیش از ۵۰ درصد بهعنوان بازار نزولی و محدوده میان این دو بهعنوان بازار خنثی. در مجموع ماههای صعودی، شاخص آلتکوینها هیچ برتری قابل اتکایی بر بیتکوین نشان نداد. در ماههای صعودی ۲۰۲۰ و ۲۰۲۱ آلتکوینها بهطور متوسط ماهانه ۹٫۶ واحد درصد بهتر از BTC عمل کردند؛ اما در ماههای صعودی ۲۰۲۳ تا ۲۰۲۶، ماهانه ۸٫۳ واحد درصد عقب ماندند و این نتیجه از نظر آماری بسیار قویتر بود.
این تفاوت معنای مهمی دارد: برتری آلتکوینها ویژگی ذاتی «بازار گاوی» نبوده است. این پدیده بیش از هر چیز ویژگی چرخه ۲۰۲۰ و ۲۰۲۱ بود. پس از آن، آلتکوینها نهفقط در بازار نزولی، بلکه در دورههای خنثی و حتی در بازار صعودی بعدی نیز بهطور متوسط از بیتکوین عقب ماندند. بنابراین تکرار مکانیکی تجربه چرخه قبل و انتظار یک فصل عمومی آلتکوینها، پشتوانه تاریخی محکمی در دادههای جدید ندارد.
نسلهای جدید توکن هر بار سریعتر به زیان ۹۰ درصدی میرسند
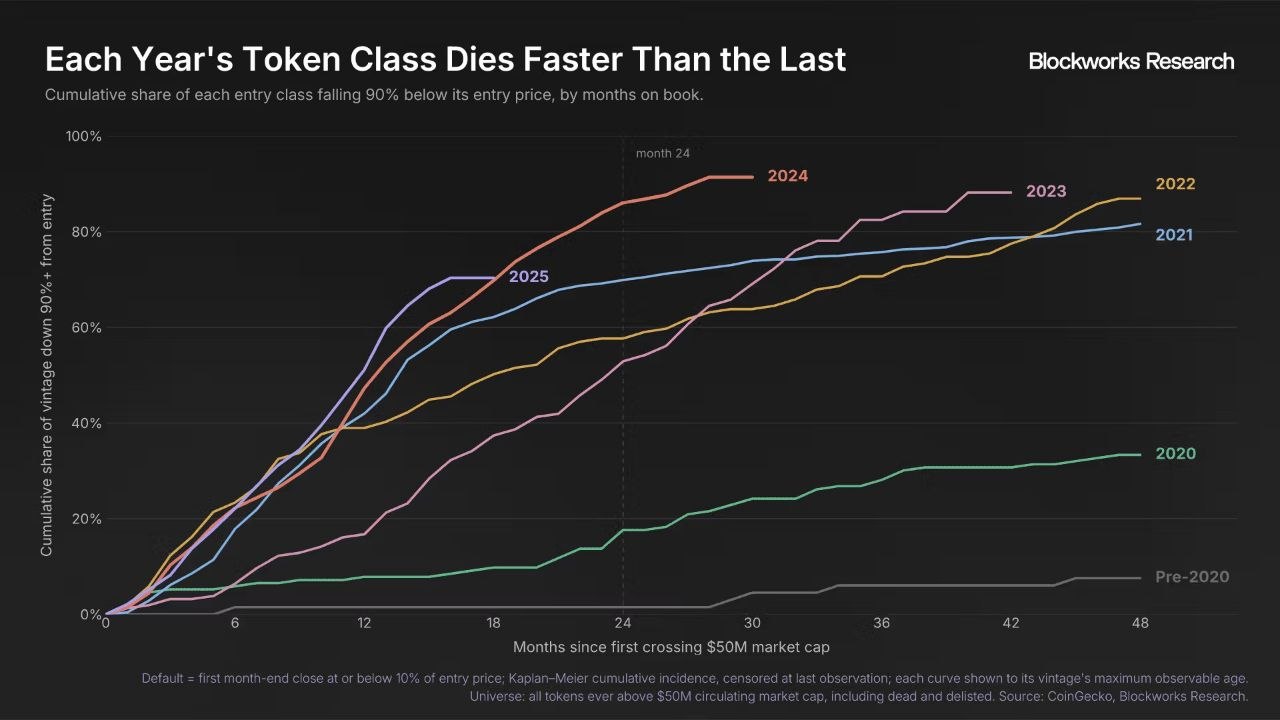
برای بررسی کیفیت نسلهای مختلف توکن، میتوان از روشی مشابه تحلیل وینتیج (Vintage Analysis) در بازار اعتبار استفاده کرد. در این چارچوب، هر توکن از نخستین پایان ماهی که ارزش بازار در گردش آن از ۵۰ میلیون دلار عبور میکند وارد نمونه میشود؛ قیمت همان زمان «قیمت احراز شرایط» یا Qualification Price محسوب میشود. سپس رسیدن قیمت در پایان یک ماه به ۱۰ درصد یا کمتر از آن نقطه، معادل «نکول» تعریف میشود؛ یعنی زیانی حداقل ۹۰ درصدی. برای مقایسه نسلهای مختلف با طول عمر متفاوت نیز از تحلیل بقای کاپلان–مایر (Kaplan–Meier Survival Analysis) استفاده شده است.
منحنیها شبیه یک دفتر اعتباری هستند که کیفیت پذیرهنویسی آن سالبهسال خرابتر شده است. پس از ۲۴ ماه، ۸۶ درصد توکنهای کلاس ۲۰۲۴ دستکم ۹۰ درصد از قیمت اولیه تعریفشده خود را از دست داده بودند؛ این رقم برای کلاس ۲۰۲۱ حدود ۷۰ درصد و برای کلاس ۲۰۲۰ فقط ۱۸ درصد بود. در کل جامعه آماری، ۷۳ درصد توکنها سرانجام وارد محدوده زیان حداقل ۹۰ درصد شدند و زمان میانه برای رسیدن به این سطح تنها ۱۳ ماه بود.
این داده اولیه بهتنهایی نتیجه قطعی درباره کل نسل ۲۰۲۶ نمیدهد، اما با جهت کلی افت کیفیت نسلهای جدید سازگار است.
کلاس ۲۰۲۶ هنوز برای نتیجهگیری نهایی بسیار جوان است؛ مسنترین اعضای آن فقط پنج ماه سابقه داشتند و تا ژوئن ۹۲ توکن شرایط ورود را کسب کرده بودند. با این حال، در میان اعضایی که امکان مشاهده سهماهه آنها وجود داشت، ۱۳٫۵ درصد تا ماه سوم به زیان ۹۰ درصدی رسیده بودند. مقدار متناظر در کلاس ۲۰۲۴ برابر ۱۰٫۳ درصد و در کلاس ۲۰۲۵ برابر ۸٫۳ درصد بود. این داده اولیه بهتنهایی نتیجه قطعی درباره کل نسل ۲۰۲۶ نمیدهد، اما با جهت کلی افت کیفیت نسلهای جدید سازگار است.
یکی از توضیحات محتمل برای این روند، تکثیر شدید تعداد توکنهاست. هر نسل جدید وارد بازاری بزرگتر و شلوغتر شده، در حالی که سرمایه بهطور فزاینده در بیتکوین و چند دارایی بزرگ متمرکز شده است. بنابراین داراییهای بیشتری برای مقدار محدودی از توجه، نقدینگی و سرمایه رقابت میکنند؛ شرایطی که احتمال باقیماندن بسیاری از پروژهها در سطوح ارزشگذاری بالا را کاهش میدهد.
سقوط «محدبیت»؛ زیان همان است اما پاداش بزرگ تقریباً ناپدید شده است
مهمترین تغییر شاید نه افزایش زیان، بلکه ناپدیدشدن بخش بزرگی از ظرفیت صعود باشد. نخستین عبور یک توکن از ارزش بازار در گردش ۵۰ میلیون دلاری لزوماً به معنای آن نیست که سرمایهگذار عمومی در همان ارزشگذاری برای نخستین بار امکان خرید پیدا کرده است. در میان توکنهای ورودی سالهای ۲۰۲۳ تا ۲۰۲۶، حدود ۱۲٫۴ درصد در زمان احراز شرایط ارزشی بیش از ۲۵۰ میلیون دلار داشتند و ۲٫۴ درصد با ارزشی بالاتر از یک میلیارد دلار وارد شدند. سهم توکنهایی که ظرف یک ماه پس از فهرستشدن از مرز ۵۰ میلیون دلار گذشتند نیز از ۳۲ درصد در سالهای ۲۰۲۰ و ۲۰۲۱ به ۴۷ درصد افزایش یافت.
این ارقام نشان میدهد بخش بیشتری از جهش ارزش از صفر تا صدها میلیون دلار پیش از آنکه بازار نقدشونده بتواند آزادانه در آن مشارکت کند، نصیب سرمایه خصوصی شده است. پیامد این تغییر، فروپاشی محدبیت (Convexity) بازده برای خریداران عمومی است. توکن میانه کلاس ۲۰۲۰ پس از احراز شرایط در نقطهای تا ۵٫۱ برابر قیمت اولیه رشد کرد؛ ۵۱ درصد آن نسل حداقل یک فرصت خروج با سود پنجبرابری و ۳۳ درصد فرصت دهبرابری ایجاد کردند. در مقابل، برای ورودیهای ۲۰۲۳ تا ۲۰۲۶، میانه بیشترین ضریب قیمت فقط ۰٫۹۳ برابر است؛ یعنی توکن میانه حتی یک پایان ماه بالاتر از قیمت ورود تعریفشده خود ثبت نکرده است.
فقط ۳٫۹ درصد از ورودیهای جدید در مقطعی به پنج برابر قیمت احراز شرایط رسیدند و تنها ۱٫۴ درصد بازده دهبرابری ایجاد کردند. در عین حال، سمت منفی توزیع بازده تقریباً تغییر نکرده است: نتیجه نهایی میانه هم برای کلاس ۲۰۲۰ و هم برای توکنهای ۲۰۲۳ تا ۲۰۲۶ نزدیک منفی ۹۵ درصد بود. به بیان ساده، همان خطر سقوط تقریباً کامل باقی مانده، اما پاداش بالقوهای که زمانی پذیرش این خطر را توجیه میکرد بهشدت کوچک شده است.
حتی عرضههای بزرگ نیز این مسئله را حل نکردند. ۲۶ توکنی که از سال ۲۰۲۳ به بعد با ارزشی بالاتر از یک میلیارد دلار وارد جامعه مورد بررسی شدند، کمتر از گروههای کوچکتر در معرض افت ۹۰ درصدی قرار گرفتند؛ اما میانه بیشترین رشد آنها همچنان فقط حدود یک برابر بود. از ۹۵۵ توکن واجد شرایط از سال ۲۰۲۳ به بعد، تنها ۳۷ مورد پنجبرابر شدند و حدود ۱۳ مورد به ده برابر رسیدند. گروه دهبرابری عمدتاً شامل میمکوینهایی مانند پپه (PEPE)، داگویفهت (WIF) و بانک (BONK) بود؛ هرچند ویرچوالز (VIRTUAL) و هایپرلیکویید (HYPE) از استثناهای غیرمیمی محسوب میشدند. در گروه پنج تا دهبرابری نیز داراییهای زیرساختی و امور مالی غیرمتمرکز مانند رولبیت (Rollbit)، پندل (Pendle)، سلستیا (Celestia)، اوندو (Ondo) و سی (Sei) دیده میشدند.
ورود به جمع بزرگان، بیست برابر دشوارتر شده است
در کنار کاهش ظرفیت صعود، آستانه تبدیلشدن به یک دارایی واقعاً مهم نیز بهشدت افزایش یافته است. در ژوئن ۲۰۲۰، ارزش بازار صدمین توکن بزرگ فقط ۴۷ میلیون دلار بود؛ حتی پایینتر از آستانه ۵۰ میلیون دلاری مورد استفاده برای ورود به جامعه آماری. تا دسامبر ۲۰۲۴، برای ورود به صد دارایی بزرگ بازار تقریباً ۹۰۰ میلیون دلار ارزش لازم بود و جای گرفتن در میان ۲۰ دارایی نخست به بیش از هشت میلیارد دلار نیاز داشت. یک پروژه جدید، در نتیجه، نسبت به سال ۲۰۲۰ تقریباً از نقطهای بیست برابر دورتر از رأس بازار شروع میکرد.
تعداد کمی از تازهواردان توانستهاند این فاصله را بهطور پایدار جبران کنند. شیبا اینو (Shiba Inu/SHIB) برای ۴۹ ماه در میان ۲۰ دارایی برتر باقی ماند و از توزیع گسترده میان سرمایهگذاران خرد بهره برد. تونکوین (Toncoin/TON) با اتکا به پیوند خود با تلگرام (Telegram) تا زمان بررسی ۳۶ ماه در این جمع حضور داشت. هایپرلیکویید نیز پس از احراز شرایط در نوامبر ۲۰۲۴ وارد ۲۰ دارایی بزرگ شد و با کمک موقعیت خود در بازار صرافی غیرمتمرکز قراردادهای دائمی، درآمد قابل توجه و سازوکارهای بازخرید همسو با دارندگان توکن، جایگاهش را حفظ کرد.
تعقیب برندگان اخیر نتیجه معکوس داده است
تحلیل عوامل (Factor Analysis) نشان میدهد برخی از رفتارهایی که معمولاً توجه سرمایهگذاران را جلب میکنند، در سالهای اخیر دقیقاً با بازده ضعیفتر همراه بودهاند. ویژگیهایی مانند اندازه، مومنتوم (Momentum)، نوسانپذیری (Volatility) و گردش معاملات بهصورت ماهانه سنجیده شدند و بازده بعدی گروههای دارای مقادیر بالا و پایین با یکدیگر مقایسه شد. اندازه بازار در نمونه کامل تفاوت آماری معناداری میان بازده توکنهای بزرگ و کوچک ایجاد نکرد. اثری ظاهراً مثبت برای توکنهای کوچک فقط زمانی دیده شد که نمونه به رتبهبندیهای تاریخی ۲۰۰ دارایی بزرگ محدود شد؛ روشی که داراییهای هرگز بزرگنشده را حذف میکند و در نتیجه گرفتار سوگیری بقا (Survivorship Bias) میشود.
قویترین نتیجه به مومنتوم مربوط بود. پس از ۲۰۲۲، توکنهایی که در سه ماه قبل بهترین عملکرد را داشتند، در ماه بعد بهطور متوسط ۳٫۸ واحد درصد بدتر از ضعیفترین گروه عمل کردند. پنجک دارای بیشترین مومنتوم در مجموع ۸۷ درصد افت کرد، در حالی که زیان تجمعی پنجک دارای کمترین مومنتوم حدود ۵۰ درصد بود. همین جهت معکوس با دورههای اندازهگیری یکماهه و ششماهه نیز مشاهده شد.
این نتیجه اما محدودیت مهمی دارد. وقتی فقط توکنهای دارای ارزش بازار بیش از ۱۰۰ میلیون دلار بررسی شدند، فاصله بازده به ۱٫۱ واحد درصد در ماه کاهش یافت و دیگر از نظر آماری معنادار نبود. بنابراین مومنتوم معکوس بیش از آنکه قاعدهای برای کل بازار باشد، پدیدهای متمرکز در داراییهای کوچک و متوسط است؛ هرچند در آزمونهای مختلف نقدشوندگی همچنان مشاهده شد.
رگرسیون فاما–مکبث (Fama–MacBeth Regression) نیز همین تصویر را تقویت کرد. در دوره ۲۰۲۳ تا ۲۰۲۶، افزایش یک انحراف معیار در مومنتوم با ۱٫۲ واحد درصد عملکرد ضعیفتر ماهانه و افزایش یک انحراف معیار در نوسان با حدود ۰٫۶ واحد درصد عملکرد ضعیفتر همراه بود. اندازه و گردش معاملات اثر معناداری نداشتند. مومنتوم در بازار صعودی ۲۰۲۰ و ۲۰۲۱ تقریباً بیاهمیت بود، در بازار نزولی ۲۰۲۲ معکوس شد و پس از آن نیز منفی باقی ماند؛ یعنی دو ویژگی جذاب برای سفتهبازی ــ رشد اخیر و نوسان زیاد ــ در دوره جدید غالباً نشانهای نامطلوب برای بازده بعدی بودهاند.
فقط اقلیتی کوچک بیتکوین را شکست دادند
از میان توکنهایی که حداقل شش ماه سابقه قابل اندازهگیری داشتند، فقط ۸۱ مورد یا ۴٫۱ درصد توانستند در بازه اختصاصی خود از بیتکوین بهتر عمل کنند. برای جلوگیری از اینکه قیمتهای غیرقابل معامله یک دارایی متروک برنده کاذب بسازند، یک توکن فقط زمانی برنده شمرده شد که آخرین قیمت ماهانه آن حداقل ۱۰ هزار دلار حجم معامله همراه داشته باشد. هرچه شرط سابقه سختتر میشود، نرخ موفقیت نیز کاهش پیدا میکند: از میان ۱٬۳۰۵ توکن با دستکم ۲۴ ماه سابقه، فقط ۲۲ مورد یا ۱٫۷ درصد بیتکوین را شکست دادند.
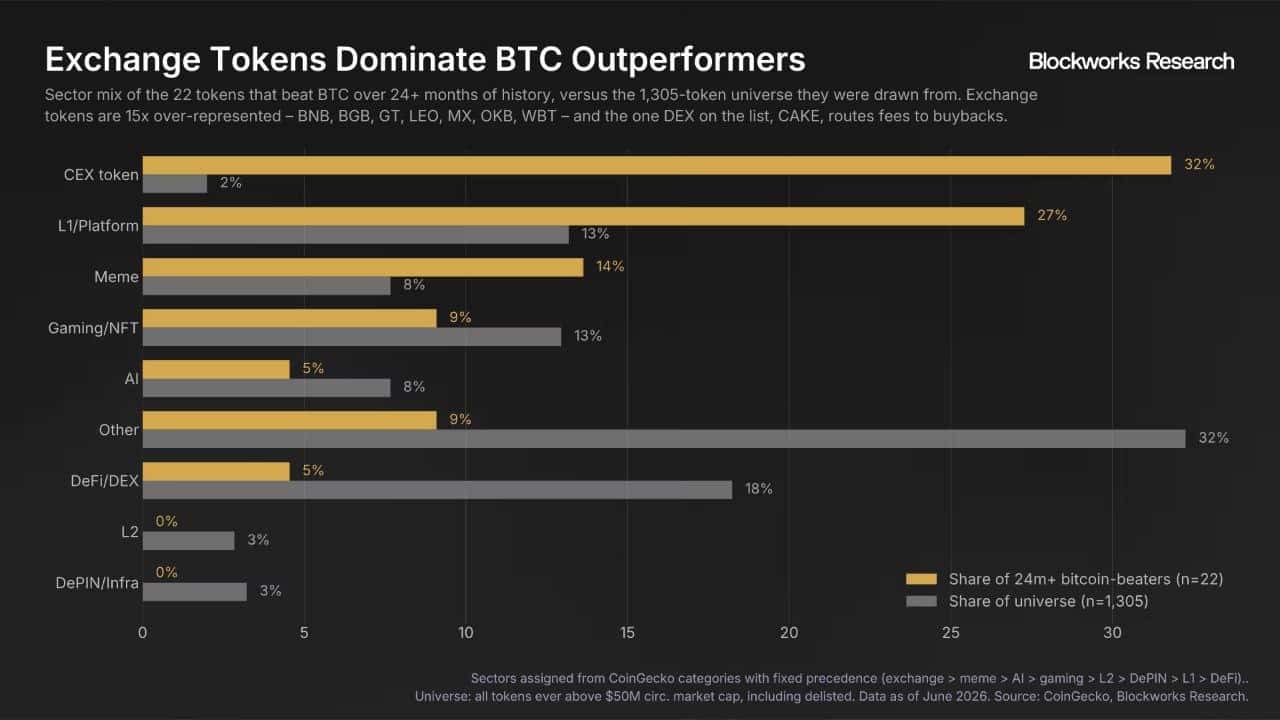
در میان این اقلیت کوچک، توکنهای صرافیهای متمرکز (Centralized Exchange Tokens/CEX Tokens) به شکلی نامتناسب حضور دارند. آنها فقط ۲٫۱ درصد جامعه دارای سابقه بلندمدت را تشکیل میدادند، اما ۳۲ درصد برندگان این گروه بودند؛ یعنی حدود ۱۵ برابر بیشتر از سهم طبیعی خود. بیانبی (BNB)، اوکیبی، گیتتوکن (GT)، لئو (LEO)، بیتگت توکن (BGB)، وایتبیت کوین (WBT) و امایکس توکن (MX) همگی از BTC بهتر عمل کردند. در مجموع هفت مورد از تنها ۲۷ توکن صرافی متمرکز موفق شدند؛ نرخ موفقیتی حدود ۲۶ درصد در برابر تقریباً ۱٫۲ درصد برای باقی بازار.
این ویژگی، توکن را به چیزی نزدیکتر به یک ادعای اقتصادی بر جریان ارزش تبدیل میکند؛ هرچند دادهها بهتنهایی ثابت نمیکنند که هر برنامه بازخرید در هر پروتکل الزاماً به بازده بهتر خواهد انجامید.
پنکیکسواپ (PancakeSwap) با توکن کیک (CAKE) تنها توکن صرافی غیرمتمرکز (Decentralized Exchange Token/DEX Token) در این مجموعه بود. وجه مشترک مهم آن با توکنهای صرافی متمرکز، وجود درآمد کارمزدی و هدایت بخشی از آن به بازخرید و سوزاندن مکرر توکن است. این ویژگی، توکن را به چیزی نزدیکتر به یک ادعای اقتصادی بر جریان ارزش تبدیل میکند؛ هرچند دادهها بهتنهایی ثابت نمیکنند که هر برنامه بازخرید در هر پروتکل الزاماً به بازده بهتر خواهد انجامید.
برندگان دیگر شامل داراییهای تثبیتشدهای مانند اتریوم (Ethereum/ETH)، سولانا (Solana/SOL) و ترون (TRON) و تعداد محدودی میمکوین یا برنده خاص یک چرخه بودند. اما وجود این استثناها به معنای موفقیت عمومی بخشهای مربوطه نیست. برای نمونه، در میان ۲۷۵ میمکوین واجد شرایط، بازده میانه حدود منفی ۹۷ درصد بود و نرخ شکستدادن بیتکوین حتی اندکی پایینتر از متوسط کل بازار قرار داشت.
این تمرکز شدید برندگان شباهتی به یافته مشهور هندریک بسمبیندر (Hendrik Bessembinder) درباره بازار سهام آمریکا دارد؛ پژوهشی که نشان میداد بخش بسیار کوچکی از شرکتهای بورسی مسئول عمده خلق خالص ثروت بلندمدت بازار بودهاند. تفاوت مهم آن است که توزیع نتایج در بازار توکن بسیار خشنتر است: دارایی میانه فقط از معیار مرجع عقب نمانده، بلکه حدود ۹۷ درصد ارزش خود را از دست داده است.
نتیجه برای تخصیصدهندگان سرمایه: بیتکوین باید مانع پایه باشد
برای سرمایهگذاری در بازار نقدشونده توکنها، بیتکوین منطقیترین نرخ مانع یا هردل (Hurdle Rate) است. اگر فقط ۴٫۱ درصد داراییهای دارای حداقل سابقه لازم و ۱٫۷ درصد توکنهای دارای سابقه حداقل دو ساله از BTC بهتر عمل کردهاند، خرید سبدی گسترده از توکنها از نظر تاریخی جایگزین مؤثری برای نگهداری ساده بیتکوین نبوده است. این نتیجه البته درباره مرحله نقدشونده چرخه عمر توکن صدق میکند و قیمتهای ورود سرمایهگذاران خطرپذیر، برنامههای وستینگ (Vesting) یا توزیعهایی را که پیش از عرضه عمومی رخ دادهاند اندازهگیری نمیکند.
اندازه موقعیت نیز باید با نرخ پایه شکست سازگار باشد. وقتی توکن میانه ۹۷ درصد افت کرده و ۷۳ درصد کل داراییهای واجد شرایط حداقل یکبار به زیان ۹۰ درصدی رسیدهاند، افت تقریباً کامل نمیتواند صرفاً یک «ریسک دنبالهای» بسیار نادر تلقی شود. برای بخش بزرگی از توکنهای عمومی، چنین زیانی بخشی از توزیع عادی نتایج تاریخی بوده است. همین موضوع نگاه محتاطانهتری به عرضههای جدید را ضروری میکند، بهخصوص وقتی نسلهای جدید سریعتر فرسوده شدهاند و در همان زمان ظرفیت صعود بعد از عرضه نیز کاهش یافته است.
گسترش تعداد توکنهای موجود در پرتفوی نیز الزاماً تنوعبخشی مؤثری ایجاد نمیکند. یک سبد بزرگ میتواند ریسک خاص یک پروژه را کاهش دهد، اما در برابر ریسک سیستماتیک بازار رمزارز محافظت چندانی ایجاد نمیکند. در چنین محیطی، سرمایهگذاری گزینشی روی تعداد محدودی موقعیت با اعتقاد تحلیلی بالا ممکن است برای سرمایهگذاری که توان بررسی عمیق پروژهها را دارد منطقیتر از خرید گسترده کل بازار باشد؛ در حالی که تنوع واقعی همچنان نیازمند داراییهایی خارج از اکوسیستم رمزارز است.
جریان نقدی و همسویی اقتصادی میان پروتکل و دارنده توکن نیز اهمیت بیشتری پیدا میکند. حضور نامتناسب توکنهای صرافی در میان برندگان بلندمدت با یک وجه مشترک قابل توجه همراه است: کسب کارمزد واقعی و استفاده از درآمد برای بازخرید یا کاهش عرضه. این الگو دلیل کافی برای نتیجهگیری قطعی درباره همه پروتکلها نیست، اما نشان میدهد در بازاری که «روایت» بهتنهایی کمتر قادر به حفظ ارزش شده، سازوکاری که منافع اقتصادی را مستقیماً به دارندگان توکن منتقل کند میتواند معیار مهمتری در تحلیل بنیادی باشد.
جامعه آماری و آزمونهایی که نتیجه را تحت فشار قرار دادند
جامعه اصلی شامل ۲٬۱۱۴ توکن بود که حداقل در پایان یک ماه بین ژانویه ۲۰۲۰ و ژوئن ۲۰۲۶ ارزش بازار در گردششان از ۵۰ میلیون دلار عبور کرده بود. این داراییها از بررسی ۱۲٬۰۱۴ فهرست کوینگکو (CoinGecko)، شامل توکنهای غیرفعال و حذفشده از صرافیها، شناسایی شدند. پس از ورود یک توکن به نمونه، حتی اگر بعداً غیرفعال یا دیلیست میشد، از جامعه حذف نمیشد. برای تحلیل پهنای بازار نیز مجموعه بزرگتری شامل حدود ۱۰٫۷ هزار دارایی بومی رمزارز که دستکم یک ماه ارزش بیش از یک میلیون دلار داشتند، از میان حدود ۵۴ هزار فهرست بررسی شد. استیبلکوینها (Stablecoins)، داراییهای رپشده، توکنهای لیکوئید استیکینگ، رسیدها، داراییهای دنیای واقعی توکنیزهشده و موارد تکراری کنار گذاشته شدند.
بازدهها از پایان ماه به پایان ماه محاسبه شدند و مشاهداتی که بیش از ۱۰ روز کهنه بودند کنار گذاشته شدند. برای شاخص هموزن، بازدههای ماهانه در صدکهای اول و نودونهم وینسورایز (Winsorize) شدند تا خطاهای باقیمانده قیمتگذاری در توکنهای بسیار کوچک بر نتیجه مسلط نشوند. آمارههای t نیز با خطاهای استاندارد نیوی–وست (Newey–West Standard Errors) و سه وقفه محاسبه شدند. یک ممیزی داده ۱۰۶ دارایی رپشده، تکراری، متصل به قیمت یا دارای معاملات ساختگی، ۶۰۲ ماه بازده آلوده به نمادهای قدیمی و ۹۱ دارایی دارای خطاهای احتمالی تغییر واحد را شناسایی و در محاسبات مربوطه حذف کرد.
نتایج در برابر تغییر آستانه ورود نیز مقاوم ماندند. با افزایش حداقل ارزش بازار از ۵۰ به ۱۰۰ میلیون دلار، بازده میانه همچنان منفی ۹۷ درصد بود و ۴٫۳ درصد توکنها بیتکوین را شکست دادند؛ در آستانه ۲۵۰ میلیون دلار نیز بازده میانه همان منفی ۹۷ درصد و نرخ برتری بر BTC حدود ۳٫۸ درصد بود. بنابراین نتیجه اصلی صرفاً محصول انتخاب یک آستانه ۵۰ میلیون دلاری خاص نیست.
این احتمال نیز بررسی شد که توکنها هنگام عبور از مرز ۵۰ میلیون دلار شاید نزدیک یک سقف محلی باشند و همین موضوع بازده بعدی را مصنوعی ضعیف نشان دهد. شروع اندازهگیری با شش ماه تأخیر هنوز بازده میانه منفی ۹۴ درصد و نرخ شکست بیتکوین ۳٫۵ درصد را نشان داد؛ با ۱۲ ماه تأخیر، ارقام به منفی ۹۱ درصد و ۳٫۶ درصد رسیدند. حتی اگر پایان نمونه به دسامبر ۲۰۲۴، یکی از قویترین نقاط چرخه جاری، منتقل میشد، توکن میانه پیش از آن ۸۱ درصد افت کرده و ۸۲ درصد کل جامعه پایینتر از قیمت احراز شرایط خود قرار داشت.
تعریف رژیمهای بازار نیز نتیجه کلی را تغییر نداد. با آستانههای جایگزین برای تعریف بازار صعودی و نزولی، آلتکوینها در چرخه ۲۰۲۰ و ۲۰۲۱ همچنان حدود ۸ تا ۱۰ واحد درصد در ماه بهتر از بیتکوین و در ماههای صعودی ۲۰۲۳ تا ۲۰۲۶ حدود ۸ تا ۸٫۳ واحد درصد بدتر از آن عمل کردند. نتیجه مومنتوم معکوس نیز با دورههای شکلگیری یک، سه و ششماهه و چندین فیلتر نقدشوندگی حفظ شد، هرچند همانطور که دادهها نشان میدهند، این اثر عمدتاً به نیمه کوچکتر بازار محدود است.
بازار توکنها از «خرید همهچیز» به شکار استثناها رسیده است
مجموع این شواهد تصویری بسیار متفاوت از سالهای نخست رونق آلتکوینها ترسیم میکند. مسئله صرفاً این نیست که تعداد زیادی توکن شکست میخورند؛ سرمایهگذار عمومی اکنون با ترکیبی دشوارتر روبهروست: عرضه داراییها بیشتر شده، سرمایه در رأس بازار متمرکزتر است، نسلهای جدید سریعتر فرسوده میشوند، مومنتوم مثبت در بخش بزرگی از بازار به نشانهای منفی تبدیل شده و احتمال دستیابی به بازدههای پنج یا دهبرابری پس از ورود به بازار نقدشونده بهشدت کاهش یافته است. در مقابل، ظرفیت سقوط ۹۰ تا ۹۷ درصدی تقریباً همانقدر جدی باقی مانده است.
هنوز برای سنجش موفقیت این سازوکارها زود است، اما جهت آنها به مسئلهای واقعی پاسخ میدهد: توکن زمانی میتواند ارزش پایدار ایجاد کند که میان موفقیت اقتصادی پروژه و منافع دارنده آن ارتباط روشنتری برقرار شود.
با این حال، نتیجه الزاماً این نیست که توکن بهعنوان یک طبقه دارایی هیچ آیندهای ندارد. نشانههایی از تلاش برای بهبود شفافیت و حقوق اقتصادی دارندگان توکن وجود دارد؛ از جمله چارچوب شفافیت توکن (Token Transparency Framework) بلاکورکس (Blockworks) و الگوهای «کوینهای مالکیت» (Ownership Coins) متادائو (MetaDAO). هنوز برای سنجش موفقیت این سازوکارها زود است، اما جهت آنها به مسئلهای واقعی پاسخ میدهد: توکن زمانی میتواند ارزش پایدار ایجاد کند که میان موفقیت اقتصادی پروژه و منافع دارنده آن ارتباط روشنتری برقرار شود.
در چنین بازاری، ارزش تحلیل بنیادی نه کمتر، بلکه بیشتر میشود. دوران کسب بازده صرفاً از قرارگرفتن در معرض یک سبد گسترده و رو به رشد از توکنها دستکم بر اساس تجربه ۲۰۲۳ تا ۲۰۲۶ دیگر شباهتی به چرخه ۲۰۲۰ و ۲۰۲۱ ندارد. مزیت احتمالی اکنون در تشخیص همان اقلیت کوچکی نهفته است که میتوانند ارتباط خود با بازار را حفظ کنند، درآمد واقعی ایجاد کنند و بخشی از آن ارزش را به دارندگان توکن منتقل سازند. اگر نرخ پایه موفقیت واقعاً نزدیک یک در ۲۴ باشد و برای داراییهای باسابقهتر حتی پایینتر برود، پرسش اصلی دیگر این نیست که «کدام آلتکوینها رشد خواهند کرد؟»؛ پرسش دشوارتر این است که کدام پروژهها آنقدر متفاوتاند که بتوانند از یک نرخ پایه بهشدت نامطلوب جان سالم به در ببرند.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.