
هایپرلیکویید و رؤیای «صرافی همهچیز»: چرا بازار شاید هنوز HYPE را درست نفهمیده باشد
هایپرلیکویید دیگر فقط یک صرافی سریع برای معاملات دائمی رمزارزها نیست. روایت صعودی پیرامون این پروژه بر پایه ایدهای بزرگتر شکل گرفته است: تبدیل شدن به زیرساختی جهانی برای معامله هر نوع دارایی، قرارداد، رویداد و ابزار مشتقه؛ جایی که کاربر بتواند با یک موجودی وثیقه، همزمان روی بیتکوین، اتریوم، طلا، نفت، سهام، رویدادهای اقتصادی، اختیار معامله و قراردادهای پیشبینی موقعیت بگیرد. در این نگاه، هایپرلیکویید نه یک محصول منفرد، بلکه بکاند مالی نسل بعدی دیفای است؛ نوعی «صرافی همهچیز» که میتواند پشتصحنه بسیاری از رابطهای کاربری، کیفپولها و حتی بازیگران قانونمندتر بازار قرار بگیرد.
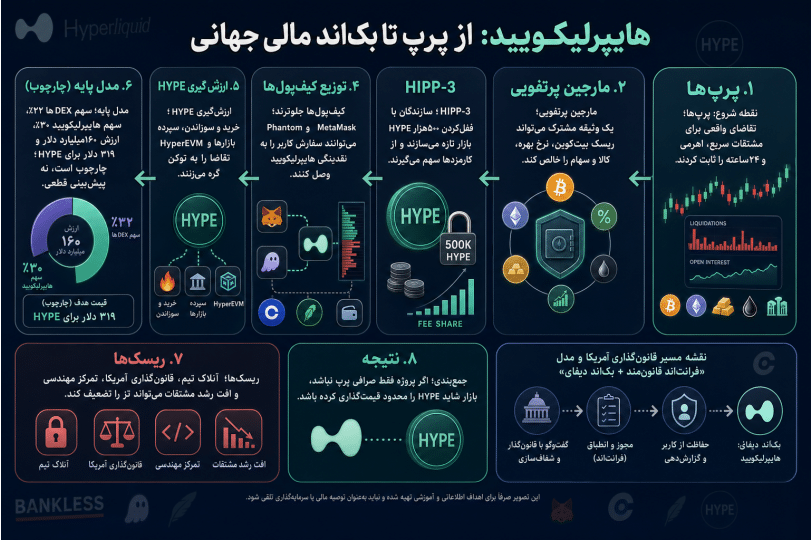
نقطه آغاز این داستان، موفقیت معاملات دائمی یا Perpetuals است؛ ابزاری که در کریپتو به محصولی بسیار محبوب تبدیل شده و حالا توجه بازیگران مالی سنتی را نیز جلب کرده است. واکنش نهادهای سنتی، از جمله حساسیت بازارهای مشتقه قدیمی نسبت به ورود قراردادهای دائمی به بازارهای قانونگذاریشده آمریکا، نشان میدهد که این محصول دیگر یک پدیده حاشیهای نیست. وقتی بازیگرانی که سالها انحصار زیرساخت مالی را در دست داشتهاند، در برابر محصولی تازه احساس تهدید میکنند، معمولاً یعنی آن محصول به تناسب بازار رسیده است.
با این حال، تز سرمایهگذاری روی هایپرلیکویید فقط بر جذابیت قراردادهای دائمی بنا نشده است. پرپها قابل کپی شدناند؛ بایننس، کوینبیس، کالشی و دیگران نیز میتوانند چنین ابزارهایی ارائه کنند. آنچه هایپرلیکویید را متمایز میکند، ترکیب چند مؤلفه است: نقدینگی واقعی، تمرکز بر غیرمتمرکزسازی تدریجی، مدل ارزشگیری مستقیم برای توکن HYPE، امکان ساخت بازارهای جدید از سوی بازیگران مستقل، و مهمتر از همه، حرکت به سمت مارجین پرتفویی در مقیاسی گسترده.
فراتر از یک صرافی پرپ
بازار معمولاً پروژهها را در قالبی که از ابتدا با آن شناخته شدهاند قیمتگذاری میکند. هایپرلیکویید هم در نگاه اول یک صرافی پرپ سریع، موفق و روبهرشد دیده میشود. اما نگاه خوشبینانهتر این است که پرپ فقط نقطه ورود بوده، نه مقصد نهایی. اگر این پروژه بتواند از بازارهای رمزارزی عبور کند و به زیرساختی برای معامله انواع داراییها و رویدادها تبدیل شود، ارزشگذاری آن دیگر نباید صرفاً با معیارهای یک صرافی پرپ سنجیده شود.
ایده «صرافی همهچیز» در سالهای اخیر در میان چند بازیگر بزرگ بازار دیده شده است. رابینهود تلاش کرده برای کاربران خرد به نوعی سوپراپ مالی تبدیل شود. کوینبیس میخواهد مرکز معامله داراییهای دیجیتال و محصولات مالی مرتبط باشد. اما تفاوت اساسی هایپرلیکویید در ماهیت دیفای آن است: دسترسی بدون مجوز، مقاومت در برابر سانسور، نقدینگی جهانی و امکان اتصال فرانتاندهای مختلف به یک بکاند مشترک.
رابینهود در اصل یک کارگزاری است، نه صرافی به معنای کامل. کوینبیس به هایپرلیکویید نزدیکتر است، چون واقعاً نقش صرافی را ایفا میکند؛ اما مدل متمرکز آن محدودیتهایی دارد. در مقابل، هایپرلیکویید میتواند به لایهای تبدیل شود که رابطهای کاربری مختلف، از کیفپولها گرفته تا پلتفرمهای قانونمندتر، روی آن ساخته شوند. در چنین مدلی، کاربر نهایی لزوماً نام هایپرلیکویید را نمیبیند، اما نقدینگی، تسویه، دفتر سفارش یا منطق معاملاتی از آن تأمین میشود.
مارجین پرتفویی؛ موتور پنهان صرافی همهچیز
در میان تمام محرکهای رشد هایپرلیکویید، مارجین پرتفویی شاید بنیادیترین باشد. دلیل اهمیت آن این است که معاملهگر را از مدیریت جداگانه وثیقه در بازارهای مختلف آزاد میکند. بهجای اینکه برای هر موقعیت، هر بازار و هر ابزار مشتقه حساب جداگانهای لازم باشد، کاربر یک موجودی وثیقه واحد دارد و سود و زیان موقعیتها در برابر یکدیگر خنثی یا تقویت میشوند.
برای نمونه، معاملهگری را تصور کنید که روی بیتکوین موقعیت خرید دارد، اما برای پوشش ریسک خود همزمان روی افزایش نرخ بهره در جلسه بعدی بانک مرکزی شرط میبندد. اگر افزایش نرخ بهره باعث افت بیتکوین شود، زیان موقعیت اول میتواند تا حدی با سود موقعیت دوم جبران شود. یا سرمایهگذاری که روی قیمت آینده DRAM نظر دارد، ممکن است همزمان روی سهام شرکتی مثل Micron موقعیت بگیرد. ارزش واقعی زمانی آشکار میشود که این موقعیتها در یک محیط مشترک، با یک وثیقه مشترک و با امکان خالصسازی ریسک مدیریت شوند.
این همان جایی است که مقیاس اهمیت پیدا میکند. اگر یک پلتفرم فقط یک بازار داشته باشد، کاربر برای معامله بعدی باید سرمایه تازه منتقل کند. اما اگر همان پلتفرم دهها یا صدها بازار داشته باشد، موجودی قبلی میتواند بلافاصله در محصول بعدی به کار گرفته شود. این یعنی فروش متقاطع محصولات مالی با هزینه کمتر، چسبندگی بیشتر کاربر و بازدهی فزاینده نسبت به مقیاس. در بازارهای مالی، برنده شدن اغلب به برنده شدن بیشتر منتهی میشود؛ چون نقدینگی، وثیقه، کاربر و ابزارهای معاملاتی همدیگر را تقویت میکنند.
HIPP-3 و غیرمتمرکز شدن ساخت بازارها
اگر مارجین پرتفویی ستون سرمایهای صرافی همهچیز باشد، HIPP-3 ستون عرضه بازارهاست. هایپرلیکویید در ابتدا بیشتر به شکل یک پلتفرم اولشخص عمل میکرد؛ یعنی تیم اصلی تصمیم میگرفت چه بازارهایی فهرست شوند، چه پارامترهایی داشته باشند و چگونه مدیریت شوند. HIPP-3 این فرآیند را به سمت بازارسازی بدون مجوز سوق میدهد.
در این مدل، استقراردهندگان بازار با سپردهگذاری ۵۰۰ هزار توکن HYPE میتوانند بازارهای جدید ایجاد کنند. آنان تصمیم میگیرند چه داراییها یا قراردادهایی ارزش معامله دارند و در مقابل، بخشی از کارمزدهای آن بازار را دریافت میکنند. این سازوکار انگیزهای مستقیم برای کشف بازارهای جدید ایجاد میکند: اگر کسی فکر کند معاملهگران به بازار طلا، نفت، سهام، رویدادهای کلان یا هر ابزار تازهای نیاز دارند، میتواند آن بازار را ایجاد کند و در رشد آن سهیم شود.
اهمیت HIPP-3 فقط در افزایش تعداد بازارها نیست؛ بلکه در تبدیل رقبای احتمالی به همکاران بالقوه است. شرکتی که شاید میتوانست صرافی رقیب بسازد، اکنون میتواند روی هایپرلیکویید بازار مستقر کند، درآمد بگیرد و در عین حال نقدینگی کل شبکه را تقویت کند. نمونههایی مانند Trade XYZ نشان میدهند که اکوسیستمهای بومی هایپرلیکویید میتوانند در کنار پلتفرم اصلی رشد کنند، نه در برابر آن.
در سمت تقاضا نیز «builder codes» نقش مشابهی ایفا میکند. توسعهدهندگان میتوانند فرانتاندهای خود را بسازند، کاربران را جذب کنند و سفارشها را به هایپرلیکویید متصل کنند، در حالی که سهمی از کارمزدها دریافت میکنند. این ترکیب، هم عرضه بازار و هم توزیع کاربر را غیرمتمرکز میکند. نتیجه نهایی میتواند شبکهای باشد که در آن تیم اصلی دیگر تنها تصمیمگیرنده محصول نیست، بلکه هایپرلیکویید به سکوی تسویه و تطبیق نقدینگی میان صدها بازار و رابط کاربری تبدیل میشود.
چرا کیفپولها احتمالاً زودتر از صرافیهای متمرکز میآیند
یکی از سناریوهای جذاب برای آینده هایپرلیکویید، اتصال فرانتاندهای بزرگ به نقدینگی آن است. اما همه بازیگران انگیزه یکسانی ندارند. کوینبیس، به عنوان یک صرافی متمرکز، از اجرای سفارشها روی پلتفرم خود درآمد مستقیم دارد و معمولاً انگیزه کمتری برای انتقال سفارش کاربران به زیرساختی بیرونی دارد؛ حتی اگر در برخی موارد قیمت بهتر باشد. مدل کسبوکار آن به مالکیت رابطه کاربری و اجرای معامله گره خورده است.
در مقابل، کیفپولهایی مانند Phantom یا MetaMask بیشتر در نقش نرمافزار و رابط کاربری ظاهر میشوند. آنها بهطور طبیعی انگیزه دارند کاربر را به بهترین محل اجرای معامله متصل کنند. اگر هایپرلیکویید نقدینگی بهتر، اجرای سریعتر یا بازارهای متنوعتری فراهم کند، کیفپولها میتوانند بدون نیاز به ساخت کامل یک صرافی، از بکاند آن استفاده کنند. به همین دلیل، مسیر اولیه رشد احتمالاً از کیفپولها و فرانتاندهای غیرامانی میگذرد، نه لزوماً از صرافیهای بزرگی که خودشان موتور معاملاتی و کارمزدهای بالا دارند.
در مقابل، کیفپولهایی مانند Phantom یا MetaMask بیشتر در نقش نرمافزار و رابط کاربری ظاهر میشوند.
با این حال، یک محرک مهمتر در آینده میتواند اتصال یک فرانتاند قانونمند و امانی به نقدینگی هایپرلیکویید باشد؛ پلتفرمی که دارایی مشتری را نگهداری میکند، با مقررات سازگار است و در عین حال برای اجرای معامله از بکاند دیفای استفاده میکند. این همان مدل «دیفای مولت» است: ظاهر کاربرپسند، محلی و قانونمند در جلو؛ نقدینگی جهانی و غیرمتمرکز در پشت.
مسئله آنرمپها و نقش استیبلکوینها
یکی از نگرانیها درباره هایپرلیکویید، فاصله آن از جریان مستقیم ورود پول فیات است. کوینبیس و بازیگران مشابه به دلیل رابطه بانکی و نقش آنرمپ، قدرت زیادی دارند. کاربر پول فیات را وارد پلتفرم میکند و همانجا معامله میکند؛ بنابراین صرافی میتواند از موقعیت خود به عنوان دروازه ورود، کارمزدهای بالاتر بگیرد.
پاسخ صعودی به این نگرانی بر رشد استیبلکوینها تکیه دارد. هرچه استفاده از استیبلکوینها بیشتر شود، نیاز به داشتن آنرمپ اختصاصی در خود صرافی کمتر میشود. شرکتهایی که تبدیل فیات به استیبلکوین را ساده میکنند، میتوانند این شکاف را پر کنند. در این سناریو، کاربر از هر مسیر محلی یا جهانی وارد استیبلکوین میشود و سپس سرمایه خود را به پلتفرمی منتقل میکند که بهترین بازار، نقدینگی و ابزار معاملاتی را دارد.
اگر چنین زیرساختی به اندازه کافی روان شود، مزیت آنرمپهای متمرکز کاهش مییابد. در آن صورت، صرافیای که بهترین تجربه معاملاتی، بیشترین بازار و کارآمدترین استفاده از وثیقه را ارائه کند، میتواند بدون مالکیت کامل دروازه ورود فیات نیز سهم بزرگی از فعالیت مالی را جذب کند.
معیارهای واقعی رشد: فراتر از حجم معاملات
در بازار صرافیها، حجم معاملات همیشه معیار قابل اعتمادی نیست. حجم را میتوان با معاملات رفتوبرگشتی، برنامههای امتیازی، تخفیف کارمزد یا انگیزههای مصنوعی بزرگ کرد. دو حساب میتوانند بارها با یکدیگر معامله کنند و رقم حجم را بالا ببرند، بدون آنکه ریسک واقعی در بازار شکل گرفته باشد.
برای سنجش تقاضای واقعی، چند معیار مهمتر مطرح میشود. نخست، کارمزد خالص پرداختشده پس از کسر مشوقها و ریبیتهاست؛ چون نشان میدهد کاربر واقعاً حاضر بوده برای استفاده از محصول هزینه کند. دوم، open interest یا موقعیت باز است، زیرا نیازمند باقی ماندن سرمایه در پلتفرم و پذیرش ریسک اهرمی است. البته حتی این معیار هم میتواند با یارانه دادن به نرخهای تأمین مالی دستکاری شود.
معیار سوم، و شاید سختترین معیار برای جعل، حجم لیکوییدیشنهاست. لیکوییدیشن هزینه واقعی دارد. وقتی کاربری لیکویید میشود، جریمه و زیان واقعی رخ میدهد و نمیتوان آن را مانند حجم صوری بیهزینه تکرار کرد. از این منظر، نسبت بالاتر لیکوییدیشن به حجم معاملات در هایپرلیکویید نسبت به برخی رقبا میتواند نشانهای از حضور کاربران واقعی و پذیرش ریسک جهتدار باشد؛ نه صرفاً فعالیت انگیزشی برای دریافت امتیاز یا توکن.
مدل ارزشگیری HYPE؛ سادگی بهعنوان مزیت
یکی از نقاط قوت اصلی هایپرلیکویید، وضوح رابطه میان رشد پلتفرم و توکن HYPE است. در بسیاری از پروژههای قدیمیتر کریپتو، این پرسش همیشه وجود داشت که اگر پروتکل درآمد زیادی ایجاد کند، آیا واقعاً دارندگان توکن از آن بهرهمند میشوند یا نه. گاهی توکن فقط نقش حکمرانی داشت و ارزش اقتصادی آن با کسبوکار اصلی فاصله پیدا میکرد.
در هایپرلیکویید، روایت بسیار مستقیمتر است. درآمد پلتفرم برای خرید و سوزاندن HYPE به کار میرود. برای استقرار بازار از طریق HIPP-3 باید HYPE سپردهگذاری شود. پرداخت برخی کارمزدهای اولویتدار در HyperEVM نیز با HYPE گره خورده است. این یعنی دارایی اصلی شبکه در مرکز سازوکار اقتصادی قرار دارد و ارزشگیری آن به فعالیت واقعی پلتفرم متصل است.
این سادگی اهمیت زیادی دارد. سرمایهگذار لازم نیست زنجیرهای پیچیده از شرکت سهامی، خزانه، رأیگیری حاکمیتی، توزیع نامشخص و تصمیمات ثانویه را دنبال کند تا بفهمد درآمد چگونه به دارایی اصلی میرسد. در اینجا ارزشآفرینی و ارزشگیری در یک مسیر نسبتاً روشن قرار گرفتهاند.
ارزشگذاری؛ چهار فرض کلیدی
تحلیل صعودی درباره HYPE بر چند فرض اصلی بنا شده است. نخست، رشد کل بازار مشتقات رمزارزی است. اگر این بازار در سالهای آینده همچنان با نرخ بالا رشد کند، فرصت کلی بزرگتر میشود. در سناریوی پایه مطرحشده، رشد سالانه بازار مشتقات رمزارزی از حدود ۴۵ درصد گذشته به ۳۵ درصد کاهش مییابد؛ در سناریوی بدبینانه، رشد فقط ۱۰ درصد فرض میشود؛ و در سناریوی خوشبینانه، رشد سریعتر و نزدیک به ۵۰ درصد در نظر گرفته میشود.
فرض دوم، سهم صرافیهای غیرمتمرکز از بازار مشتقات است. در سالهای گذشته این سهم تقریباً از صفر به حدود ۱۶ درصد رسیده است. اگر این روند ادامه یابد، سهم DEXها میتواند در سناریوی پایه به حدود ۳۲ درصد برسد. سناریوی بدبینانه رشد کمتر و سهمی نزدیک به ۲۰ درصد را در نظر میگیرد، در حالی که سناریوی خوشبینانه رسیدن DEXها به نیمی از بازار مشتقات رمزارزی را ممکن میداند.
فرض سوم، سهم خود هایپرلیکویید از بازار مشتقات غیرمتمرکز است. تحلیل پایه، سهم هایپرلیکویید را در حدود ۳۰ درصد ثابت میگیرد؛ فرضی که از نگاه خوشبینانه حتی محافظهکارانه محسوب میشود، زیرا سهم آن از open interest در برخی دادهها بسیار بالاتر و نزدیک به ۶۰ درصد ارزیابی میشود. اگر حجمهای انگیزشی رقبا کاهش یابد و کاربران واقعی اهمیت بیشتری پیدا کنند، سهم هایپرلیکویید میتواند نهتنها حفظ شود، بلکه افزایش یابد.
فرض چهارم، درآمد ناشی از استیبلکوینهاست. در مدل مورد بحث، نسبت موجودی استیبلکوین، open interest و حجم معاملات ثابت فرض میشود؛ یعنی اگر حجم رشد کند و اهرم کاربران تغییر محسوسی نداشته باشد، موجودی استیبلکوین روی پلتفرم نیز متناسب با آن رشد میکند. این موجودی میتواند از طریق برنامههای درآمدی مرتبط، به منبعی برای خرید HYPE تبدیل شود.
بر پایه چنین مفروضاتی، سناریوی پایهای مطرح شده که ارزشگذاری ۱۶۰ میلیارد دلاری را با قیمت حدود ۳۱۹ دلار برای HYPE نشان میدهد؛ اما نکته مهم این است که چنین عددی نباید به عنوان پیشبینی دقیق فهمیده شود. هدف اصلی این نوع مدلسازی، ارائه چارچوبی برای فکر کردن است، نه اعلام یک قیمت قطعی. خروجی نهایی به رشد بازار مشتقات، سهم DEXها، سهم هایپرلیکویید، پایداری درآمد، اهرم کاربران و چندین متغیر دیگر وابسته است.
بر پایه چنین مفروضاتی، سناریوی پایهای مطرح شده که ارزشگذاری ۱۶۰ میلیارد دلاری را با قیمت حدود ۳۱۹ دلار برای HYPE نشان میدهد؛ اما نکته مهم این است که چنین عددی نباید به عنوان پیشبینی دقیق فهمیده شود.
ریسک آنلاکها و انگیزه تیم
یکی از ریسکهای جدی، آزادسازی توکنهای تخصیصیافته به مشارکتکنندگان اصلی است. حدود ۲۴ درصد از عرضه کل HYPE به تیم و مشارکتکنندگان اصلی اختصاص یافته و بخشی از آن تا سال ۲۰۲۸ بهصورت ماهانه آزاد میشود. با قیمتهای بالا، ارزش دلاری این آنلاکها بسیار بزرگ است و از نظر تئوریک میتواند فشار فروش ایجاد کند.
اما نگرانی عمیقتر فقط فشار فروش نیست؛ پرسش این است که وقتی تیم به ثروت بسیار بزرگی رسیده، آیا همچنان انگیزه کافی برای ادامه ساختن دارد یا نه. پاسخ خوشبینانه بر ماهیت انگیزه بنیانگذاران در مراحل پس از امنیت مالی تکیه میکند. برای بسیاری از سازندگان بزرگ، پول تا جایی اهمیت دارد که امنیت و آزادی عمل ایجاد کند. پس از آن، انگیزه اصلی میتواند نفوذ، تحقق یک چشمانداز و ساخت چیزی ماندگار باشد.
نشانه مهم در اینجا، رفتار واقعی تیم پس از رسیدن به ارزشهای بسیار بالا است. اگر هدف صرفاً خروج و بازنشستگی بود، باید نشانههایی از کاهش سرعت، ترک پروژه یا افت اجرای محصول دیده میشد. در مقابل، سرعت توسعه و اجرای هایپرلیکویید همچنان یکی از نقاط اتکای روایت صعودی است. البته ریسک وابستگی به تعداد کمی مهندس برجسته واقعی است، اما اگر پروژه به اندازه کافی به «سرعت گریز» رسیده باشد، میتواند با مقداری جابهجایی نیرو نیز دوام بیاورد.
مسیر آمریکا؛ کند، سیاسی و چندمرحلهای
ورود قراردادهای دائمی به بازار آمریکا یکی از مهمترین رویدادهای بالقوه برای کل صنعت است. اما سرعت مقررات با سرعت بازار کریپتو تفاوت دارد. حتی زمانی که قانونگذاران رویکرد مثبتتری نشان میدهند، تبدیل آن به مجوز، چارچوب اجرایی، دوره نظرخواهی، متن نهایی و سازگاری عملیاتی ممکن است سالها طول بکشد.
برای هایپرلیکویید، مسیر احتمالی آمریکا چند مرحله دارد. ابتدا باید پرپها در چارچوبی روشنتر قانونی و تنظیمگری شوند. سپس باید قوانینی مانند Clarity Act یا چارچوبهای مشابه، وضعیت دیفای را مشخص کنند و برای پروتکلهای غیرمتمرکز نوعی حریم امن یا تعریف عملیاتی فراهم آورند؛ بهویژه در مواردی که ثبت به عنوان کارگزار یا رعایت برخی الزامات واسطههای امانی عملاً ممکن نیست.
پس از آن، هایپرلیکویید باید با معیارهای چنین قوانینی سازگار شود؛ معیارهایی که ممکن است به متنباز بودن کد، تعداد اعتبارسنجها، میزان غیرمتمرکزسازی یا کنترل نداشتن یک نهاد مرکزی مربوط باشند. در نهایت، یک فرانتاند قانونمند آمریکایی میتواند به عنوان رابط کاربر عمل کند و سفارشها را به بکاند غیرمتمرکز هایپرلیکویید متصل کند. این فرآیند سریع نیست، اما مسیر آن ناممکن هم به نظر نمیرسد.
نکته جالب این است که هایپرلیکویید شاید نیازی نداشته باشد خود مستقیماً به یک صرافی آمریکایی تبدیل شود. همانند برخی مدلهای استیبلکوینی، ممکن است پروتکل اصلی جهانی باقی بماند و رابطهای قانونمند محلی در کنار آن شکل بگیرند. اگر builder codes و فرانتاندهای مستقل به اندازه کافی رشد کنند، مسیر ورود به بازارهای قانونگذاریشده میتواند از طریق لایه توزیع و رابط کاربری اتفاق بیفتد، نه لزوماً با تغییر کامل ماهیت پروتکل اصلی.
چشمانداز بزرگتر: دیفای بهعنوان بکاند جهانی
تز نهایی درباره هایپرلیکویید به یک باور بزرگتر درباره آینده بازارهای مالی برمیگردد: جهان به سمت مالیتر شدن حرکت میکند. هرچه اقتصاد دیجیتالتر، خودکارتر و متکیتر بر هوش مصنوعی شود، بخش بیشتری از توجه و انرژی انسانی ممکن است از بازار کار به بازارهای سرمایه، معامله، سرمایهگذاری و مدیریت ریسک منتقل شود. در چنین جهانی، زیرساختی که بتواند دسترسی جهانی، بدون مجوز و چندبازاری به داراییها فراهم کند، اهمیت بیشتری پیدا میکند.
دیفای از ابتدا وعده داده بود که هر کسی، در هر نقطهای از جهان، بتواند به بازارهای مالی باز دسترسی داشته باشد. اما مسیر رسیدن به این هدف خطی نبوده است. بسیاری از پروژهها، مدلها و روایتها آمدهاند و رفتهاند. اشتباه بزرگ سرمایهگذاری در چنین حوزهای این است که کسی هم به مقصد نهایی و هم به مسیر دقیق رسیدن به آن یقین داشته باشد. ممکن است مقصد درست باشد، اما مسیر انتخابشده غلط از آب درآید.
در حال حاضر، هایپرلیکویید یکی از معتبرترین مسیرها برای تحقق ایده صرافی همهچیز به نظر میرسد. این اعتبار از روایت تنها نمیآید؛ از جریان کارمزد، موقعیتهای باز، لیکوییدیشنها، سرعت اجرا، رشد بازارهای HIPP-3 و استفاده واقعی کاربران میآید. بازار هنوز ممکن است درباره قیمت HYPE اختلافنظر داشته باشد، اما پرسش اصلی این است که آیا هایپرلیکویید صرفاً یک صرافی پرپ موفق است یا هسته یک زیرساخت مالی جهانی.
اگر پاسخ دوم درست باشد، بازار ممکن است هنوز آن را بسیار محدودتر از واقعیت آیندهاش قیمتگذاری کرده باشد.
تاریخ: سهشنبه 16 تیر 1405 برابر با 7 ژوئیه 2026
منبع: Bankless


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.