
آیا فدرال رزرو به زودی نرخ بهره را افزایش میدهد؟
در آستانه برگزاری نشست حساس کمیته بازار آزاد فدرال رزرو (FOMC) که قرار است فردا برگزار شود، بازارها و فعالان اقتصادی درگیر مهمترین پرسش ماههای اخیرند: آیا بانک مرکزی ایالات متحده بار دیگر نرخ بهره را افزایش خواهد داد؟ این پرسش در شرایطی مطرح میشود که پس از یک دوره طولانی سیاست انقباضی، فدرال رزرو در سالهای ۲۰۲۴ و ۲۰۲۵ سه بار نرخ بهره را کاهش داد و اکنون نشانههایی به چشم میخورد که شاید روند افزایش مجدد به زودی در دستور کار قرار گیرد.
بازگشت نگرانیها درباره تورم و بازار اوراق قرضه
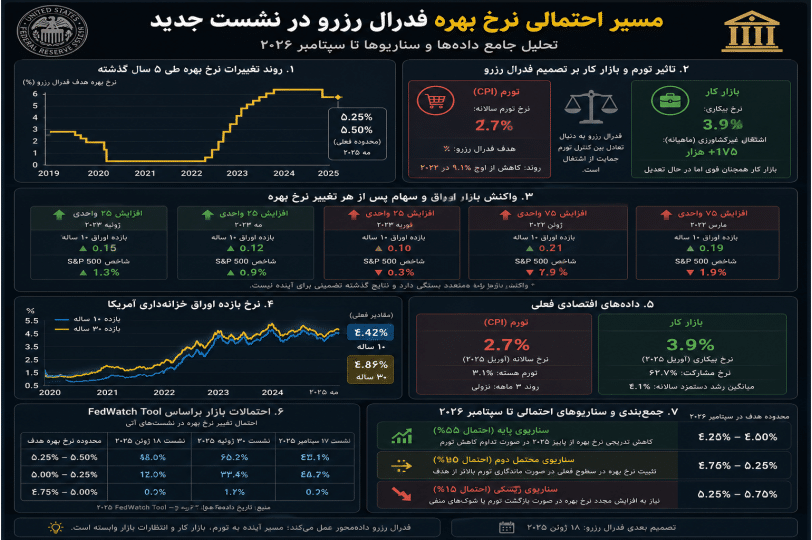
حتی با وجود آنکه نرخ تورم در ماه گذشته با کاهش چشمگیری روبرو بود و به سطح ۳.۴ تا ۳.۵ درصد رسید، اما نوسانات بازار انرژی و ثبات نسبی بازار کار این اطمینان را ایجاد نکرده است که خطر بازگشت دوباره تورم وجود ندارد. طی چند ماه اخیر، نرخ تورم با جهشی ناگهانی از ۲.۴ درصد به بیش از ۴.۱ درصد رسیده بود و پس از آن کاهش یافت. این نوسانات باعت شده تا معاملهگران و تحلیلگران نسبت به پایداری شرایط فعلی بدبین باشند.
نگرانی اصلی اکنون به بازار اوراق خزانه و به ویژه نرخ بازده اوراق ۱۰ ساله و ۳۰ ساله باز میگردد. نرخ بازده ۳۰ ساله در هفتههای اخیر مجدداً به محدوده مقاومت کلیدی ۵.۱ تا ۵.۲ درصد نزدیک شده و نشان میدهد سرمایهگذاران معتقدند که تورم هنوز پایان نیافته است. در این شرایط، هرگونه بیعملی یا پیام دوپهلو از سوی فدرال رزرو میتواند بازار اوراق را به سمت افزایش بازده (و در نتیجه تقویت احتمال افزایش نرخ بهره) سوق دهد.
> به نظر میرسد گزارشهای نرخ بیکاری، تورم و شاخصهای انرژی بیش از هر زمان دیگری اهمیت یافتهاند و در ماههای آینده میدان نبرد اصلی سیاستگذاران پولی و سرمایهگذاران خواهند بود.
وضعیت بازار کار و شاخصهای کلان
به رغم پیشبینیها درباره رکود بازار کار، دادههای جدید حکایت از ادامه رونق این بازار دارند. تعداد درخواستهای اولیه بیمه بیکاری در آمریکا به ۱۸۷ هزار مورد رسیده است، رقمی که در دهههای اخیر بیسابقه بوده و نشان از تداوم قدرت بازار کار دارد. نرخ بیکاری نیز با روندی کاهشی از نوامبر ۲۰۲۵ تاکنون کاهش پیدا کرده و به ۴.۲ درصد رسیده است. این دو شاخص، فدرال رزرو را در موضعی قرار میدهد که نه برای حمایت از بازار کار دغدغه شدید دارد و نه نگرانیای بابت رکود قریبالوقوع احساس میکند.
ترکیب این واقعیت با دورنمای صعودی قیمت انرژی باعث شده بسیاری از اقتصاددانان هشدار دهند که تورم میتواند دوباره رشد کند. در چنین فضایی، بازار معتقد است سیاست پولی ایالات متحده باید همچنان انقباضی و حتی محدودکننده باقی بماند.
تاریخچه تصمیمات فدرال رزرو و شواهد آماری
بر اساس دادههای پلتفرم CME FedWatch Tool، احتمال اینکه فدرال رزرو در نشست ماه ژوئیه نرخ بهره را افزایش دهد، تنها حدود ۲۹ درصد ارزیابی میشود که چندان بالا نیست. به طور سنتی، این نهاد در واکنش به پیغام بازارها عمل میکند: همان گونه که روند نرخ بازده اوراق دوساله معمولاً جلوتر از نرخ بهره سیاستی حرکت میکند، بازار همواره مسیر را برای تصمیمگیری فدرال رزرو مشخص مینماید، نه بالعکس.
بر اساس دادههای پلتفرم CME FedWatch Tool، احتمال اینکه فدرال رزرو در نشست ماه ژوئیه نرخ بهره را افزایش دهد، تنها حدود ۲۹ درصد ارزیابی میشود که چندان بالا نیست.
نگاهی به تاریخچه تصمیمات فدرال رزرو نشان میدهد که کاهش یا افزایش نرخ بهره معمولاً در ماه سپتامبر آغاز میشود نه در ماههای تابستانی. برای مثال، در دو سال گذشته نیز چرخه کاهش نرخها از سپتامبر شروع شد. این موضوع احتمال اینکه نخستین افزایش نرخها در تابستان رخ دهد را کاهش میدهد.
احتمالات بازار: انقلاب اوراق و اصلاح بورس
اگر فردا نرخ بهره بدون تغییر باقی بماند، فعالان بازار اوراق قرضه – که به «بیجلانتهای بازار اوراق» معروفاند – ممکن است با فروش اوراق بلندمدت خود بازار را به یک موج افزایشی نرخ بازده سوق دهند؛ سناریویی که طبق دادههای تاریخی میتواند محرکی جدی برای اصلاح ۱۰ تا ۲۰ درصدی در بازار سهام آمریکا به شمار رود. در سالهای ۲۰۱۴، ۲۰۱۸ و ۲۰۲۲ چنین الگوهایی دیده شد: اصلاحات بزرگ سهامی عمدتاً بعد از یک موج جهشی در بازده اوراق رخ دادند و این بار نیز محتمل است.
سابقه نشان میدهد که در نیمه دوم سال – به ویژه در ماههای اوت و سپتامبر – بورس آمریکا غالباً با اصلاحات قابل توجهی مواجه شده است. علاوه بر این، همزمانی این روند با دوران ریاست جمهوری ترامپ در سال ۲۰۱۸ نیز مشاهده شد و بازار واکنشی مشابه نشان داد.
سیاست پولی انقباضی و تأثیر آن بر سایر بازارها
تداوم سیاست پولی محدودکننده موجب شده سرمایهها از بخشهای ریسکی اقتصاد به سمت داراییهای با ثباتتر حرکت کنند. این موضوع در عملکرد بهتر سهام شرکتهای بزرگ فناورانه در برابر شرکتهای کوچک و همچنین در بازار رمزارزها، در برتری بیتکوین نسبت به آلتکوینها خود را نشان داده است. دادههای بازار نشان میدهد اگر سهم استیبلکوینها را از محاسبات حذف کنیم، تسلط بیتکوین به تدریج افزایش یافته است.
این روند به وضوح بیانگر این حقیقت است که: تنها داراییهایی با پشتوانه و بنیاد قوی میتوانند در دوران سیاست پولی سختگیرانه بقا پیدا کنند. بسیاری از پروژهها و شرکتهایی که در دوره سیاست پولی آسان رشد کرده بودند، احتمالاً در این دوره جدید شانسی برای ادامه حیات ندارند.
چشمانداز: سیاست پولی باز هم سختگیرانهتر میشود؟
با توجه به آنچه گذشت، احتمال آنکه فردا فدرال رزرو نرخ بهره را افزایش دهد پایین است. اما زیر پوست بازارها این احتمال به طور جدی دیده میشود که رشد نرخ بازده اوراق و چرخش در قیمت انرژی، فدرال رزرو را تا ماه سپتامبر ناگزیر به افزایش نرخ بهره کند. این رویداد اگر رخ دهد، ضمن آنکه میتواند بازار سهام را تا ۲۰ درصد اصلاح کند، سیگنالی از پایداری اقتصاد آمریکا نیز ارائه خواهد داد؛ چرا که افزایش نرخ بهره، مادامی که به بحران سیستماتیک منجر نشود، نشانهای از سلامت نسبی اقتصاد تلقی میشود.
در نهایت تجربه تاریخی دهه ۱۹۹۰ و دوره داتکام نیز نشان میدهد که بازگشت به افزایش نرخ بهره بعد از یک دوره کاهش، امری کمسابقه اما محتمل است. بنا بر دادههای فدرال رزرو، در اواسط دهه ۹۰ میلادی این بانک پس از یک دوره کاهش، هفت یا هشت بار نرخ بهره را افزایش داد تا سرانجام بحران دیگری رخ داد.
بازارها، از بورس تا رمزارزها، باید خود را برای یک دوره جدید و شاید کمتر قابل پیشبینی از سیاستهای پولی آماده کنند، دورهای که در آن مسیر تصمیمسازی به شدت درگیر دادههای تورمی، عملکرد بازار کار و رفتار ناآرام بازار اوراق خواهد بود.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.