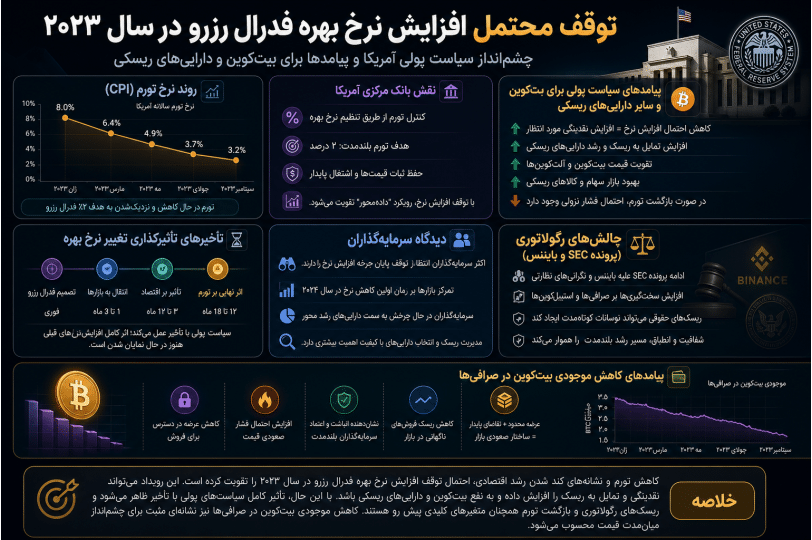
بازارهای مالی اخیراً شاهد نوسانات چشمگیری بودهاند؛ بسیاری از فعالان بازار و سرمایهگذاران در آستانه نشست کمیته بازار باز فدرال (FOMC) نگرانیهای خود را درباره سرنوشت نرخ بهره و تأثیر آن بر بازار داراییهای پرریسک مانند بیتکوین ابراز داشتهاند. دادههای منتشرشده از سوی مراکزی همچون TradingView و گزارش ماه سپتامبر CPI نشان میدهند که نرخ تورم سالانه آمریکا در ماه اوت به ۳.۷ درصد رسیده است، عددی بالاتر از نرخ ۳.۵ درصدی ماه جولای. با این حال، مدل CPI هسته که اثرات نوسانات قیمت مواد غذایی و انرژی را حذف میکند، وضعیت نسبتاً مثبتتری ثبت کرده و نرخ سالانه CPI هسته به ۴.۳ درصد کاهش یافته که نسبت به ماه قبل (۴.۵ درصد) افت داشته است.
آیا نرخ تورم به هدف دو درصدی فدرال رزرو نزدیک است؟
در حالی که برخی رسانهها و تحلیلگران صعود اخیر قیمت بیتکوین را به امید بازار برای توقف روند افزایشی نرخ بهره نسبت میدهند، بررسی دقیقتر دادهها تصویر متفاوتی ارائه میکند. برخی تحلیلگران بر این باورند که نرخ تورم ۳.۷ درصدی هنوز فاصله معناداری با هدف دو درصدی فدرال رزرو دارد و رسیدن به این هدف در کوتاهمدت بسیار بعید به نظر میرسد. اکثریت قریب به اتفاق فعالان بازار، بر اساس دادههای ابزار Target Rate Probabilities بورس کالای شیکاگو (CME)، انتظار دارند که فدرال رزرو نرخ فعلی ۵.۲۵ درصدی را در نشست پیش رو حفظ کند و تنها یک درصد شرکتکنندگان احتمال افزایش نرخ را مطرح کردهاند.
اثرات تأخیر تغییر نرخ بهره بر تورم
باید توجه داشت که اثرات هرگونه تغییر در نرخ بهره معمولاً با تأخیری سه تا شش ماهه در بازار و شاخصهای واقعی تورم نمایان میشود. در این میان، افزایشهای اخیر نرخ بهره مشکلاتی را برای ثبات مالی، به ویژه در بخش بانکهای منطقهای، ایجاد کرده است؛ به نحوی که فدرال رزرو مجبور شد ۳۰۰ میلیارد دلار اعتبار ویژه برای پیشگیری از ورشکستگی بانکها تزریق کند. اگر افزایش نرخ بهره راهحل آسانی برای مبارزه با تورم بود، بانک مرکزی میتوانست نرخ را یکباره از ۰.۱ به ۵ درصد افزایش دهد، اما چنین اقدامی هرگز در دستور کار قرار نگرفت؛ چراکه ریسکهای چنین تصمیمی از پیش آشکار بود.
مهمتر اینکه سطح فعلی تورم عمدتاً بازتاب پولی است که طی سه تا شش ماه گذشته به اقتصاد تزریق شده، نه صرفاً تصمیمی که فردا یا هفته آینده در کمیته بازار باز اتخاذ خواهد شد. تا زمانی که مصرفکنندگان و کسبوکارها تقاضای اعتباری جدید مطرح نکنند یا رونق خرید و توسعه تولید مشاهده نشود، افزایش بیشتر نرخ بهره نمیتواند به تنهایی ابزار موثری برای مهار تورم باشد.
بنابراین، اگر چه اجماع بازار در حال حاضر بر توقف افزایش نرخ بهره است، اما این تصور که توقف سیاست انقباضی به کاهش معجزهآسای تورم منجر میشود، مورد تردید جدی قرار میگیرد. نگرانی اصلی سرمایهگذاران، ریسک رکود اقتصادی ناشی از فشار بیش از حد نرخ بهره است، نه خوشبینی به تحقق یک "فرود نرم" و بازگشت سریع تورم به دو درصد.
بنابراین، اگر چه اجماع بازار در حال حاضر بر توقف افزایش نرخ بهره است، اما این تصور که توقف سیاست انقباضی به کاهش معجزهآسای تورم منجر میشود، مورد تردید جدی قرار میگیرد.
روندهای کلیدی درباره آینده سیاست پولی آمریکا و تأثیر آن بر بیتکوین
تحلیل وضعیت بیتکوین: کاهش ذخیره در صرافیها
همزمان با این انتظارات، موجودی بیتکوین در صرافیها همچنان در حال کاهش است. دادههای ارائهشده توسط پلتفرم CoinGlass نشان میدهد که پس از اوجگیری سپردههای بیتکوین در صرافیها در تاریخ چهارم سپتامبر، موجودی این رمزارز در صرافیها طی سه هفته اخیر روند نزولی داشته و بیش از ۴۰ هزار واحد از صرافیها خارج شده است. تحلیلگران CoinMarketCap و سایر نهادهای مشابه این پدیده را اغلب به عنوان سیگنالی صعودی تعبیر میکنند، چراکه کاهش عرضه قابل معامله در صرافیها احتمال فشار فروش را کاهش میدهد.
با این حال، روند خروج بیتکوین از صرافیها بیش از آنکه دلیلی برای رشد قیمت در هفته اخیر باشد، ادامه یک روند بلندمدت است. تنها در صورتی که نهادی عظیم مانند MicroStrategy به شکل تهاجمی شروع به خرید کند، کاهش ذخیره میتواند موجب نوسانات شدیدتری شود؛ زیرا سفارشهای خرید بزرگ با نبود عرضه کافی، جهش ناگهانی قیمت را در پی خواهد داشت.
آیا افزایش اخیر قیمت بیتکوین ارتباطی با نشست فدرال رزرو دارد؟
نزدیک بودن نشست فدرال رزرو پرسشی مهم را پیش میکشد: آیا رشد اخیر بیتکوین در آستانه این رویداد ناشی از پیشبینی بازار درباره تثبیت نرخ بهره است؟ نشانهها حاکی از آن است که این رشد نمیتواند صرفاً واکنشی فوری به انتظارات از نشست به حساب آید. بازار غالباً با فاصله زمانی بیشتر نسبت به وقایع بنیادی واکنش نشان میدهد و افزایش قیمت بیتکوین احتمالاً دلایل پیچیدهتری دارد.
جدال حقوقی کمیسیون بورس و اوراق بهادار (SEC) با بایننس US
در حوزه رگولاتوری، معرکهای دیگر توجه بازار را به خود جلب کرده است: پرونده جدال کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) با صرافی بایننس US. قاضی فدرال در حکمی، درخواست SEC برای دسترسی فوری به نرمافزارها و سرورهای بایننس US را رد کرد و از این نهاد خواست تا درخواستهای کشف مستندات را دقیقتر ارائه کند. قاضی خاطرنشان کرد که اقناع نشده است که بایننس US کنترل کامل بر داراییها دارد و این صرافی باید مدارک بیشتری ارائه دهد. همچنین ادعاهای بایننس مبنی بر اینکه ارائهدهنده خدمات کیفپولی آن (سایفو) تحت کنترل بایننس بینالمللی نیست، با تردید ناظر بازار روبهرو شده است.
در مقابل، SEC قصد دارد از مدیران پیشین بایننس US نیز استشهاد جمعآوری کند، اما بایننس در این زمینه همکاری لازم را به خرج نمیدهد. قاضی ضربالاجلی برای ارائه گزارش تجمیعی تا دهم اکتبر تعیین کرده و جلسه بعدی رسیدگی نیز برای دوازدهم اکتبر برنامهریزی شده است. این به معنای تمدید سه هفتهای مهلت برای بایننس است تا یا مدارک کافی برای دفاع از ادعاهایش ارائه دهد یا احتمالاً با طرحریزی سناریوی جایگزین، مدل عملیاتی خود را برای پذیرش پرداختهای فیات از طریق واسطهها تغییر دهد.
در مقابل، SEC قصد دارد از مدیران پیشین بایننس US نیز استشهاد جمعآوری کند، اما بایننس در این زمینه همکاری لازم را به خرج نمیدهد.
بازار چه برداشتی از این شکست موقت SEC داشته است؟
اگرچه از بیرون این تصمیم را میتوان عقبنشینی موقت SEC تلقی کرد، اما قاضی تصریح نمود که هنوز به صحت ادعاهای بایننس اطمینان ندارد. در این شرایط، بازار ممکن است رشد اخیر را ناشی از برطرفشدن نگرانی فعالان در زمینه اسناد احتمالی قضایی علیه بایننس تلقی کند. برخی معاملهگران بزرگ شاید با رفع این نگرانی، تلاش کرده باشند تا فروشندگان کوتاهمدت را در بازار بیتکوین تسویه کنند.
البته این اقدامات پیشبینیناپذیر هستند چراکه واکنش بازار، به ویژه در بازار لحظهای (Spot)، الزماً منطبق با رفتار معاملهگران بازارهای آتی و مشتقه نیست. با عبور بیتکوین از مرز ۲۷ هزار دلار، ممکن است سفارشهای چند میلیون دلاری در بازار OTC اجرا شده باشد یا برخی دیگر از نهنگها روی معکوس شدن روند قیمت با توجه به برگزاری نشست FOMC شرطبندی کرده باشند.
آینده بایننس US؛ چالشها و چشماندازها
هرچند پرونده بایننس US پیچیده و سرنوشت آن نامعلوم است، اما روشن است که حجم معاملات این پلتفرم به شدت کاهش یافته و اگر بایننس دسترسی مستقیم به بازار و درگاههای پرداخت فیات را نیز از دست بدهد، شاید انتخاب یک شریک واسطه برای بقا منطقیترین رویکرد باشد.
جمعبندی: انتظار بازار برای تثبیت نرخ بهره و تأثیر آن بر داراییهای ریسکی
در جمعبندی باید گفت بازار به وضوح انتظار تثبیت نرخ بهره را دارد، اما این به معنای پایان دغدغهها درباره تورم یا شروع یک روند صعودی قدرتمند برای داراییهای پرریسک نیست. سرمایهگذاران محتاطانه تحولات رگولاتوری (از جمله پرونده SEC و بایننس) و نیز سیگنالهای بنیادین اقتصاد کلان را دنبال میکنند. رویدادهای پیش رو و نحوه واکنش ساختارهای بزرگ مانند بانک مرکزی و نهادهای قانونی، همچنان محور اصلی تأثیرگذاری بر قیمتها و اعتماد بازار باقی خواهند ماند.
https://neomway.net/wp-content/uploads/2026/07/fed-rate-bitcoin-balance-813x300-1.png300812حجت حاتمیhttps://neomway.net/wp-content/uploads/2024/12/Neomway-Logo-v1.2.webpحجت حاتمی2026-07-13 03:02:112026-10-15 11:32:17چرا توقف افزایش نرخ بهره فدرال رزرو بهزودی محتمل است؟
0پاسخ
دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟ در گفتگو ها شرکت کنید.



دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.