
چرا خبر خوب اقتصادی همیشه برای بازارها خبر خوبی نیست؟
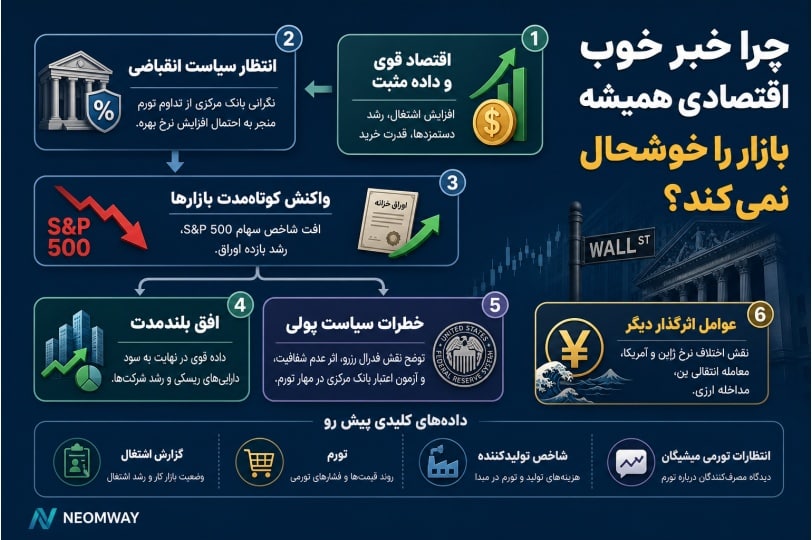
اقتصاد قوی، اشتغال فراوان و دستمزدهای رو به رشد در نگاه نخست باید بهترین خبر ممکن برای سرمایهگذاران باشد. شرکتها در اقتصادی سالم فروش بیشتری دارند، خانوارها قدرت خرید بالاتری پیدا میکنند و احتمال رکود کاهش مییابد. بااینحال، بازارهای مالی همیشه به دادههای اقتصادی از همین زاویه نگاه نمیکنند. در دورهای که تورم مهمترین دغدغه سیاستگذاران پولی است، یک گزارش اشتغال بسیار قوی یا رشد سریعتر دستمزدها میتواند احتمال افزایش نرخ بهره را بالا ببرد؛ احتمالی که گاهی به افت سهام، افزایش بازده اوراق و نوسان همزمان ارزها منجر میشود.
بنابراین یک داده قوی ممکن است همان روز قیمت سهام را پایین بیاورد، اما در افقی طولانیتر از داراییهای ریسکی حمایت کند.
همین تناقض، یعنی تبدیل «خبر خوب اقتصادی» به «خبر بد بازار»، فقط با درک تفاوت میان افق کوتاهمدت و بلندمدت قابل توضیح است. در کوتاهمدت، معاملهگران میکوشند واکنش بعدی بانک مرکزی را پیشبینی کنند. در بلندمدت، آنچه اهمیت بیشتری دارد قدرت بنیادی اقتصاد، رشد سود شرکتها، پایداری تقاضا و توانایی کسبوکارها برای سرمایهگذاری است. بنابراین یک داده قوی ممکن است همان روز قیمت سهام را پایین بیاورد، اما در افقی طولانیتر از داراییهای ریسکی حمایت کند.
کالین مارتین (Collin Martin)، استراتژیست بازار اوراق، و کوین گوردون (Kevin Gordon)، رئیس پژوهش و راهبرد کلان در چارلز شواب (Charles Schwab)، این وضعیت را در متن مجموعهای وسیعتر از تحولات بررسی میکنند: از تغییر لحن بانک مرکزی آمریکا و ابهام درباره مسیر نرخ بهره گرفته تا بالا ماندن بازده اوراق بلندمدت، عملکرد بهتر سهام کوچک، مداخله هماهنگ آمریکا و ژاپن در بازار ین و شاخصهایی که سرمایهگذاران باید در هفتههای پیش رو زیر نظر داشته باشند.
معمای «خبر خوب برای اقتصاد، خبر بد برای بازار»
چرا گزارش اشتغال قوی میتواند سهام را پایین بیاورد؟
منطق اصلی این معما را باید در بازار کار جستوجو کرد. در شرایط کنونی، تورم نسبت به ضعف اشتغال نگرانی بزرگتری برای سیاستگذاران به شمار میرود؛ بهویژه از منظر فدرال رزرو (Federal Reserve). فرض کنید گزارش ماهانه اشتغال بسیار قویتر از انتظار منتشر شود، نرخ بیکاری پایین بیاید و رشد دستمزدها نیز از پیشبینیها فراتر برود. هر سه مورد از دید خانوارها و اقتصاد واقعی مطلوباند، اما بازار ممکن است نتیجه دیگری بگیرد: اقتصاد هنوز آنقدر داغ است که فشارهای تورمی تداوم خواهند یافت و فدرال رزرو ناچار میشود نرخ بهره را بالا ببرد یا سیاست انقباضی را مدت بیشتری حفظ کند.
در چند سال گذشته، انتشار دادههایی از این جنس بارها باعث شده است معاملهگران احتمال افزایش نرخ بهره را سریعاً در قیمت داراییها منعکس کنند. نتیجه میتواند واکنش منفی بازار سهام باشد. بازار اوراق نیز ممکن است با افزایش بازده، بهخصوص در سررسیدهای حساس به سیاست پولی، به همان خبر پاسخ دهد. به این ترتیب، آنچه از منظر اقتصاد واقعی نشانه سلامت است، از دید ارزشگذاری داراییها به معنای نرخ تنزیل بالاتر، هزینه تأمین مالی بیشتر و فشار بر قیمتها تلقی میشود.
این رابطه را میتوان در حرکت شاخص اساندپی ۵۰۰ (S&P 500) و نرخ بیکاری آمریکا مشاهده کرد. همبستگی میان این دو کامل و مکانیکی نیست، اما طی چند سال گذشته گاهی هر دو در یک جهت حرکت کردهاند: وقتی نرخ بیکاری بالا رفته، شاخص سهام عملکرد بهتری داشته و وقتی بیکاری پایین آمده، بازار با فشار بیشتری روبهرو شده است. چنین الگویی در مقایسه با بسیاری از دورههای تاریخی نامعمول به نظر میرسد، زیرا معمولاً افزایش بیکاری را نشانه ضعف اقتصاد و خطری برای سود شرکتها میدانند.
توضیح این رفتار در ماهیت تورمی چرخه اخیر نهفته است. بالا رفتن تدریجی بیکاری در مقاطعی به معنای کاهش تقاضای افراطی برای نیروی کار، تخلیه بخشی از فشار بازار استخدام و کند شدن رشد دستمزدها بود. این تحولات از نگاه فدرال رزرو ضدتورمی به شمار میآمدند و به بازار سهام امکان میدادند کاهش نرخ بهره یا دستکم توقف سیاست انقباضی را محتملتر بداند. بنابراین سرمایهگذاران نه از بیکار شدن افراد استقبال میکردند و نه ضعف اقتصادی را ذاتاً مطلوب میدانستند؛ آنها بیشتر به پیامد سیاست پولی دادههای بازار کار واکنش نشان میدادند.
گوردون این مقاطع را نوعی «دوره گسست» کوتاهمدت میداند: لحظههایی که جهت واکنش بازار با برداشت معمول از خوب یا بد بودن خبر اقتصادی تفاوت پیدا میکند. این گسستها بیشتر در افق کوتاهمدت اهمیت دارند. در بلندمدت، دادههای اقتصادی مطلوب و بنیانهای قوی همچنان برای سهام و دیگر داراییهای ریسکی ضروریاند. هیچ بازار صعودی پایداری نمیتواند برای همیشه صرفاً از ضعف اقتصاد، افزایش بیکاری یا انتظار کاهش نرخ بهره تغذیه کند.
بازار سهام، اقتصاد و نرخ بهره یک چیز نیستند
یکی از خطاهای رایج آن است که عملکرد شاخصهای سهام با وضعیت کل اقتصاد یکسان فرض شود. بازار سهام اقتصاد نیست؛ بلکه مجموعهای از قیمتهاست که انتظارات سرمایهگذاران درباره سود آینده شرکتها، نرخ بهره، تورم، ریسک و نقدینگی را منعکس میکند. در نتیجه، ممکن است اقتصاد قوی بماند اما بخشی از بازار افت کند، یا شاخصها رشد کنند درحالیکه بعضی حوزههای اقتصاد هنوز با مشکل روبهرو هستند.
با وجود بالا بودن نرخهای بهره، بازار سهام عملکرد نسبتاً خوبی داشته است. این همزمانی از یک جهت نشانهای مثبت محسوب میشود، زیرا نشان میدهد سطح بالای نرخها بهتنهایی الزاماً برای از میان بردن روند صعودی کافی نیست. اگر چند سال قبل به یک استراتژیست سهام گفته میشد که بازده اوراق دهساله خزانهداری آمریکا همچنان حدود ۴.۶ درصد خواهد بود، در محدودهای فشرده نوسان خواهد کرد و در همان حال شاخص ارزشی راسل ۲۰۰۰ (Russell 2000 Value) از نزدک ۱۰۰ (Nasdaq 100) بهتر عمل خواهد کرد، احتمالاً چنین سناریویی باورپذیر به نظر نمیرسید.
بااینحال، سهام شرکتهای کوچک سرانجام توانستهاند تقاضای بیشتری جذب کنند. گوردون تأکید میکند که مقایسه عملکرد راسل ارزشی و نزدک ۱۰۰ تا حدی انتخاب گزینشی یک نقطه داده است و نباید آن را به کل بازار تعمیم داد. با وجود این محدودیت، چنین عملکردی در محیط نرخهای بالا معنادار است. وقتی اقتصاد همچنان رشد میکند و دامنه فعالیت اقتصادی وسیعتر میشود، شرکتهای کوچکتر و بخشهایی که قبلاً از رشد بازار عقب مانده بودند نیز میتوانند از بهبود شرایط بهرهمند شوند.
رشد اقتصادی میان همه بخشها بهطور مساوی توزیع نشده است. سرمایهگذاری کسبوکارها نسبت به مصرف خانوارها وضعیت مطلوبتری داشته و مصرفکننده مدتی نقش کمرنگتری در چرخه ایفا کرده است. بااینحال، گستره فعالیت اقتصادی طی حدود شش ماه اخیر افزایش یافته و نشانههایی از فراگیرتر شدن رشد پدیدار شده است. همین بهبود در وسعت رشد، یکی از دلایلی است که میتواند عملکرد نسبی بهتر سهام کوچک را توضیح دهد.
سطح نرخ مهم است، اما سرعت تغییر آن گاهی مهمتر است
سرمایهگذاران اغلب درباره یک سطح مشخص از نرخ بهره، مثلاً بازده ۴.۵ یا ۵ درصدی، بهعنوان مرزی قطعی برای صعود یا سقوط بازار صحبت میکنند. واقعیت پیچیدهتر است. سطح نرخ اهمیت دارد، اما سرعت افزایش یا کاهش آن در بسیاری از مواقع عامل تعیینکنندهتری است. اگر نرخها بهسرعت جهش کنند، ارزشگذاریها ناگهان با نرخ تنزیل بالاتر تطبیق مییابند، هزینه استقراض شرکتها افزایش مییابد و بازار فرصت کمتری برای سازگاری دارد. در مقابل، اگر نرخهای نسبتاً بالا برای مدتی در محدودهای ثابت باقی بمانند، کسبوکارها و سرمایهگذاران میتوانند خود را با آن محیط وفق دهند.
عملکرد اخیر بازار تا حدی بازتاب همین واقعیت است. نرخها همچنان بالا هستند، اما رشد اقتصاد ادامه دارد و بخشهای بیشتری در آن مشارکت میکنند. بنابراین نمیتوان صرفاً از روی سطح بازده اوراق نتیجه گرفت که بازار صعودی ناگزیر پایان خواهد یافت.
فدرال رزرو واقعاً کدام نرخها را کنترل میکند؟
بحث سیاست پولی اغلب بهگونهای مطرح میشود که گویی فدرال رزرو مستقیماً همه نرخهای بهره را تعیین میکند. در عمل، این نهاد فقط نرخ وجوه فدرال (Federal Funds Rate) را هدفگذاری میکند. این نرخ اثر مستقیمتری بر بازده ابزارهای بسیار کوتاهمدت، مانند اسناد خزانه و نرخ گواهی سپرده یا سیدی (Certificate of Deposit) دارد. تأثیر آن بر سررسیدهای بلندتر غیرمستقیمتر است و از مسیر انتظارات، تورم، رشد، سیاست مالی و عرضه و تقاضای اوراق منتقل میشود.
به همین دلیل، تصمیم احتمالی فدرال رزرو در چند ماه یا چند فصل آینده نباید تنها محرک تصمیم یک سرمایهگذار در بازار اوراق باشد. تمرکز افراطی بر جلسه بعدی بانک مرکزی میتواند افق زمانی، نیاز نقدینگی، تحمل ریسک و نقش اوراق در سبد سرمایهگذاری را به حاشیه براند. بااینحال، سیاست فدرال رزرو همچنان بخش مهمی از معادله است، زیرا بر قیمتگذاری کل منحنی بازده و شرایط مالی اثر میگذارد.
چرخش کمیته از تمایل به کاهش نرخ به موضعی انقباضیتر
در نشست اخیر کمیته بازار باز فدرال (Federal Open Market Committee)، نرخ بهره بدون تغییر باقی ماند، اما سه عضو رأیدهنده مخالفت کردند و خواهان افزایش نرخ شدند. این سه رأی مخالف نشانه مهمی از تغییر فضای درونی کمیته بود. در مقطع قبلی، میشد کمیته را نسبتاً متمایل به سیاست انبساطی یا «کبوتری» دانست؛ یعنی اعضا بیشتر به امکان کاهش نرخ بهره توجه داشتند. از ماه ژوئن، موضع کمیته بهتدریج «شاهینی» یا انقباضیتر شد و احتمال افزایش نرخ دوباره وارد محاسبات شد.
اهمیت نشست اخیر در این بود که سه عضو دیگر صرفاً درباره امکان افزایش نرخ در آینده سخن نگفتند، بلکه معتقد بودند همان زمان باید نرخ بالاتر میرفت.
اهمیت نشست اخیر در این بود که سه عضو دیگر صرفاً درباره امکان افزایش نرخ در آینده سخن نگفتند، بلکه معتقد بودند همان زمان باید نرخ بالاتر میرفت. این تحول نشان میدهد که نگرانی درباره تورم در بخشی از کمیته جدیتر شده است.
کوین وارش (Kevin Warsh)، رئیس جدید فدرال رزرو، در مقابل اطلاعات چندانی درباره دیدگاه شخصی خود ارائه نکرد. کمحرفی و ابهام او به موضوعی مهم برای بازار تبدیل شده است. وارش روشن نکرده که نرخ فعلی را بیشازحد بالا، بیشازحد پایین یا دقیقاً متناسب با شرایط میداند. همچنین توضیح نداده است چه داده یا تحولی میتواند او را به حمایت از افزایش یا کاهش نرخ سوق دهد.
برای فهم مسئله باید میان دو مفهوم متمایز تفاوت گذاشت: «راهنمایی آیندهنگر» و «تابع واکنش».
راهنمایی آیندهنگر چیست؟
راهنمایی آیندهنگر (Forward Guidance) زمانی است که بانک مرکزی یا اعضای کمیته تصویری از تصمیمهای احتمالی آینده ارائه میکنند. برای نمونه، ممکن است بگویند اگر شرایط طبق انتظار پیش برود، کاهش نرخ در چند ماه آینده محتمل است. چنین پیامهایی به بازار کمک میکند پیش از تصمیم رسمی خود را با مسیر مورد انتظار سیاست تطبیق دهد.
وارش صریحاً تمایل ندارد تصمیم بعدی فدرال رزرو را از قبل مخابره کند. این رویکرد بهخودیخود الزاماً مشکلساز نیست. بانک مرکزی مجبور نیست بازار را در هر مرحله با اعلام رأی آینده همراهی کند و حتی ممکن است انعطافپذیری در برابر دادههای تازه را ترجیح دهد.
تابع واکنش چرا مهمتر است؟
تابع واکنش (Reaction Function) به پرسشی متفاوت پاسخ میدهد: اگر اقتصاد مسیر مشخصی را طی کند، بانک مرکزی چگونه واکنش نشان خواهد داد؟ سرمایهگذاران لازم نیست بدانند رأی هر عضو در نشست بعدی دقیقاً چیست، اما میخواهند بدانند آن عضو به چه متغیرهایی نگاه میکند، کدام ریسک را مهمتر میداند و چه تغییراتی در تورم، اشتغال یا رشد میتواند نظرش را عوض کند.
ابهام اصلی درباره وارش نه فقدان راهنمایی آیندهنگر، بلکه نامشخص بودن تابع واکنش اوست. بازار نمیداند او میزان محدودکنندگی سیاست فعلی را چگونه ارزیابی میکند و برای تغییر موضع خود به چه شواهدی نیاز دارد.
بااینحال، فدرال رزرو یک نهاد تکنفره نیست. رئیس نفوذ زیادی دارد، اما تصمیمها در قالب کمیته گرفته میشوند و دیگر اعضا دیدگاههای خود را نسبتاً روشن بیان کردهاند. سه مخالف افزایش نرخ نشان دادهاند چه نگرانیهایی دارند. جان ویلیامز (John Williams)، رئیس فدرال رزرو نیویورک، شرایط لازم در مسیر تورم را توضیح داده است. رئیس فدرال رزرو فیلادلفیا نیز در یادداشتی تشریح کرده که چرا به ثابت ماندن نرخ رأی داده و چه تحولاتی ممکن است او را در آینده به حمایت از افزایش نرخ برساند. ازاینرو، بازار با وجود سکوت نسبی وارش کاملاً در تاریکی قرار ندارد.
کریس والر؛ نمونهای از تغییر شفاف تابع واکنش
کریس والر (Chris Waller)، عضو هیئتمدیره فدرال رزرو، نمونه روشنی از سیاستگذاری دادهمحور و تغییر تابع واکنش ارائه کرده است. او صدایی اثرگذار و پرمخاطب در کمیته محسوب میشود. پاییز گذشته، تمرکز اصلی والر بر بازار کار بود. در آن مقطع، میانگین سهماهه رشد اشتغال غیرکشاورزی به نزدیکی صفر افت کرده بود و اقتصاددانان درباره احتمال ورود بازار کار به چرخهای رکودی هشدار میدادند.
همین نشانههای ضعف باعث شد والر از سیاست آسانگیرانهتر و کاهش نرخ بهره حمایت کند. او لازم نبود نتیجه رأی هر جلسه را از قبل اعلام کند؛ کافی بود توضیح دهد که چرا کاهش شدید شتاب اشتغال را تهدید اصلی میبیند.
بعدتر، با تغییر شرایط، توجه او از اشتغال به تورم منتقل شد. والر استدلال کرد که فدرال رزرو نمیتواند صرفاً بایستد و ذوب شدن یا از دست رفتن کنترل تورم را تماشا کند، زیرا فرایند تورمی بهطور خودکار متوقف نمیشود. او روشن ساخت که انتشار چند گزارش تورمی داغ و متوالی میتواند باعث شود به سیاست محدودکنندهتر رأی دهد. این موضع نمونهای از تابع واکنش است: نه وعده یک رأی مشخص، بلکه توضیح رابطه میان دادهها و تصمیم احتمالی.
گزارش شاخص قیمت مصرفکننده ژوئن در این زمینه اهمیت ویژه داشت. شاخص قیمت مصرفکننده (Consumer Price Index) در بخش هسته، که اقلام پرنوسان را کنار میگذارد، بدون تغییر بود. شاخص کل که همه اقلام، از جمله اثر انرژی، را در بر میگیرد نیز کاهش قابلتوجهی نشان داد. چنین گزارشی به اکثریت اعضای فدرال رزرو فرصت داد فعلاً از افزایش نرخ خودداری کنند.
برای والر نیز این داده میتوانست به معنای خریدن زمان باشد: گزارشی نسبتاً مطلوب که امکان میدهد ارزیابی تورم بازبینی شود و چند ماه دیگر داده در اختیار سیاستگذار قرار گیرد. این فرایند نشان میدهد تابع واکنش چگونه در زمان واقعی عمل میکند. سیاستگذار به بازار قول نمیدهد در جلسه بعد چه خواهد کرد؛ او توضیح میدهد کدام اطلاعات میتواند تعادل ریسکها را تغییر دهد.
نیل کشکاری (Neel Kashkari)، رئیس فدرال رزرو مینیاپولیس، نمونه دیگری است. او از شوکهای پیدرپی عرضه سخن گفته است. بانکهای مرکزی معمولاً ممکن است اثر موقت یک شوک عرضه را نادیده بگیرند، زیرا افزایش نرخ بهره نمیتواند مستقیماً عرضه انرژی، کالا یا زنجیره تأمین را بیشتر کند. اما به باور کشکاری، تکرار شوکها میتواند این بار تعدیل تدریجی سیاست را ضروری سازد؛ در غیر این صورت، فدرال رزرو شاید در آینده مجبور شود نرخها را با شدت بسیار بیشتری افزایش دهد.
رأی بازار به نشست فدرال رزرو چه بود؟
یکی از برجستهترین جنبههای نشست اخیر، واکنش همزمان چند طبقه دارایی بود. بازده اوراق کوتاهمدت کاهش یافت، بازده اوراق بلندمدت بالا رفت، اساندپی ۵۰۰ افت کرد و ارزش دلار نیز پایین آمد. هر حرکت بهتنهایی میتواند تفسیرهای مختلفی داشته باشد، اما مجموعه آنها حامل پیامی درباره برداشت بازار از اعتبار ضدتورمی فدرال رزرو بود.
در مقابل، افزایش بازده بلندمدت ممکن است نگرانی درباره تورم پایدارتر، انتظارات تورمی بالاتر یا نیاز سرمایهگذاران به صرف ریسک بیشتر را منعکس کند.
کاهش بازده کوتاهمدت میتواند نشان دهد بازار احتمال افزایش فوری و شدید نرخ سیاستی را کمتر دیده است. در مقابل، افزایش بازده بلندمدت ممکن است نگرانی درباره تورم پایدارتر، انتظارات تورمی بالاتر یا نیاز سرمایهگذاران به صرف ریسک بیشتر را منعکس کند. افت سهام با سختتر شدن شرایط ارزشگذاری و افزایش عدماطمینان سازگار است. کاهش دلار نیز میتواند بیانگر آن باشد که بازار موضع بانک مرکزی را آنقدر که انتظار داشت انقباضی تلقی نکرده است.
البته واکنش یکروزه نباید به روندی پایدار تعمیم داده شود. قیمتها از آن زمان بخشی از حرکت خود را پس گرفتهاند و عوامل متعدد دیگری نیز بر بازار اثر میگذارند. بااینحال، اگر الگویی شامل افت اوراق بلندمدت، افزایش بازده آنها و ضعف دلار ادامه پیدا کند، پرسش درباره اعتبار فدرال رزرو در مهار تورم جدیتر خواهد شد.
اعتبار بانک مرکزی؛ وعده کافی نیست
وارش در نخستین نشست خود بهعنوان رئیس، در ماه ژوئن، بهروشنی بر تعهد کمیته برای پایین آوردن تورم تأکید کرد. آن پیام به بازار نشان داد فدرال رزرو آماده اقدام است. در نشست بعدی، نرخ افزایش نیافت؛ تصمیمی که با توجه به داده مطلوبتر تورم ژوئن تا حد زیادی مطابق انتظار بود. مشکل اصلی نه خود تصمیم، بلکه توضیح محدود رئیس درباره مسیر بعدی بود.
وارش به افزایش بازده بازار اشاره کرد و گفت حتی بدون افزایش رسمی نرخ از سوی فدرال رزرو، بالا رفتن بازدهها میتواند شرایط مالی را سختتر کند. این استدلال از نظر مکانیزم بازار درست است: وقتی نرخ وامها و بازده اوراق افزایش مییابد، تأمین مالی گرانتر میشود و بخشی از کار سیاست پولی را بازار انجام میدهد. اما پرسش اصلی همچنان باقی میماند: اگر تورم دوباره اوج بگیرد، آیا بانک مرکزی وعده خود را با اقدام واقعی دنبال خواهد کرد؟
در حال حاضر نمیتوان گفت فدرال رزرو با بحران اعتبار مواجه است. دادههای ژوئن بهاندازهای ملایم بودند که صبر کردن را توجیه کنند. اما اگر تورم به افزایش ادامه دهد، بازار کار مقاوم بماند و فدرال رزرو باز هم از اقدام خودداری کند، اعتبار آن زیر سؤال خواهد رفت. در چنین شرایطی، سرمایهگذاران ممکن است به این نتیجه برسند که بانک مرکزی تمایل یا توان کافی برای بازگرداندن تورم به هدف را ندارد.
خطر مهمتر، خارج شدن انتظارات تورمی از لنگر است. این اتفاق هنوز رخ نداده، اما اگر خانوارها، شرکتها و سرمایهگذاران انتظار داشته باشند تورم برای مدت طولانی بالا بماند، رفتار آنها میتواند خود به ماندگاری تورم کمک کند. کارگران دستمزد بیشتری مطالبه میکنند، شرکتها آسانتر قیمتها را بالا میبرند و دارندگان اوراق بازده بیشتری میخواهند تا افت قدرت خرید آینده را جبران کنند. در نتیجه، بازده بلندمدت حتی بدون افزایش متناظر نرخ کوتاهمدت بالا میرود.
چرا بازده دهساله و سیساله ممکن است بالا بماند؟
فدرال رزرو بر اوراق کوتاهمدت نفوذ مستقیمتری دارد، اما بازده اوراق دهساله و سیساله خزانهداری آمریکا از مجموعهای پیچیدهتر از نیروها تأثیر میپذیرد. نخست، بازار باید مسیر احتمالی نرخ سیاستی را در ده تا سی سال آینده تخمین بزند. دوم، انتظارات تورمی در کل این دوره اهمیت دارد. سوم، سیاست مالی، کسری بودجه، حجم انتشار بدهی و توان دولت برای جذب خریداران جدید وارد محاسبه میشود.
اگر سرمایهگذاران درباره مسیر بدهی عمومی نگران شوند، ممکن است برای پذیرش ریسک نگهداری اوراق بلندمدت بازده بالاتری مطالبه کنند.
اگر سرمایهگذاران درباره مسیر بدهی عمومی نگران شوند، ممکن است برای پذیرش ریسک نگهداری اوراق بلندمدت بازده بالاتری مطالبه کنند. افزایش عرضه اوراق نیز در صورت ثابت بودن تقاضا میتواند قیمتها را پایین و بازده را بالا ببرد. به همین دلیل، حرکت بازده بلندمدت را نمیتوان فقط با پیشبینی جلسه بعدی فدرال رزرو توضیح داد.
ارزیابی مارتین این است که بازدههای بلندمدت احتمالاً در سطحی بالا باقی میمانند. بازده تقریبی ۴.۶ درصدی اوراق دهساله در مقایسه با بیشتر دوره ۱۵، ۱۶ یا ۱۷ سال گذشته جذاب به نظر میرسد، اما این جذابیت لزوماً به معنای آن نیست که سرمایهگذار باید فوراً همه منابع خود را در سررسیدهای بلند قفل کند. سیاست «بالاتر برای مدت طولانیتر»، تورم چسبنده و چشمانداز نامطمئن قیمتها میتوانند بازدهها را باز هم افزایش دهند.
افزایش بیشتر بازده به معنای کاهش قیمت اوراق موجود، بهویژه اوراقی با سررسید و دیرش بلند، خواهد بود. ازاینرو، تأکید بر سررسیدهای کوتاه و میانمدت میتواند راهی برای بهرهمندی از نرخهای نسبتاً جذاب کنونی، همراه با محدود کردن حساسیت سبد به افزایش بیشتر بازده باشد. این دیدگاه به معنای بیارزش بودن اوراق بلندمدت نیست؛ بلکه میگوید فرصت کسب بازده مناسب احتمالاً فوراً از دست نمیرود و برای پذیرش ریسک مدتزمانی باید آگاهانه تصمیم گرفت.
آیا افزایش نرخ بهره بازار صعودی سهام را میکشد؟
یک باور قدیمی در والاستریت میگوید بازارهای صعودی از پیری نمیمیرند، بلکه فدرال رزرو به حیات آنها پایان میدهد. در تاریخ نمونههایی وجود دارد که چرخه شدید افزایش نرخ، اقتصاد را به رکود کشانده و بازار سهام را متوقف کرده است. بااینحال، نتیجه افزایش نرخ به تعداد، سرعت و زمینه اقتصادی آن بستگی دارد.
تفاوت مهمی میان یک یا دو افزایش پراکنده و آغاز یک چرخه کامل انقباضی وجود دارد. اگر فدرال رزرو فقط یک یا دو بار نرخ را بالا ببرد تا کاهشهای موسوم به «بیمهای» سال قبل را تا حدی خنثی کند، اثر آن الزاماً مشابه دورهای طولانی و تهاجمی از افزایشهای پیاپی نخواهد بود.
در ادبیات بازار سهام، یک یا دو افزایش نرخ که ممکن است با فاصله چند نشست اتفاق بیفتد، «غیرچرخه» یا نانسایکل (Non-cycle) نامیده میشود. در تاریخ چهار مورد از این وضعیتها ثبت شده است. واکنش اولیه اساندپی ۵۰۰ معمولاً شامل افزایش نوسان و گاهی افت قیمت بوده، بهخصوص اگر افزایش نرخ برای بازار غافلگیرکننده بوده باشد. اما در افق شش تا دوازدهماهه، میانگین عملکرد شاخص در این دورهها مثبت بوده است.
این سابقه نباید بهصورت مکانیکی به آینده تعمیم داده شود. لیز آن ساندرز (Liz Ann Sonders) و گوردون بارها بر این اصل تأکید کردهاند که «تحلیل بر مبنای میانگین، به تحلیلی متوسط منجر میشود». میانگین تاریخی میتواند تفاوتهای بزرگ میان دورهها را پنهان کند. افزون بر آن، آخرین غیرچرخه افزایش نرخ در سال ۱۹۹۷ رخ داد و ساختار اقتصاد، بازارها، بدهی و سیاست پولی از آن زمان تغییرات زیادی کرده است. بنابراین داده تاریخی فقط چارچوبی برای فکر کردن است، نه پیشبینی قطعی.
زمینه اقتصادی از خود افزایش نرخ مهمتر است
اگر افزایش محدود نرخ در اقتصادی رو به رشد اتفاق بیفتد، لزوماً سناریویی منفی برای سهام نیست. نشانه روشنی از کاهش شدید رشد آمریکا دیده نمیشود. امکان تعدیل سرعت رشد وجود دارد، اما رشد اسمی ۶.۵ درصدی تولید ناخالص داخلی (Gross Domestic Product) در سهماهه دوم احتمالاً هنجار دائمی جدید نخواهد بود. روند تولید ناخالص داخلی اسمی شتاب گرفته و میتواند مقداری کاهش یابد، بیآنکه اقتصاد وارد رکود شود.
در مقیاس تعدیلشده با تورم نیز اقتصاد همچنان در حال رشد است. بازار کار مقاومت نسبی خود را حفظ کرده و تقاضا بهطور کامل فرو نریخته است. بنابراین اگر فدرال رزرو در چنین محیطی فقط چند افزایش محدود انجام دهد و به مجموعهای طولانی از افزایشها متعهد نشود، بازار سهام میتواند فشار اولیه را جذب کند. در مقابل، اعلام ناگهانی یک چرخه تهاجمی و چندمرحلهای در شرایط فعلی یک چرخش بسیار شدید انقباضی خواهد بود و اثر متفاوتی خواهد داشت.
چرخه اقتصادی کاملاً هماهنگ و همزمان نیست. مصرفکننده طی یک تا یکونیم سال گذشته تا حدی عقب نشسته، درحالیکه سرمایهگذاری کسبوکارها بهتر عمل کرده است. بااینحال، بخشی از ضعف مصرف در حال ترمیم است و بعضی شکافها میان بخشهای اقتصاد در حال بسته شدناند. این بهبود نه کامل خواهد بود و نه خطی، اما بادهای موافق اقتصادی همچنان نسبتاً نیرومندند.
نوسانهای بخشی و ضرورت تنوعبخشی
مثبت بودن تصویر کلان به معنای حرکت یکدست همه سهام نیست. طی ماههای اخیر، افتهای قابلتوجهی در برخی حوزهها رخ داده است؛ از جمله نیمهرساناها، شرکتهای مرتبط با حافظه و ابرمقیاسگرها یا هایپراسکیلرها (Hyperscalers)، یعنی شرکتهای بزرگی که زیرساختهای عظیم رایانش ابری و مراکز داده را اداره میکنند. فشار بر این گروهها میتواند شاخصهای فناوریمحور را بهشدت تحت تأثیر قرار دهد.
در همان زمان، بخشهای دیگری از بازار مقاومت کرده یا عملکرد نسبتاً مطلوبی داشتهاند و بخشی از این افتها را جبران کردهاند. چرخش سرمایه از گروههای بسیار محبوب به سهام کوچکتر، ارزشی یا بخشهای عقبمانده نشان میدهد سلامت بازار را نباید فقط با چند نام بزرگ سنجید.
این وضعیت استدلالی قوی به سود تنوعبخشی ایجاد میکند. حتی در اقتصادی که بنیانهای آن از بازار سهام حمایت میکنند، اختلالهای شدید مقطعی اجتنابناپذیرند. سرمایهگذاری متمرکز در چند صنعت یا سهم میتواند سبد را در برابر افتهای بخشی آسیبپذیر کند. در مقابل، توزیع سرمایه میان اندازههای مختلف شرکت، سبکهای رشدی و ارزشی، بخشها و طبقات دارایی میتواند اثر چنین تکانههایی را تعدیل کند.
مداخله آمریکا و ژاپن برای حمایت از ین
در کنار سیاست پولی آمریکا، یکی از مهمترین تحولات بازار ارز مداخله هماهنگ برای حمایت از ین ژاپن (Japanese Yen) بود. خزانهداری آمریکا و وزارت دارایی ژاپن پس از ۲۸ سال بهطور هماهنگ وارد عمل شدند. ضعف ین در برابر دلار مدتها ادامه داشت و نمودار آن به یکی از تصاویر پرتکرار در شبکههای مالی تبدیل شده بود.
این مداخله در واکنش به یک سقوط ناگهانی و منفرد انجام نشد. ین بهتدریج و در طول زمان تضعیف شده و طی چند سال گذشته بارها به پایینترین سطوح چنددههای خود در برابر دلار رسیده بود. از این منظر، تلاش مشترک برای متوقف کردن بخشی از کاهش ارزش آن قابلدرک است.
بااینحال، تجربه تاریخی نشان میدهد مداخله رسمی بهتنهایی همیشه مسیر پایدار ارز را تغییر نمیدهد. آخرین اقدام مشابه خزانهداری آمریکا در سال ۱۹۹۸ رخ داد. پس از آن مداخله، ین مدتی تقویت شد، اما در هفتههای بعد دوباره به کفهای قبلی بازگشت و حتی از سطح پایین هفته پیش از مداخله نیز عبور کرد.
سال ۱۹۹۸ برای اقتصاد جهانی سالی بسیار پرتلاطم بود. روسیه در تابستان و اواخر تابستان با نکول بدهی روبهرو شد و صندوق مدیریت سرمایه بلندمدت (Long-Term Capital Management) نیز فروپاشید. در نهایت، همین رویدادهای بزرگ جهانی نقش مهمتری در تقویت ین داشتند. بنابراین دشوار است که نجات ین در آن مقطع فقط به مداخله ژاپن و آمریکا نسبت داده شود.
البته یک مقطع تاریخی نباید بهعنوان الگوی کامل زمان حاضر استفاده شود. اقتصاد جهانی با ریسکهایی متفاوت از اواخر دهه ۱۹۹۰ روبهرو است. بااینحال، مقایسه نشان میدهد توان نهادهای رسمی برای مقابله با نیروهای بنیادی بازار محدود است. بانکهای مرکزی و وزارتخانههای دارایی میتوانند حرکتهای کوتاهمدت را مهار کنند، پیام سیاسی بفرستند یا هزینه سفتهبازی را بالا ببرند، اما اگر تفاوت نرخ بهره و جریان سرمایه همچنان علیه یک ارز باشد، مداخله بهتنهایی ممکن است اثر پایدار نداشته باشد.
معامله انتقالی ین چگونه کار میکند؟
ضعف و تقویت ناگهانی ین برای «معامله انتقالی ین» یا ین کری ترید (Yen Carry Trade) اهمیت زیادی دارد. در این راهبرد، سرمایهگذاران نهادی در بازار ژاپن و با ین وام میگیرند، زیرا هزینه استقراض پایین است. سپس منابع را در داراییهایی با بازده بیشتر در آمریکا، اروپا یا دیگر بازارها سرمایهگذاری میکنند.
اگر ین پس از انجام معامله ضعیفتر شود، وضعیت برای وامگیرنده مطلوبتر است. او درآمد خود را در دارایی یا ارزی پربازده به دست آورده و بدهی ینی را با ارزی بازپرداخت میکند که ارزش کمتری پیدا کرده است. اما اگر ین تقویت شود، هزینه بازپرداخت بدهی افزایش مییابد. جهش سریع ارزش ین میتواند سرمایهگذاران را وادار کند موقعیتهای خود را ببندند، داراییهای خارجی را بفروشند و ین بخرند؛ فرایندی که نوسان را تشدید میکند.
تقویت ین پس از مداخله در نتیجه برای دارندگان این معاملات یک خطر محسوب میشود. پرسش این است که اثر مداخله چه مدت باقی خواهد ماند. تجربه گذشته و تفاوتهای بنیادی نرخ بهره نشان میدهد اقدامات مستقیم بازار ارز فقط تا اندازهای میتوانند مؤثر باشند و راهحل پایدارتر به تغییر سیاستها وابسته است.
چرا آمریکا به حمایت از ین کمک کرد؟
انگیزه نهایی آمریکا برای مشارکت در مداخله هنوز کاملاً روشن نیست و قضاوت قطعی زودهنگام خواهد بود. یکی از توضیحهای مطرحشده به جایگاه ژاپن در بازار خزانهداری آمریکا مربوط میشود. ژاپن بزرگترین دارنده خارجی اوراق خزانهداری ایالات متحده است. اگر توکیو برای دفاع مستقل از پول خود به منابع دلاری نیاز داشته باشد، ممکن است بخشی از اوراق خزانهداری را بفروشد و درآمد آن را برای خرید ین به کار گیرد.
بنابراین کمک آمریکا به مداخله میتواند تا حدی با تمایل به جلوگیری از فروش گستردهتر اوراق خزانهداری مرتبط باشد، هرچند این فقط یک احتمال است و انگیزه قطعی هنوز مشخص نیست.
چنین فروشی میتواند در بازاری که بازده اوراق آمریکا از قبل افزایش یافته، فشار صعودی بیشتری بر بازده وارد کند. وقتی دارندهای بزرگ اوراق میفروشد، قیمت کاهش مییابد و بازده بالا میرود. بنابراین کمک آمریکا به مداخله میتواند تا حدی با تمایل به جلوگیری از فروش گستردهتر اوراق خزانهداری مرتبط باشد، هرچند این فقط یک احتمال است و انگیزه قطعی هنوز مشخص نیست.
این موضوع بار دیگر اهمیت عرضه و تقاضا را در تعیین بازدههای بلندمدت برجسته میکند. چشمانداز بلندمدت کسری بودجه آمریکا نشانه روشنی از بهبود ندارد و بدهی بیشتری باید منتشر شود. دولت برای جذب این عرضه فزاینده به خریداران داخلی و خارجی نیاز دارد. اگر یک خریدار خارجی عمده بهجای افزایش دارایی، به فروش روی آورد، نرخ مورد مطالبه بازار ممکن است بالاتر برود.
ریشه بنیادی ضعف ین: شکاف نرخ بهره
عامل بنیادیتر در ضعف ین را باید در سیاست بانک ژاپن (Bank of Japan) و اختلاف نرخهای بهره جستوجو کرد. نرخ بهره ژاپن همچنان بسیار پایین است. بانک مرکزی طی دو سال گذشته نرخ را افزایش داده، اما سرعت این افزایشها بسیار کند و شبیه حرکت حلزون بوده است.
در مقابل، سرمایهگذاران میتوانند از ابزارهای کوتاهمدت آمریکایی یا اروپایی بازده بسیار بیشتری دریافت کنند. این اختلاف، سرمایه را به سمت بازارهای پربازدهتر میکشاند و تقاضا برای ین را محدود میکند. وقتی نرخ کوتاهمدت یک کشور جذاب نیست، جذب سرمایه خارجی دشوارتر میشود.
ازاینرو، پیامهای سیاسی و خرید مستقیم ین ممکن است موقتاً سرعت کاهش ارزش ارز را کم کند، اما تغییر پایدار احتمالاً به تعدیل سیاستها و کاهش شکاف نرخ بهره نیاز دارد. بازار باید نشان دهد آیا مداخله و پیام همراه آن واقعاً اعتماد را تغییر داده یا ین پس از مدتی دوباره تضعیف خواهد شد.
دادههایی که مسیر بعدی بازار را روشن میکنند
گزارش اشتغال و سلامت بازار کار
گزارش بعدی اشتغال برای سنجش مقاومت اقتصاد و فشارهای تورمی اهمیت دارد. بازار کار دیگر مهمترین نگرانی فوری فدرال رزرو نیست، اما همچنان نقش دوگانهای در تصمیمگیری دارد. از یک سو، سیاستگذاران نمیخواهند با افزایش بیموقع نرخ، روند بهبود اشتغال را از مسیر خارج کنند. از سوی دیگر، بازار کاری که بیشازحد قوی شود، بیکاری را پایین بیاورد و رشد دستمزد را دوباره شتاب دهد، میتواند تورمزا باشد.
اظهارات اعضای فدرال رزرو، حتی اعضایی که در نشست جاری حق رأی ندارند، برای فهم این تعادل مهم است. دیدگاه آنها نشان میدهد بحثهای درون کمیته چگونه شکل میگیرد، سلامت اشتغال را چگونه ارزیابی میکنند و آیا کاهش احتمالی نرخ بیکاری تا پایان سال را تهدیدی تورمی میدانند یا نشانهای از فرود نرم اقتصاد.
شاخص قیمت مصرفکننده و خطر پیوستن اعضای بیشتر به اردوگاه افزایش نرخ
گزارشهای تورم ژوئیه، بهخصوص شاخص قیمت مصرفکننده، از مهمترین دادههای پیش رو هستند. گزارش ملایم ژوئن برای فدرال رزرو زمان خرید، اما نگرانی تورمی را از بین نبرد. اگر داده ژوئیه یا اوت بالاتر از انتظار باشد، ممکن است تعداد بیشتری از مقامهایی که اکنون طرفدار ثابت نگه داشتن نرخاند، به جمع حامیان افزایش نرخ بپیوندند.
اهمیت فقط به یک ماه محدود نیست. سیاستگذاران به توالی دادهها توجه میکنند. یک گزارش داغ ممکن است نوسان آماری تلقی شود، اما چند گزارش متوالی میتواند نشان دهد روند کاهش تورم متوقف یا معکوس شده است. همانگونه که والر توضیح داده، رشتهای از دادههای داغ میتواند مستقیماً تابع واکنش اعضا را تغییر دهد.
شاخص قیمت تولیدکننده و پیوند آن با معیار محبوب فدرال رزرو
شاخص قیمت تولیدکننده (Producer Price Index) نیز باید با دقت دنبال شود. این شاخص صرفاً معیاری از هزینههای سطح تولید نیست؛ بعضی اجزای آن مستقیماً در محاسبه شاخص قیمت مخارج مصرف شخصی (Personal Consumption Expenditures Price Index) وارد میشوند. شاخص مخارج مصرف شخصی، یا پیسیای، معیار ترجیحی فدرال رزرو برای ارزیابی تورم است.
به همین دلیل، جزئیات شاخص تولیدکننده میتواند پیش از انتشار پیسیای سرنخهایی درباره جهت آن ارائه کند. واکنش بازار ممکن است نه فقط به عدد اصلی، بلکه به اجزایی وابسته باشد که در محاسبات مخارج مصرف شخصی وزن دارند.
خردهفروشی؛ تفاوت افزایش قیمت با افزایش حجم خرید
گزارش فروش خردهفروشی نیز تصویری از وضعیت مصرفکننده ارائه میدهد، اما باید با احتیاط تفسیر شود. ارقام خردهفروشی اسمیاند؛ یعنی افزایش قیمتها را نیز در خود دارند. اگر ارزش دلاری فروش بالا برود، الزاماً به این معنا نیست که خانوارها کالاهای بیشتری خریدهاند. ممکن است بخش بزرگی از رشد فقط نتیجه قیمتهای بالاتر باشد.
برای ارزیابی قدرت واقعی مصرف باید مشخص شود چه سهمی از افزایش فروش از رشد حجم خرید و چه سهمی از تورم ناشی شده است. این تمایز در اقتصادی که مصرفکننده مدتی نسبت به سرمایهگذاری تجاری عقبتر بوده، اهمیت بیشتری پیدا میکند.
نظرسنجی دانشگاه میشیگان و انتظارات تورمی
نظرسنجیهای دانشگاه میشیگان (University of Michigan Surveys) افزون بر سنجش احساسات مصرفکنندگان، اطلاعاتی درباره انتظارات تورمی کوتاهمدت و میانمدت ارائه میکنند. انتظارات تورمی برای فدرال رزرو حیاتیاند، زیرا خارج شدن آنها از لنگر میتواند مهار تورم را دشوارتر و پرهزینهتر کند.
افت اعتماد مصرفکننده بهتنهایی با رکود برابر نیست، همانطور که بهبود احساسات نیز لزوماً به جهش فوری مخارج منجر نمیشود. اما ترکیب احساسات، انتظارات قیمت، دادههای واقعی خردهفروشی و وضعیت اشتغال میتواند تصویر کاملتری از رفتار خانوارها بسازد.
جمعبندی: بازار به کیفیت رشد و واکنش سیاستگذار نگاه میکند
خبر خوب اقتصادی ذاتاً برای بازار بد نیست. تناقض زمانی پدید میآید که سرمایهگذاران یک داده مطلوب را از دریچه پیامد احتمالی آن برای نرخ بهره و تورم تفسیر میکنند. اشتغال قوی، بیکاری پایین و رشد دستمزدها در بلندمدت از اقتصاد و درآمد شرکتها حمایت میکنند؛ اما در کوتاهمدت ممکن است احتمال سیاست انقباضی را بالا ببرند و قیمت سهام و اوراق را تحت فشار قرار دهند.
در این محیط، توجه صرف به سطح نرخها کافی نیست. سرعت تغییر بازده، وسعت رشد اقتصادی، تفاوت میان یک یا دو افزایش نرخ و یک چرخه تهاجمی، وضعیت مصرف در برابر سرمایهگذاری تجاری و رفتار بخشهای مختلف بازار همگی اهمیت دارند. سطح بالای بازده تاکنون مانع ادامه رشد سهام نشده و عملکرد بهتر برخی شرکتهای کوچک نشان داده است که رشد میتواند از گروههای بزرگ فناوری فراتر برود، هرچند افتهای شدید در نیمهرساناها، شرکتهای حافظه و ابرمقیاسگرها ضرورت تنوعبخشی را یادآوری میکند.
فدرال رزرو نیز با مسئلهای فراتر از اعلام تصمیم بعدی روبهرو است. بازار الزاماً به راهنمایی دقیق درباره هر رأی نیاز ندارد، اما باید تابع واکنش سیاستگذاران را بفهمد. سکوت وارش درباره معیارهای تصمیمگیری ابهام ایجاد کرده، ولی توضیحات دیگر اعضای کمیته بخشی از این خلأ را پر میکند. اعتبار بانک مرکزی فعلاً از بین نرفته است؛ گزارش ملایم ژوئن صبر کردن را توجیه میکرد. آزمون واقعی زمانی خواهد بود که تورم دوباره بالا برود و بازار کار همچنان مقاوم بماند.
۶ درصدی دهساله از منظر تاریخی اخیر جذاب است، اما ریسک افزایش بیشتر آن همچنان وجود دارد؛ موضوعی که میتواند سررسیدهای کوتاه و میانمدت را برای بخشی از سرمایهگذاران مناسبتر کند.
در بازار اوراق، بازدههای بلندمدت نهفقط به نرخ وجوه فدرال، بلکه به تورم مورد انتظار، سیاست مالی، کسری بودجه، عرضه بدهی و تقاضای خریداران بزرگی مانند ژاپن وابستهاند. بازده حدود ۴.۶ درصدی دهساله از منظر تاریخی اخیر جذاب است، اما ریسک افزایش بیشتر آن همچنان وجود دارد؛ موضوعی که میتواند سررسیدهای کوتاه و میانمدت را برای بخشی از سرمایهگذاران مناسبتر کند.
مداخله هماهنگ برای حمایت از ین نیز محدودیت سیاست رسمی در برابر نیروهای بنیادی بازار را آشکار میسازد. تجربه ۱۹۹۸ نشان میدهد خرید ارز میتواند اثر اولیه داشته باشد، اما تغییر پایدار معمولاً به تحول در نرخ بهره، جریان سرمایه یا محیط جهانی نیاز دارد. شکاف بزرگ نرخ میان ژاپن و آمریکا یا اروپا همچنان انگیزه معامله انتقالی و خروج سرمایه از ین را حفظ میکند.
در نهایت، دادههای اشتغال، تورم مصرفکننده، قیمت تولیدکننده، خردهفروشی و انتظارات دانشگاه میشیگان تعیین خواهند کرد آیا اقتصاد آمریکا میتواند رشد خود را بدون بازگشت فشارهای تورمی حفظ کند. سناریوی مطلوب برای بازار نه ضعف فراگیر اقتصاد است و نه رشد بیمهاری که بانک مرکزی را به انقباض شدید وادارد؛ بلکه رشدی متوازن، گسترده و غیرتورمی است. تا زمانی که چنین تعادلی بهطور کامل تثبیت نشده، بازارها ممکن است بارها به خبرهای ظاهراً خوب واکنشی منفی نشان دهند—حتی اگر همان خبرها در افق بلندمدت پایه اصلی دوام سرمایهگذاری باشند.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.