
دلار آمریکا فرو نمیریزد؛ جهان دارد سلطه آن را بخش به بخش بازآرایی میکند.
هر چند ماه یکبار، تیترهایی درباره مرگ قریبالوقوع دلار آمریکا منتشر میشود؛ اما چند ماه بعد، دلار همچنان در جای خود ایستاده است. حتی شاخص دلار آمریکا (U.S. Dollar Index) طی یک دوره ۱۲ماهه حدود ۱٫۷ درصد رشد کرده است. بااینحال، در همین بازه زمانی، بانکهای مرکزی تقریباً با دو برابر سرعت متعارف پیش از سال ۲۰۲۲ طلا خریدهاند و سهم دلار از ذخایر جهانی نیز از ۷۲ درصد در سال ۲۰۰۱ به محدوده بالای ۵۰ درصد در زمان حاضر کاهش یافته است.
این دادههای ظاهراً متناقض، تصویری پیچیدهتر از دوگانه ساده «بقای دلار یا مرگ دلار» ترسیم میکنند. دلار در حال فروپاشی ناگهانی نیست؛ نقش آن در حال تغییر است. جهان نیز بهجای جایگزینکردن کامل دلار با یک ارز دیگر، کارکردهای مختلف آن را از یکدیگر جدا میکند و برای هر کارکرد، مسیرهای موازی یا ابزارهای پوشش ریسک میسازد.
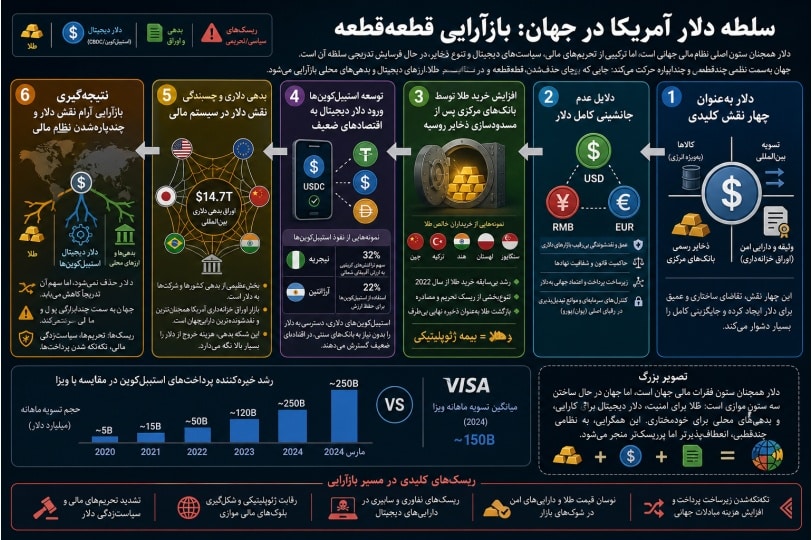
برای درک این فرایند، باید ابتدا پذیرفت که دلار یک پدیده واحد نیست. این ارز دستکم چهار وظیفه جداگانه در اقتصاد جهانی دارد: قیمتگذاری کالاها، تسویه تجارت، ذخیرهسازی ثروت بانکهای مرکزی و تأمین وثیقه برای نظام مالی بینالمللی. سلطه دلار ممکن است در یکی از این حوزهها تضعیف شود، بیآنکه در حوزهای دیگر بهطور معناداری عقبنشینی کند.
چهار ستون متفاوت قدرت دلار
نخستین کارکرد دلار، قیمتگذاری کالاهای اساسی جهان است. نفت، گاز، فلزات و بسیاری از مواد خام همچنان عمدتاً برحسب دلار قیمتگذاری میشوند. وظیفه دوم، تسویه معاملات میان دو طرفی است که نه به ارز یکدیگر اعتماد دارند و نه لزوماً مایلاند ریسک نگهداری آن را بپذیرند. دلار در این وضعیت نقش زبان مشترک تجارت را بازی میکند.
سومین وظیفه، ایفای نقش دارایی ذخیره برای بانکهای مرکزی است؛ یعنی محلی که کشورها بخشی از پساندازها و ذخایر ارزی خود را در آن نگهداری میکنند. چهارمین و شاید چسبندهترین کارکرد، نقش دلار بهعنوان وثیقه و زیربنای اعتباری نظام مالی جهانی است. حجم عظیمی از بدهیها، وامها، اوراق و قراردادهای مالی به دلار نوشته شدهاند و همین تعهدات، تقاضایی ساختاری برای این ارز ایجاد میکنند.
میتوان این مجموعه را به خانوادهای تشبیه کرد که وام مسکن، حساب جاری، حساب پسانداز و کارت اعتباری خود را در یک بانک دارد. انتقال حساب پسانداز به بانکی دیگر شاید در یک بعدازظهر انجام شود، اما جابهجایی وام مسکن داستان کاملاً متفاوتی است؛ زیرا قراردادی بلندمدت، برای مثال ۲۵ساله، مشتری را به بانک پیوند داده است. در نظام پولی جهان نیز انتقال ذخایر به طلا یا یک ارز دیگر بسیار آسانتر از بازنویسی بدهیها، وثیقهها و قراردادهای دلاری است.
بنابراین هر یک از چهار نقش دلار، «در خروج» مخصوص خود را دارد و این درها از نظر هزینه، سرعت و امکان عملیشدن با یکدیگر تفاوتی اساسی دارند.
چرا هیچ ارز واحدی جانشین دلار نشده است؟
کاهش تدریجی سهم دلار لزوماً به معنای ظهور یک جانشین روشن نیست. چین حدود ۱۵ درصد تجارت جهانی را در اختیار دارد، اما رنمینبی چین (Renminbi) تنها نزدیک به ۲ درصد ذخایر جهانی را تشکیل میدهد. سهم این ارز در سال ۲۰۲۱ در نزدیکی ۲٫۸ درصد به اوج رسید و پس از آن دوباره کاهش یافت. یورو (Euro) نیز سالهاست در محدوده تقریباً ۲۰ درصد متوقف مانده است؛ آن هم در شرایطی که خزانهداری واحدی پشت این ارز قرار ندارد.
تبدیلشدن به ارز ذخیره جهانی مزایای فراوانی دارد، اما بدون هزینه نیست. کشور صادرکننده چنین ارزی باید بهطور دائمی کسری ایجاد کند تا خارجیها بتوانند پول و اوراق آن را در اختیار داشته باشند. همچنین باید بازار اوراق قرضه خود را حتی به روی بازیگرانی باز بگذارد که ممکن است روزی دشمن سیاسی یا راهبردی آن شوند. افزون بر این، بخشی از کنترل ارزش پول ملی عملاً به سرمایهگذاران و دولتهای خارجی واگذار میشود.
پکن حاضر نیست همه این هزینهها را بپردازد. کنترل سرمایه در چین دقیقاً نشان میدهد که این کشور نمیخواهد جریان آزاد و نامحدود سرمایه خارجی، سیاست پولی و ارزش ارز آن را تحت تأثیر قرار دهد. در نتیجه، رنمینبی هنوز نمیتواند جای دلار را بهطور کامل بگیرد. یورو نیز محدودیتهای نهادی خود را دارد. بنابراین جایگاه دلار نه به یک مدعی واحد واگذار میشود و نه خلأ آن را یک ارز مشخص پر میکند؛ بلکه قلمرو آن میان چند دارایی، شبکه و بلوک مالی تقسیم میشود.
مسدودشدن ذخایر روسیه و تغییر تعریف «مالکیت»
یکی از نقاط عطف این روند در اوایل سال ۲۰۲۲ رقم خورد؛ زمانی که گروه هفت (G7) حدود ۳۰۰ میلیارد از ذخایر بانک مرکزی روسیه را از دسترس خارج کرد. از این رقم، ۱۸۵ میلیارد یورو در یوروکلیر (Euroclear)، سپردهگذاری مستقر در بروکسل، نگهداری میشد.
تا پیش از آن، بسیاری از بانکهای مرکزی ذخایر خارجی را نوعی دارایی تحت مالکیت خود تلقی میکردند.
اتفاق سال ۲۰۲۲ نشان داد که دسترسی به این داراییها میتواند به تصمیم سیاسی کشور یا نهادی وابسته باشد که حضانت آنها را بر عهده دارد.
در ابتدا میشد این اقدام را واکنشی اضطراری و یکباره دانست، اما تحولات بعدی، آن را به بخشی از معماری دائمی نظام مالی تبدیل کرد.
تا اواسط سال ۲۰۲۶، اتحادیه اروپا (European Union) بیش از ۸ میلیارد یورو سود بادآورده حاصل از داراییهای مسدودشده را در اختیار گرفته و آن را به پشتوانه وامی ۵۰ میلیارد دلاری برای اوکراین تبدیل کرده بود. سپس در اواخر سال ۲۰۲۵ توافق شد که انجماد داراییها بدون محدودیت زمانی ادامه یابد تا پشتوانه بسته دیگری به ارزش ۹۰ تا ۱۶۵ میلیارد یورو باشد.
بانک مرکزی روسیه نیز از یوروکلیر در مسکو شکایت کرد و حکمی به ارزش ۲۱۶ میلیارد به نفع خود گرفت؛ حکمی که در عمل انتظار نمیرود هیچ مرجع اروپایی آن را اجرا کند. بهاینترتیب، اقدامی که زمانی موقت معرفی میشد، به یک سازوکار ماندگار تبدیل شد. پیام آن برای مدیران ذخایر ارزی روشن بود: دارایی ذخیرهای که در حوزه قضایی دیگران نگهداری میشود، همیشه از ریسک سیاسی و توقیف مصون نیست.
هجوم بانکهای مرکزی به طلا
پاسخ بسیاری از بانکهای مرکزی، خرید دارایی ذخیرهای بود که به صادرکننده، دولت خارجی یا متولی مالی وابسته نیست: طلا.
بین سالهای ۲۰۱۰ تا ۲۰۲۱، خرید سالانه طلای بانکهای مرکزی معمولاً بین ۴۰۰ تا ۵۰۰ تن بود. در سال ۲۰۲۲، همزمان با مسدودشدن ذخایر روسیه، این رقم به بیش از هزار تن جهش کرد. خریدها در سال ۲۰۲۳ نیز بالاتر از هزار تن ماند و در سال ۲۰۲۴ بار دیگر از هزار تن عبور کرد. در سال ۲۰۲۵، بانکهای مرکزی حدود ۸۶۳ تن طلا خریدند. این رقم اندکی کمتر از سه سال قبل بود، اما همچنان نزدیک به دو برابر هنجار قدیمی به شمار میرفت.
بانک مرکزی لهستان در سال ۲۰۲۵ بیش از ۱۰۰ تن به ذخایر طلای خود افزود و هدف اعلامشدهاش این بود که سهم طلا را به ۲۰ درصد کل ذخایر برساند. چین نیز در میان بزرگترین خریداران قرار داشت. حتی این آمار رسمی ممکن است ابعاد واقعی تغییر را کمتر از واقع نشان دهد. شورای جهانی طلا (World Gold Council) برآورد کرده است که بیش از نیمی از طلای خریداریشده بانکهای مرکزی در سال گذشته گزارش نشده بود.
در نظرسنجی سال ۲۰۲۵ همین شورا، ۹۵ درصد بانکهای مرکزی انتظار داشتند ذخایر طلای جهان طی یک سال بعد افزایش یابد. نکته قابلتوجه آن بود که حتی یک مؤسسه نیز کاهش ذخایر جهانی طلا را پیشبینی نکرد.
در همین فضا، قیمت طلا به بیش از ۴۳۰۰ دلار در هر اونس رسید و طی سه سال بیش از دو برابر شد. این حرکت را میتوان رأیی بزرگ علیه ریسک حضانت دانست: بانکهای مرکزی صرفاً درباره بازده یا تورم تصمیم نمیگیرند؛ آنها میخواهند بخشی از ذخایرشان داراییای باشد که هیچ طرف خارجی نتواند دسترسی به آن را قطع کند.
ساخت شبکههای مالی موازی با دلار
طلا تنها یکی از درهای خروج است. مسیر دوم، ساخت نظامی مالی است که در صورت لزوم بتواند بدون دلار فعالیت کند.
چین معاملات نفت خام و گاز طبیعی مایع یا الانجی (LNG) را از طریق بورس نفت و گاز طبیعی شانگهای (Shanghai Petroleum and Natural Gas Exchange) با یوان تسویه میکند. سامانه پرداخت بینبانکی فرامرزی چین (CIPS) نیز در سال ۲۰۲۵ از حجم سالانه ۱۰۰ تریلیون یوان عبور کرد و در مارس ۲۰۲۶ به رکورد روزانه ۱٫۲۲ تریلیون یوان رسید.
این رشد قابلتوجه است، هرچند سهم رنمینبی از پرداختهای سوئیفت (SWIFT) همچنان تقریباً ۳ تا ۴ درصد است. بنابراین هم فاصله آن با دلار بسیار زیاد است و هم فضای زیادی برای رشد بیشتر دارد.
بااینحال، پروژههای جایگزین لزوماً در حال همگرایی با یکدیگر نیستند. امبریج (mBridge)، پلتفرم چندارزی ارز دیجیتال بانک مرکزی (Multi-CBDC)، مدتی بهعنوان نمونهای از آینده پرداختهای فرامرزی مطرح بود، اما در سال ۲۰۲۴ حامی اصلی خود را از دست داد؛ زیرا بانک تسویههای بینالمللی (Bank for International Settlements یا BIS) از آن فاصله گرفت.
آگوستین کارستنس (Agustín Carstens) اعلام کرد این نهاد نمیتواند مستقیماً از هیچ پروژهای برای بریکس (BRICS) حمایت کند، زیرا قادر نیست با کشورهایی کار کند که تحت تحریم قرار دارند.
بانک تسویههای بینالمللی سپس پروژه آگورا (Project Agora) را توسعه داد که نسخهای همسو با کشورهای گروه هفت محسوب میشود.
نتیجه، شکلگیری یک جایگزین جهانی، یکپارچه و کارآمد نیست؛ بلکه نظام مالی به بلوکهای جداگانه تقسیم میشود. این کریدورهای موازی اغلب هزینه بیشتری دارند، کندتر تسویه میشوند و بخشی از سرمایه را بلااستفاده نگه میدارند. کشورها عملاً برای ساخت مجموعه دومی از لولههای مالی هزینه اضافی میپردازند؛ لولههایی که امیدوارند هرگز مجبور به استفاده کامل از آنها نشوند. همین آمادگی پرهزینه نشان میدهد بیاعتمادی و چندپارگی تا چه اندازه افزایش یافته است.
بدهی دلاری؛ چسبندهترین لایه سلطه آمریکا
کشورهای جهان فقط از دلار استفاده نمیکنند؛ آنها به دلار بدهکارند. حجم بدهیهای دلاری وامگیرندگان خارج از ایالات متحده به ۱۴٫۷ تریلیون دلار رسیده و با نرخ سالانه حدود ۷٫۳ درصد رشد میکند. نزدیک به ۳۰ درصد این بدهی در بازارهای نوظهور قرار دارد.
بدهی، چسبندهترین بخش نظام مالی است. تا زمانی که اصل و بهره تعهدات به دلار نوشته شده باشد، بدهکاران ناچارند برای بازپرداخت آن دلار بخرند؛ صرفنظر از اینکه درباره سیاست واشنگتن چه نظری دارند. این تقاضا برخلاف ترجیحات کوتاهمدت یا تغییر ترکیب ذخایر، قراردادی و الزامآور است.
در کنار آن، ارزش اوراق خزانهداری آمریکا (U.S. Treasuries) در اختیار سرمایهگذاران خارجی به ۹٫۳ تریلیون دلار رسیده بود؛ رقمی که با وجود عبور بدهی ناخالص ملی آمریکا از ۴۰ تریلیون دلار در ماه اوت، نسبت به سال قبل ۲٫۳ درصد افزایش داشت. دلیل اصلی آن است که هنوز بازار دیگری با عمق، نقدشوندگی و ظرفیت کافی برای نگهداری چنین حجم بزرگی از سرمایه وجود ندارد.
دلار همچنان در یک سوی ۸۸ درصد کل معاملات بازار ارز خارجی (Foreign Exchange یا FX) قرار دارد. ازاینرو، سهم آن از ذخایر جهانی میتواند یک دهه دیگر نیز بهآرامی کاهش یابد، بیآنکه هسته اصلی سلطه دلاری بهطور جدی جابهجا شود.
تناقض تازه: دولتها از دلار فاصله میگیرند، شهروندان دلار میخرند
درحالیکه دولتها مسیرهایی برای دورزدن دلار ایجاد میکنند، شهروندان همان کشورها کیف پول دیجیتال باز میکنند و دلار میخرند. ابزار اصلی این موج، استیبلکوین (Stablecoin) است؛ توکنی دیجیتال که ارزش آن معمولاً به یک ارز رسمی، بهویژه دلار، متصل میشود.
ارزش بازار استیبلکوینها در ماه مه به حدود ۳۲۲ میلیارد دلار رسید و سپس در محدوده ۳۱۰ میلیارد دلار قرار گرفت. این رقم از ذخایر ارزی دهها کشور، از جمله بریتانیا و کانادا، بیشتر است. حدود ۹۹ درصد کل عرضه استیبلکوینها نیز به نمونههای دلاری تعلق دارد.
گلدمن ساکس (Goldman Sachs) برآورد کرده است که نزدیک به ۶۶ درصد این عرضه در بازارهای نوظهور نگهداری میشود. در آرژانتین، استیبلکوینها ۹۴ درصد حجم معاملات رمزارزی با مبدأ پزو را تشکیل میدهند و تقریباً از هر پنج آرژانتینی، یک نفر با رمزارزها سروکار دارد.
در نیجریه، ارزش انتقالهای درونزنجیرهای از ۵۶ میلیارد دلار فراتر رفته و حدود ۶۰ درصد کل جریان ورودی به آفریقای زیرصحرایی را تشکیل میدهد. این روند پس از آن شتاب گرفت که نایرا بین سال ۲۰۲۳ و اوایل ۲۰۲۵ حدود ۷۰ درصد ارزش خود را از دست داد.
در فوریه ۲۰۲۶، حجم ماهانه تسویه استیبلکوینها به ۷٫۲ تریلیون دلار رسید و برای نخستین بار از شبکه ویزا (Visa) پیشی گرفت. این تحول نشان میدهد بزرگترین گسترش تازه قلمرو دلار، نه لزوماً از مسیر دیپلماسی واشنگتن یا شبکه بانکی سنتی، بلکه از دل صنعت رمزارز رخ داده است.
کاربر تلفن همراهی که کسری بودجه آمریکا را تأمین مالی میکند
فرض کنید فردی در لاگوس فقط با یک تلفن همراه، بدون شعبه بانکی، حداقل موجودی یا تأیید واحد تطبیق مقررات در نیویورک، دلار دیجیتال نگهداری میکند. پشتوانه این توکنها معمولاً اوراق کوتاهمدت دولت آمریکاست. بنابراین این کاربر، هرچند غیرمستقیم، در حال تأمین مالی کسری بودجه ایالات متحده است.
تتر (Tether) براساس گواهی ذخایر مارس ۲۰۲۶ حدود ۱۴۱ میلیارد دلار در معرض اوراق خزانهداری آمریکا قرار داشت. با چنین رقمی، این شرکت تقریباً در جایگاه هفدهمین دارنده بزرگ بدهی دولت آمریکا قرار میگیرد و از کشورهایی مانند آلمان، عربستان سعودی و کره جنوبی جلوتر میایستد.
سیاستگذاران آمریکایی صرفاً این روند را تحمل نمیکنند؛ بخشی از راهبرد حفظ قدرت دلار را بر آن بنا کردهاند. اسکات بسنت (Scott Bessent)، وزیر خزانهداری آمریکا، گفته است چارچوب موجود برای «تثبیت نقش دلار آمریکا بهعنوان ارز ذخیره جهان» طراحی شده است. سناتور بیل هگرتی (Bill Hagerty) نیز گفته قانون جنیوس (GENIUS Act) با هدف تحکیم سلطه دلار در ارزهای دیجیتال نوشته شده است.
در نتیجه، قلمرو استفاده از دلار در حال گسترش است، اما اعتماد به شیوه نگهداری و کنترل آن زیر سؤال میرود. این دو روند نهتنها متناقض نیستند، بلکه همزمان یکدیگر را تقویت میکنند: مردم برای فرار از ارزهای محلی ضعیف به دلار دیجیتال پناه میبرند، درحالیکه دولتها برای کاهش وابستگی سیاسی خود، ذخایر و شبکههای جایگزین میسازند.
دلار دیجیتال از کنترل سرمایه عبور میکند
پژوهش بانک تسویههای بینالمللی درباره بیش از ۱۳۰ اقتصاد نشان داده است که سپردههای دلاری سنتی به کنترل سرمایه واکنش نشان میدهند، اما جریان استیبلکوینها عملاً چنین واکنشی ندارند. این نهاد، پدیده مزبور را کانال تازهای برای دلاریشدن دیجیتال توصیف کرده که تا حد زیادی در برابر محدودیتهای سرمایه مقاوم است.
دن کتز (Dan Katz) از صندوق بینالمللی پول (International Monetary Fund یا IMF) نیز هشدار داده است که استیبلکوینهای مبتنی بر ارزهای محلی ممکن است بهجای جلوگیری از دلاریشدن، آن را تسریع کنند. بانک کره (Bank of Korea) هم دریافته است که ایجاد جفتهای معاملاتی مستقیم میان پول رسمی و استیبلکوین، بهطور قابلاندازهگیری ارز محلی را تضعیف میکند.
به بیان دیگر، استیبلکوینها محدودیت جغرافیایی شبکه بانکی دلار را از میان برداشتهاند. دلار اکنون میتواند بدون افتتاح حساب بانکی آمریکایی، بدون حضور شعبه و گاه بدون عبور از کانالهای سنتی کنترل سرمایه، وارد تلفن همراه کاربران در سراسر جهان شود.
بیتکوین؛ پوشش ریسک اعتبار صادرکننده پول
استیبلکوینها دامنه دسترسی به دلار را گسترش میدهند، اما مسئله اعتماد به نظام دلاری را حل نمیکنند؛ زیرا همچنان به صادرکننده، متولی ذخایر و بدهی دولت آمریکا وابستهاند. این همان مسئلهای است که بانکهای مرکزی با خرید طلا به آن پاسخ دادهاند. برای افراد عادی، بیتکوین (Bitcoin) میتواند نقشی مشابه، هرچند با ریسکها و نوسانهای متفاوت، ایفا کند.
همبستگی ۹۰روزه بیتکوین با طلا افزایش یافته، درحالیکه همبستگی آن با نزدک (Nasdaq) فرو ریخته است. گریاسکیل ریسرچ (Grayscale Research) در ماه اوت این تحول را چنین توصیف کرد: «معامله کاهش ارزش پول دیگر صرفاً یک فرضیه نیست؛ اکنون در دادهها دیده میشود.»
بیتکوین پوششی در برابر راحتی و کارآمدی دلار نیست. دلار همچنان برای پرداخت، تجارت، تسویه و بدهی بسیار کاربردی است. آنچه بیتکوین پوشش میدهد، اعتبار نهاد صادرکننده پول و خطر کاهش ارزش ناشی از تصمیمهای آن است. این همان منطقی است که لهستان، هند و دیگر کشورها را به خرید چندین تن طلا سوق میدهد، اما این بار در قالب ابزاری در دسترس افرادی ظاهر میشود که توان خرید و نگهداری تنها طلا را ندارند.
پایان سلطه دلار یک روز مشخص نخواهد داشت
این فرایند قرار نیست با لحظهای نمایشی پایان یابد. روز مشخصی وجود نخواهد داشت که دلار ناگهان سقوط کند و ارز دیگری تاج آن را بردارد. آنچه رخ میدهد، تفکیک تدریجی کارکردهای دلار است.
قیمتگذاری دلاری میتواند پابرجا بماند؛ تسویه تجارت ممکن است میان بلوکهای مختلف تقسیم شود؛ ذخایر بانکهای مرکزی میتواند بهسوی طلا حرکت کند؛ و بدهیهای دلاری نیز همه را در همان ساختار قدیمی نگه دارد. همزمان، استیبلکوینها دلار را به مناطقی میرسانند که بانکداری سنتی آمریکا هرگز به آنها دسترسی مستقیم نداشت و بیتکوین برای بخشی از کاربران به ابزاری جهت پوشش ریسک اعتبار پولهای دولتی تبدیل میشود.
بنابراین مسئله اصلی «مرگ دلار» نیست. جهان همچنان برای کارهایی که دلار در آنها مزیت دارد از این ارز استفاده میکند، اما برای حوزههایی که دیگر حاضر نیست کنترل آنها را کاملاً به دولتها، متولیان و نهادهای خارجی بسپارد، پوششهای ریسک و مسیرهای موازی میسازد. دلار همزمان در ذخایر رسمی عقب مینشیند، در بدهی و وثیقه ریشهدار باقی میماند و از طریق رمزارزها به قلمروهای تازه گسترش مییابد. این نه فروپاشی کامل و نه پیروزی بیچونوچرا، بلکه بازآرایی آرام و قطعهقطعهشدن معماری پولی جهان است.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.