
هشدار درباره تب «خرید در کف»: وقتی ابزارهای معاملاتی با سرمایهگذاری اشتباه گرفته میشوند
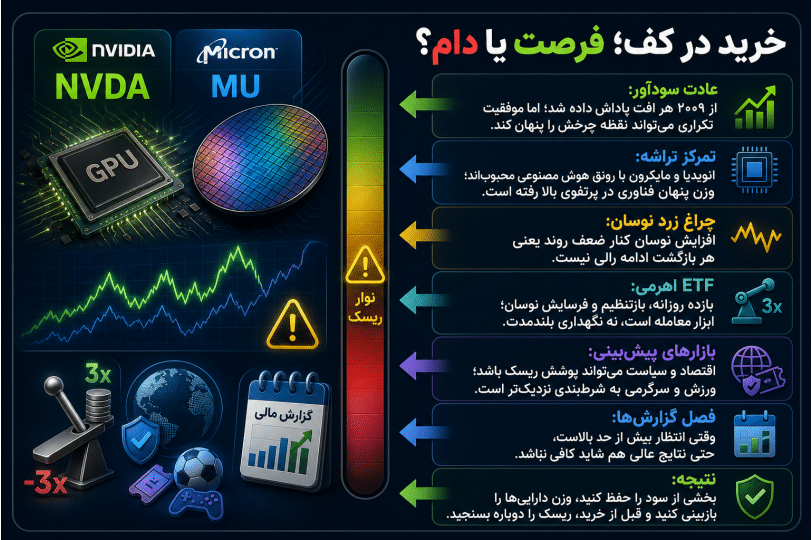
بازار سهام آمریکا بار دیگر زیر نفوذ موجی از خوشبینی، شتابگرایی و علاقه شدید سرمایهگذاران خرد به سهام فناوری و تراشه قرار گرفته است. در سالهای گذشته، استراتژی «خرید در افت قیمت» برای بسیاری از معاملهگران به عادتی سودآور تبدیل شده؛ عادتی که از کف تاریخی بازار در مارس ۲۰۰۹ تا امروز بارها جواب داده و باعث شده هر عقبنشینی کوتاهمدت در بازار، نه بهعنوان هشدار، بلکه بهعنوان فرصت تلقی شود. اما همین موفقیت طولانیمدت میتواند خطرناکترین بخش ماجرا باشد: وقتی یک رفتار سرمایهگذاری بیش از حد مطمئن به نظر میرسد، احتمال غفلت از نقطه چرخش بازار افزایش مییابد.
«خرید در کف» همیشه به معنای فرصت نیست
استراتژی خرید در افت قیمت طی بیش از یک دهه گذشته تقریباً به شکلی مکانیکی و کمخطا جواب داده است. هر بار که بازار عقبنشینی کرده، سرمایهگذارانی که وارد شدهاند در بسیاری از موارد پاداش گرفتهاند. این تجربه تکرارشونده، بهویژه پس از بازار صعودی بلندمدت از ۲۰۰۹ به بعد، نوعی اعتماد عمومی ایجاد کرده که گویی هر افت قیمتی الزاماً باید خریداری شود.
اما مشکل اصلی از همین نقطه آغاز میشود. موفقیت مداوم یک استراتژی میتواند سرمایهگذاران را دچار آسودگی بیش از حد کند. هر افتی فرصت خرید نیست و هر بازگشتی به معنای ادامه روند صعودی نیست. بازارها میتوانند برای مدت طولانی به یک رفتار پاداش بدهند و سپس، در نقطهای که اکثریت به آن عادت کردهاند، ناگهان قواعد بازی را تغییر دهند. در چنین شرایطی، سرمایهگذارانی که فکر میکردند «خریدار هوشمند کف» هستند، ممکن است بهسادگی به دارندگان داراییهای گرفتار در سقف تبدیل شوند.
نشانه مهمی که باید زیر نظر قرار گیرد، افزایش نوسان در نزدیکی نقاط چرخش است. وقتی روندی که مدتها ادامه داشته شروع به ضعیف شدن میکند و همزمان نوسان بازار بالا میرود، الزاماً به معنای هشدار قرمز نیست، اما دستکم چراغ زرد محسوب میشود. در بازارهای مبتنی بر مومنتوم، جایی که سرمایهگذاران بیشتر به دنبال ادامه روندها هستند تا ارزشگذاری بنیادی، شکست در روندهای زیرین میتواند پیامدهای بزرگی داشته باشد.
تب تراشهها و تمرکز خطرناک سرمایهگذاران خرد
یکی از آشکارترین نمونههای رفتار مومنتومی امروز، علاقه شدید سرمایهگذاران خرد به سهام تراشه و نیمهرساناهاست. نامهایی مانند مایکرون و انویدیا در میان محبوبترین انتخابهای معاملهگران قرار گرفتهاند و حتی صندوقهای قابل معامله مرتبط با این حوزه نیز توجه بالایی جذب کردهاند. در میان محبوبترین ابزارهای معاملاتی، تعداد قابلتوجهی به صنعت تراشه وابستهاند؛ از سهام منفرد گرفته تا ETFهای اهرمی و ابزارهایی که بازده روزانه چندبرابری یک سهم یا شاخص را هدف میگیرند.
این علاقه لزوماً بیمنطق نیست. بخش تراشه، بهویژه به دلیل رونق هوش مصنوعی، رشد تقاضا برای مراکز داده و جایگاه شرکتهایی مانند انویدیا، در سالهای اخیر بازده چشمگیری داشته است. با این حال، همین عملکرد درخشان باعث شده بسیاری از پرتفویها بدون آنکه صاحبانشان متوجه باشند، بهشدت سنگین از فناوری و نیمهرسانا شوند. وقتی یک بخش بازار برای مدت طولانی بهتر از بقیه عمل میکند، وزن آن در سبد سرمایهگذاری بهطور طبیعی افزایش مییابد؛ حتی اگر سرمایهگذار خرید جدیدی انجام نداده باشد.
ریسک اصلی این است که روندهای سهموی معمولاً آرام تمام نمیشوند. اگرچه یک روند صعودی قدرتمند ممکن است مدتی به حرکت افقی تبدیل شود و همچنان ظاهری بیخطر داشته باشد، اما شکست نهایی چنین روندهایی میتواند تند و دردناک باشد. معنای این هشدار فروش کامل سهام فناوری نیست؛ چنین تصمیمی میتواند افراطی و غیرمنطقی باشد. اما برداشت بخشی از سود، بازبینی وزن داراییها و کاهش تمرکز بیش از حد در یک صنعت، برای سرمایهگذارانی که سودهای بزرگی دیدهاند، اقدامی محتاطانهتر است.
ETFهای اهرمی؛ ابزار معامله، نه سرمایهگذاری بلندمدت
خطر بزرگتر زمانی شکل میگیرد که سرمایهگذاران خرد از ابزارهایی استفاده میکنند که ماهیت آنها را بهدرستی درک نکردهاند. ETFهای اهرمی، بهویژه آنهایی که روی سهام منفرد یا بازده چندبرابری روزانه طراحی شدهاند، برای معامله کوتاهمدت ساخته شدهاند، نه نگهداری بلندمدت. بسیاری از این محصولات در ظاهر ساده به نظر میرسند: اگر سهم پایه بالا برود، ابزار اهرمی چند برابر آن بازده میدهد. اما سازوکار واقعی آنها پیچیدهتر است.
خطر بزرگتر زمانی شکل میگیرد که سرمایهگذاران خرد از ابزارهایی استفاده میکنند که ماهیت آنها را بهدرستی درک نکردهاند.
این ابزارها معمولاً بازده روزانه دارایی پایه را دنبال میکنند، نه بازده تجمعی بلندمدت آن را. همین تفاوت میتواند برای سرمایهگذارانی که آنها را مثل سهام عادی نگه میدارند، زیانبار باشد. در دورههای نوسانی، اثر بازتنظیم روزانه و فرسایش ناشی از نوسان میتواند باعث شود عملکرد این محصولات از تصور سرمایهگذار فاصله بگیرد. هرچه نوسان بیشتر باشد، احتمال افت عملکرد نسبت به انتظار نیز بیشتر میشود.
این وضعیت شباهت زیادی به معاملهگرانی دارد که بدون درک کافی وارد بازار اختیار معامله میشوند. ممکن است چند بار پشت سر هم سود کنند و همین موفقیت اولیه حس مهارت کاذب ایجاد کند، اما یک حرکت نامطلوب میتواند بخش بزرگی از سودها را از بین ببرد. ETFهای دوبرابری و سهبرابری نیز همین ویژگی را دارند: میتوانند در دست معاملهگر حرفهای ابزار مؤثری باشند، اما برای سرمایهگذاری بلندمدت و منفعل، پرریسک و اغلب نامناسباند.
عبارت کلیدی در اینجا روشن است: اینها ابزارهای معاملاتیاند، نه ابزارهای سرمایهگذاری. چنین محصولاتی نیازمند چابکی، نظارت مداوم و شناخت دقیق از سازوکار اهرم، نوسان و بازده روزانه هستند. استفاده از آنها بدون این درک، بهخصوص در بازارهای داغ و پرهیجان، میتواند سرمایهگذار خرد را در معرض زیانی قرار دهد که تا پیش از وقوع، آن را جدی نگرفته است.
بازارهای پیشبینی؛ از سرگرمی تا ریسک پرتفوی
رشد بازارهای پیشبینی نیز بخش دیگری از تغییر رفتار سرمایهگذاران را نشان میدهد. این بازارها به کاربران اجازه میدهند روی وقوع یا عدم وقوع رویدادهای مختلف موقعیت بگیرند؛ از سیاست و نرخ بهره گرفته تا اقتصاد و در برخی پلتفرمها حتی ورزش و رویدادهای سرگرمی. جذابیت آنها در این است که مرز میان تحلیل، معامله و شرطبندی را کمرنگ میکنند.
با این حال، یک تمایز مهم وجود دارد. بازارهای پیشبینی زمانی میتوانند با منطق سرمایهگذاری پیوند بخورند که موضوع آنها به متغیرهای اقتصادی، سیاسی یا مالی مرتبط باشد؛ برای مثال نتیجه انتخابات، مسیر نرخ بهره یا رویدادهایی که میتوانند بر پرتفوی اثر بگذارند. در این حالت، معاملهگر میتواند آنها را بخشی از ارزیابی یا پوشش ریسک بداند. اما ورود به حوزههایی مانند ورزش و سرگرمی، گرچه جذابتر و پرطرفدارتر است، بیشتر به فضای شرطبندی نزدیک میشود تا مدیریت ریسک مالی.
این تفاوت، برای نهادهای مالی و سرمایهگذاران جدی اهمیت زیادی دارد. جذابیت بالا همیشه به معنای پایداری نیست. محصولاتی که کمتر هیجانانگیز اما مستقیماً مرتبط با بازار، اقتصاد و سیاست هستند، ممکن است از نظر تجاری پرزرقوبرق نباشند، اما در بلندمدت چارچوب قابل دفاعتری برای مدیریت ریسک ایجاد میکنند.
فصل گزارشهای مالی و خطر انتظارات بیش از حد
بازار در آستانه فصل گزارشهای مالی با یک پرسش مهم روبهروست: آیا انتظارات بیش از حد بالا رفتهاند؟ عملکرد فصل گذشته در بسیاری از موارد واقعاً قدرتمند بود و تعبیر «فصل عالی» درباره برخی شرکتها اغراقآمیز نبود. اما همین موفقیت باعث شده سطح توقع سرمایهگذاران بالاتر برود. مشکل زمانی پدید میآید که حتی نتایج خوب نیز برای بازاری که از قبل بهترین سناریوها را قیمتگذاری کرده، کافی نباشد.
تشبیه پرش ارتفاع در اینجا گویاست. حتی بهترین ورزشکار جهان نیز اگر میله بیش از حد بالا قرار گیرد، ممکن است نتواند از آن عبور کند. سهامی مانند انویدیا و مایکرون در سالهای اخیر مانند پرشکنندگان قدرتمند عمل کردهاند؛ رشد درآمد، حاشیه سود و راهنماییهای مثبت شرکتها دلایل واقعی و محکمی برای صعود فراهم کردهاند. اما بازار فقط به خوب بودن نتایج نگاه نمیکند؛ بازار میپرسد آیا نتایج از انتظاراتی که پیشاپیش در قیمت لحاظ شدهاند فراتر میروند یا نه.
در برخی موارد، حتی اعداد خیرهکننده نیز واکنش قیمتی محدود یا متناقض ایجاد میکنند. دلیل آن میتواند این باشد که سرمایهگذاران پیشتر همان سناریوی مثبت را خریدهاند. وقتی تقریباً همه کسانی که میخواستند در سهامی مانند انویدیا یا مایکرون سرمایهگذاری کنند قبلاً وارد شدهاند، پرسش بعدی این است که پول تازه از کجا خواهد آمد. بدون ورود سرمایه جدید، حتی گزارشهای خوب نیز ممکن است توان ادامه رالی را نداشته باشند.
عامل دیگر، تعمیم بیش از حد عملکرد کوتاهمدت است. شرکتها ممکن است یک یا دو فصل راهنمایی فوقالعاده ارائه دهند و این خود دلیل معتبری برای رشد سهام باشد. اما بازار گاهی همین چند فصل را به آیندهای طولانیمدت تعمیم میدهد؛ گویی رشد، حاشیه سود و تقاضای فعلی برای مدت نامحدود ادامه خواهد یافت. اینجاست که خطر انتظارات غیرواقعی بالا میرود.
شرکتها ممکن است یک یا دو فصل راهنمایی فوقالعاده ارائه دهند و این خود دلیل معتبری برای رشد سهام باشد.
روانشناسی بازار؛ وقتی «عالی» هم کافی نیست
یکی از پیچیدهترین جنبههای بازارهای مومنتومی این است که گاهی خبر عالی دیگر کافی نیست. سرمایهگذاران ممکن است ببینند یک شرکت عملکردی فوقالعاده دارد، اما همزمان نگران شوند که این عملکرد تکرارپذیر نباشد. اگر حاشیه سودی بسیار بالا به دست آمده، بازار ممکن است از قبل شروع به فکر کردن کند که این عدد در آینده کاهش خواهد یافت. حتی اگر سودآوری همچنان چشمگیر بماند، افت از سطحی استثنایی به سطحی صرفاً بسیار خوب میتواند برای سهامی که با انتظارات کمالگرایانه قیمتگذاری شده، مشکلساز باشد.
این رفتار در نگاه اول متناقض به نظر میرسد، اما در بازارهای مالی رایج است. قیمت سهام نه فقط بازتاب وضعیت امروز، بلکه بازتاب انتظارات آینده است. وقتی آینده بیش از حد درخشان فرض شده باشد، واقعیت حتی اگر مثبت باشد، ممکن است ناامیدکننده جلوه کند. به همین دلیل است که برخی سهام پس از گزارشهای ظاهراً قوی رشد نمیکنند یا حتی افت میکنند؛ زیرا بازار به دنبال چیزی فراتر از «خوب» است.
جمعبندی؛ احتیاط در زمانه پیروزیهای تکرارشونده
فضای کنونی بازار ترکیبی از فرصت و ریسک است. سرمایهگذاران خرد جسورتر شدهاند، سهام تراشه و فناوری همچنان در مرکز توجه قرار دارند، ابزارهای اهرمی محبوبتر شدهاند و بازارهای پیشبینی مرزهای تازهای میان معامله و شرطبندی ایجاد کردهاند. در چنین محیطی، خطر اصلی فقط سقوط بازار نیست؛ خطر بزرگتر این است که سرمایهگذاران به رفتارهایی عادت کنند که در گذشته جواب داده، اما در شرایط جدید ممکن است زیانبار باشد.
خرید در افت قیمت میتواند همچنان بخشی از یک استراتژی منطقی باشد، اما تنها زمانی که با مدیریت ریسک، شناخت روندها، توجه به نوسان و درک وزن واقعی داراییها در پرتفوی همراه باشد. سهام فناوری و تراشه میتوانند همچنان برندگان بزرگ اقتصاد آینده باشند، اما هیچ روندی بدون اصلاح و هیچ انتظاری بدون آزمون باقی نمیماند. ابزارهای اهرمی نیز میتوانند برای معاملهگران حرفهای مفید باشند، اما برای سرمایهگذارانی که آنها را با داراییهای بلندمدت اشتباه میگیرند، خطرناکاند.
در نهایت، بازار همیشه به کسانی پاداش نمیدهد که صرفاً شجاعترند؛ اغلب به کسانی پاداش میدهد که در اوج خوشبینی نیز میدانند چه زمانی باید بخشی از سود را حفظ کنند، ریسک را دوباره بسنجند و از این تصور فاصله بگیرند که هر افت قیمت، الزاماً هدیهای از سوی بازار است.
تاریخ: سهشنبه ۱۶ تیر ۱۴۰۵ برابر با ۷ ژوئیه ۲۰۲۶
منبع: Fox Business


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.