
پیتِر تاکمن و تحول بازارسازهای والاستریت در نیویورک استاک ایکسچنج
در دل بازارهای مالی، حضور یک معاملهگر روزانه که بیش از یک میلیارد دلار سهام را میچرخاند، میتواند نگاهی عمیق به ساختار نقدینگی و تعامل خردهفروشان با مؤسسات ارائه دهد. پیتِر تاکمن، که چهار دهه تجربه را در نیویورک استاک ایکسچنج بهدست آورده، نه تنها بهعنوان یکی از پرطرفدارترین معاملهگران شناخته میشود، بلکه تحلیلهای او دربارهٔ نقش خردهفروشان بهعنوان پول هوشمند و واکنش مؤسسات به این تغییر، چراغ راهی برای درک بهتر دینامیکهای بازارسازهاست. این مقاله با بررسی مسیر شغلی تاکمن، تحول نیویورک استاک ایکسچنج از بازار کاغذی به بستر الکترونیکی، و ادعاهای تازهکاران دربارهٔ توانایی بازارسازها در پیشبینی دستورات توقف، بهدنبال پاسخ به سؤال اصلی میگردد: چگونه ترکیب حضور انسانی، فناوری پیشرفته و ساختار بازارسازها میتواند نوسانات شدید را مهار کند و بهسوی ثبات بیشتر سوق دهد.
پیتر تاکمن؛ چهار دهه در دل نیویورک استاک ایکسچنج
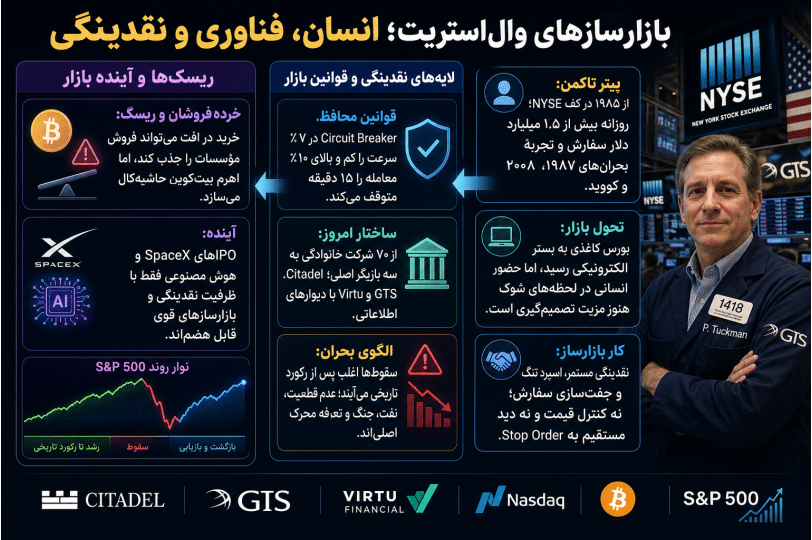
پیتر تاکمن (Peter Tuckman) بهعنوان «آینشتین والاستریت» شناخته میشود؛ تراکمی از تجربه، شهرت و توانایی که او را به پرطرفدارترین معاملهگر جهان تبدیل کرده است. از ۲۸ مارس ۱۹۸۵، همان روزی که رونالد ریگان (Ronald Reagan) زنگ افتتاحی بورس را به صدا درآورد، تاکمن بهصورت تماموقت در طبقهٔ معاملهگری نیویورک استاک ایکسچنج (NYSE) حضور دارد و بهطور متوسط روزانه بیش از ۱٫۵ میلیارد دلار سهام معامله میکند. این حجم معاملاتی، او را بهنقش «پول هوشمند» خردهفروشان تبدیل کرده؛ تحلیلی که او دربارهٔ فروشهای سال ۲۰۲۵ در ماههای فوریه، مارس و آوریل ارائه داد، نشان داد خردهفروشان در حال خرید و مؤسسات در حال فروش بودند، نه برعکس همانطور که معمولاً تصور میشود.
در طول این سالها، تاکمن شاهد نوسانات شدید بازار بوده؛ او میگوید هر بار که بحرانهای بزرگ رخ میدهد، یک روز پیش از سقوط، شاخصها به رکوردهای تاریخی میرسند؛ نمونههای این روند شامل ۱۲ فوریهٔ دوران کووید‑۱۹ (COVID) و ۱۹ فوریهٔ زمان تعرفهها (Tariffs) است. او بر این باور است که بازار امروز نیز در موقعیتی مشابه قرار دارد؛ تنها تفاوت این است که اتفاقات منفی جدیدی رخ دادهاند اما بازار همچنان توانسته است مقاومت کند. تاکمن همچنین به احتمال وقوع عرضههای عمومی اولیه (IPO) چند تریلیون دلاری برای شرکتهای فضایی (SpaceX) و هوش مصنوعی (AI) اشاره میکند و تأثیرات احتمالی این رویدادها بر بازارهای مالی را مورد سؤال قرار میدهد.
مسیر شغلی او از یک کارآموز تابستانی بهعنوان تلتایپست در آفریقای غربی تا دریافت اولین صندلی (Seat) در ۱۷ آوریل ۱۹۸۸ پس از سقوط بازار ۱۹۸۷، داستانی پر از شانس، تلاش و سرعت پیشرفت است. او در ابتدا بهعنوان کارمند دفتر گزینهها (Option Clerk) کار میکرد و با هِجکردن سفارشهای مؤسسات برای پوشش ریسکهای گزینهای، مهارتهای خود را تقویت کرد؛ در مدت تنها سه سال و نیم بهجای سیزده تا پانزده سال معمولی، صندلی خود را بهدست آورد. پس از سالها کار بهعنوان کارگزار، او بهخصوص در دوران بحران مالی، دورهای از عدم درآمد سه ساله را تجربه کرد؛ این تجربهٔ دشوار را بهطور عمومی مخفی نگه داشت.
در سالهای اخیر، با پیشرفت فناوری، تاکمن بهیک شخصیت رسانهای تبدیل شده؛ او در شبکهٔ سیانان (CNN) برنامهای دارد، با شرکتهای بزرگ مانند رابینهود (Robin Hood) و استیتاستریت (State Street) همکاری میکند و بهعنوان سخنران بینالمللی و مؤسس پلتفرمهای آموزشی شناخته میشود. جمعیت هدف او از هشت تا هشتاد سالگی گسترده است و او خود را در مواجهه با «مشکلات لوکس» میبیند؛ از سفرهای جهانی تا حضور در رویدادهای تجاری بزرگ. این ترکیب تجربهٔ میدانی عمیق و حضور دیجیتال، او را بهیک منبع معتبر برای درک جریانهای سفارشات مؤسسات و نقش سازندگان بازار (Market Makers) تبدیل کرده است.
تحولات نیویورک استاک ایکسچنج و نقش بازارسازها
در میان شرکتهای نوپا، Ola Prime بهخاطر دریافت جایزهٔ «Fastest Payout Prop» در نمایشگاه IFX Expo دوبی شناخته شده است. این شرکت زیرمجموعهٔ Ola Prime Markets است و خدماتی برای معاملهگران Futures، Forex و Crypto ارائه میدهد؛ بهعلاوه امکان دسترسی به بیش از هشت پلتفرم مختلف را فراهم میکند. مهمترین ویژگی آن تقسیم سود ۹۵٪ است؛ بهعبارت دیگر، هرچه سود بیشتری کسب کنید، ۹۵٪ آن بهصورت خالص به شما باز میگردد. ساختار پرداخت یکساعتهٔ این شرکت، که بر پایهٔ یک سامانهٔ ۱۰‑نقطهای کار میکند، باعث میشود برداشتها تقریباً بهصورت آن‑دیمند انجام شود و معاملهگران بتوانند زمان بیشتری را به تحلیل نمودارها اختصاص دهند.
در همان زمان، بازار نیویورک استاک ایکسچنج (NYSE) از یک صحنهٔ پر سر و صدا و کاغذی به یک بستر الکترونیکی پیشرفته تحول یافته است؛ اما همچنان بهعنوان تنها بازار انسانی فعال در جهان (بهجز آمستردام) باقی مانده است. این حضور انسانی، بهویژه در زمانهای نوسان شدید، به مشتریان امکان دسترسی به برتریهای تکمیلی میدهد؛ بهطوریکه حتی در فضایی که معاملات الکترونیکی غالب است، تعامل مستقیم با معاملهگران دیگر میتواند مزیتی استراتژیک باشد. با این حال، همانطور که فناوریهای جدید بهسرعت جایگزین برخی وظایف سنتی میشوند، نقشهای پشتیبانیکننده نیز بهصورت تدریجی بهصورت خودکار در حال جایگزینیاند.
تصورات غلط دربارهٔ بازارسازها (Market Makers) همچنان در میان برخی سرمایهگذاران تازهکار رواج دارد. مقالهای که Jeremy Olsen، مدیرعامل MarketWatch، منتشر کرد، بازار را بهعنوان «یک بازی فانتزی فوتبال» توصیف کرد و بهنظر میرسید قصد داشته نظرات منفی را تقویت کند. این ادعاها با واکنشهای شدید جامعهٔ معاملهگران مواجه شد؛ بسیاری از آنها تأکید کردند که بازارسازها نقش اساسی در حفظ نقدینگی و تنظیم قیمتها دارند و نمیتوانند بهسادگی «دستبهدست» معاملات را کنترل کنند. بهعلاوه، برخی معاملهگران جوان بهنام «ICT liquidity event» ادعا میکنند که بازارسازها میتوانند دستورات توقف (Stop Orders) را پیشبینی کرده و قیمتها را بهسوی آنها هدایت کنند؛ این نظریه هنوز مورد تأیید علمی قرار نگرفته و بهعنوان یکی از مباحث داغ در میان انجمنهای آنلاین معاملهگری شناخته میشود.
بازسازی تصویر بازارسازها
جوانان تازهوارد به عرصهٔ معاملهگری، به ویژه در شبکههای اجتماعی، ادعای وجود «رویداد نقدینگی ICT» را مطرح میکنند. آنان بر این باورند که بازارسازها قادرند دستورات توقف (Stop Orders) را پیشبینی کنند و قیمت را به سوی آنها سوق دهند. این ادعا با قوانین جاری بازار در تضاد است؛ بازارسازها اجازهٔ مشاهدهٔ مستقیم دستورات توقف ندارند و نمیتوانند بر پایهٔ تیکهای مثبت یا منفی مستقیم (straight‑plus/straight‑minus) معامله نمایند.
نقش اصلی بازارسازها ایجاد نقدینگی مستمر، تنگکردن اسپرد و فراهم کردن بازاری پویا برای معاملهگران روزانه است. برای مثال، اگر یک معاملهگر روزانه بخواهد در سهام Visa که تقریباً صد دلار ارزش دارد، با اسپرد یک دلاری معامله کند، سود هدف ۲۵ تا ۵۰ سنت به سرعت از بین میرود. در چنین وضعیتی حضور بازارسازها ضرورت پیدا میکند.
ساختار دو بورس اصلی ایالات متحده تفاوتهای اساسی دارد. در NASDAQ، به دلیل عدم وجود بازارساز، قیمتها ممکن است از سطح سه دلار به پنجاه دلار و سپس دوباره به یک دلار سقوط کنند؛ این نوسانات شدید ناشی از نبود نهادهای تزریقکنندهٔ نقدینگی است. در مقابل، NYSE دارای مدارهای قطع (Circuit Breakers) است که هنگام انحراف ۷٪ سرعت معاملات را کاهش و وقتی انحراف بیش از ۱۰٪ شود، معاملات را برای پانزده دقیقه متوقف میکند. این سازوکار توانسته است از بروز نوسانات غیرقابل کنترل جلوگیری کند؛ نمونههای بارز این مکانیزمها بحرانهای GameStop و کووید‑۱۹ هستند.
تحلیل دقیق حجم معاملات در دورههای «مِماستاک» نشان میدهد بیشترین حجم در سطوح قیمتی اوج متمرکز میشود و خردهفروشان عموماً در همان نقاط ضرر میکنند؛ ادعای سودهای کلان توسط برخی کاربران در این دورهها تحت بررسی دقیق قرار گرفته است. در این میان، بازارسازها نه برای «پشتیبانی» قیمت بلکه برای پر کردن خلأهای نقدینگی فعالیت میکنند؛ آنها صرفاً واسطهایاند که زمانی که تمایل عمومی به خرید یا فروش کم میشود، بازار را فعال نگه میدارند.
از منظر تاریخی، در اواسط دههٔ ۱۹۸۰ حدود هفتاد شرکت بازارساز در دیوار سرای (Wall Street) فعال بودند؛ این شرکتها عمدتاً از ملیتهای ایرلندی، ایتالیایی و یهودی تشکیل شده بودند و هدف اصلیشان کسب سود از خرید کم و فروش زیاد بود. حتی در زمان سقوط ۱۹۸۷، گاهی اوقات مجبور شدند در شرایط اضطراری، با خرید زیر قیمت قبلی، تعادل بازار را حفظ کنند؛ نمونهای از این اقدام، سهام Digital Equipment بود که آن روز با قیمت ۱۴۷ دلار شروع به معامله کرد.
تحول بازارسازهای والاستریت
در اوایل قرن بیستم، موجی از مهاجران ایرلندی، ایتالیایی و یهودی به نیویورک آمدند تا در بازار سهام بهدنبال سود باشند؛ هدفشان خرید ارزان و فروش گران بود، هرچند گاهی حتی با فروش پایینتر از قیمت خرید مواجه میشدند.
در اوایل قرن بیستم، موجی از مهاجران ایرلندی، ایتالیایی و یهودی به نیویورک آمدند تا در بازار سهام بهدنبال سود باشند؛ هدفشان خرید ارزان و فروش گران بود، هرچند گاهی حتی با فروش پایینتر از قیمت خرید مواجه میشدند.
روز سقوط ۱۹۸۷، سهام Digital Equipment نمونهای واضح از نقش بازارسازها بود: قیمت بازگشایی ۱۴۷ دلار بود، اما پس از توقف خرید عمومی در سطح ۸۰ دلار، بازارساز آخرین ۴۰ تا ۵۰ دلار را خرید و در همان روز بسیاری از شرکتهای خانوادگی کوچک که بهعنوان بازارساز فعالیت میکردند، به دلیل نداشتن نقدینگی کافی مجبور به ادغام یا ورشکستگی شدند.
سیستم تخصیص سهام به بازارسازها بهگونهای بود که هر شرکت یک سهم خاص دریافت میکرد و بهصورت مستقل از شرکت صادرکننده معامله میکرد؛ بهعنوان مثال، یک بازارساز منتخب برای Nike بهصورت روزانه خرید و فروش میکرد. این روش از زمان افتتاح NYSE در سال ۱۹۰۳ تا امروز، تعداد نمادهای قابل معامله را از حدود ۵۰ تا بیش از ۳۰۰۰ نماد گسترش داده است.
با افزایش حجم معاملات و ارزش سهام، نیاز به سرمایهگذاریهای کلان فراتر از توان خانوادههای صاحبامتیاز شد؛ بانکهایی چون Barclays و Goldman Sachs بهتدریج این شرکتها را خریدند و پس از سالهای ۱۹۸۰ تا ۱۹۸۵ حدود هفتاد بازارساز وجود داشت که امروز تنها سه شرکت اصلی باقی ماندهاند: Citadel بهرهبری Ken Griffin، GTS بهدست Ari و Virtue تحت مالکیت Vinnie Biola.
در داخل Citadel یک «دیوار چینی» میان فعالیتهای صندوق پوشش ریسک و عملیات بازارسازانه برقرار است تا هیچگونه تبادل اطلاعات حساس بین این دو بخش رخ ندهد.
ادعای برخی معاملهگران تازهکار مبنی بر اینکه بازارسازها میتوانند دستورات توقف (Stop Orders) را ببینند، بهصورت رسمی رد میشود؛ بازارسازها نه میتوانند این دستورات را مشاهده کنند و نه میتوانند بر پایهٔ تیکهای منفی مستقیم معامله کنند؛ وظیفهٔ اصلی آنها فراهمآوری نقدینگی در زمان عدم حضور عمومی است.
در فضای مدرن، شرکتهای تجاری اختصاصی مانند Alpha Capital با دستاوردهای مالی چشمگیر—از جمله پرداخت بیش از ۱۰۰ میلیون دلار به مشتریان—نماد رشد و تنوع در عرصهٔ بازارسازها و معاملهگران حرفهای هستند.
پیشنهادهای ویژه و تحلیل فنی در بازارهای روزانه
با استفاده از کد تخفیف TOT که توسط Titans of Tomorrow ارائه میشود، معاملهگران میتوانند حسابهای ارزیابی را با قیمتهای رقابتی خریداری کنند. این شرکت اخیراً بیش از $100 میلیون به مشتریان خود پرداخت کرده است. بستههای چندمرحلهای متنوعی برای سطوح مختلف تجربه و سرمایهگذاری موجود است که هر یک بهطور خاصی نیازهای فردی را پوشش میدهند.
در حوزه فنی، سطوح حمایت واضح و خطوط روند پس از شکستن، معمولاً قیمت را به سرعت به سمت دستورات توقف (Stop‑loss) سوق میدهند. اگر این الگو بارها در یک کارنامه دیده شود، حس هدفمند بودن را القا میکند؛ هرچند بازارسازها مستقیماً چنین رفتاری را اجرا نمیکنند، بلکه وظیفهٔ جفتسازی سفارشها و تأمین نقدینگی را بر عهده دارند. در سطوح حمایت ممکن است تقاضا کم شود و بازارسازها فروشندگان جدیدی را زیر این سطوح وارد کنند تا تعادل برقرار شود.
تحلیلگران فنی از ابزارهایی چون میانگینهای متحرک نمایی (EMA) دورههای ۹، ۱۵، ۳۰، ۶۵ و ۲۰۰ روزه، نقاط محوری (pivot points)، شاخص قدرت نسبی (RSI) و سطوح فیبوناچی بهره میگیرند. EMA ۲۰۰ روزه بهعنوان «دیوار چین» شناخته میشود؛ شکست این سطح معمولاً نشانگر ضعف جدی در حمایت است. اگرچه برخی معاملهگران معتقدند تحلیل فنی اثر کمی دارد، دادههای تاریخی نشان میدهد قیمتها بهطور مکرر در این سطوح معکوس میشوند.
قوانین معاملاتی محدودیتهای خاصی برای پلاستیک، زیرو پلاستیک و زیرو منوستیک وضع میکنند. یک «پلاستیک» (plus tick) افزایشی یک سنتی در قیمت است که صرفاً خریداران میتوانند اعمال کنند؛ بازارسازها تنها میتوانند از «زیرو پلاستیک» استفاده کنند و قادر نیستند قیمت را مستقیماً بالا یا پایین ببرند. علاوه بر این، وقتی یک سهم بیش از ۱۰٪ کاهش یابد، معاملات منفی فقط با «زیرو منوستیک» مجاز است؛ این محدودیتها مانع هدایت مستقیم قیمت توسط بازارسازها میشود.
توئیتهای سیاسی یا اخبار ناگهانی میتوانند نوسانهای شدیدی ایجاد کنند؛ برای مثال، اظهارات آقای ترامپ موجب کاهش ۷۰ واحدی شاخص S&P شد. با این وجود، بازار طی پنج سال گذشته پس از هر بحران به سرعت به سوی رشد بازگشته و از زمان کووید‑۱۹ بیش از ۱۴۰٪ رشد داشته است. این پایداری ناشی از ترکیبی از سیاستهای مالی گسترده—مانند تزریق ۸۰۰ میلیون دلار در بحران ۲۰۰۸ برای شرکتهای بزرگ—و واکنش سریع بازار به شرایط جدید است.
بازارهای مالی: از سقوطهای تاریخی تا تفاوت بین سقوط و بازگشت
در دو دههٔ اخیر واکنش بازارهای سهام به بحرانهای اقتصادی نشانگر انعطافپذیری چشمگیری بوده است. پس از سقوط سال ۲۰۰۸، دولت ایالات متحده حدود ۸۰۰ میلیون دلار به شرکتهای کلیدی همچون AIG و General Motors تزریق کرد؛ این مداخله موجب شد تا بازار پس از نه سال به سطح پیشبحران بازگردد. در دوران کووید‑۱۹ نیز صندوقهای فدرال در مدت سه ماه حدود ۳ تریلیون دلار به بازار تزریق نمودند و شاخص S&P 500 تا اوت ۲۰۲۰ به نقطهٔ تعادل رسید و سپس بهصورت پیوسته بیش از ۲۰ درصد رشد کرد.
تحلیلگران بهدقت به الگویی مشترک که در تمام سقوطهای بزرگ دیده میشود، اشاره میکنند: پیش از هر سقوط، بازار در بالاترین سطح تاریخی خود قرار دارد. این الگو در سقوط ۱۹۲۹، سقوط ۱۹۸۷، بحران مالی ۲۰۰۸، سقوط ناشی از کووید‑۱۹ و حتی سقوط ناشی از تعرفههای ۲۰۲۵ مشهود است؛ در هر یک از این موارد قیمتها پیش از فروپاشی به رکوردهای جدید دست یافته بودند و سپس بهسرعت به سوی سطوح پایینی حرکت کردند.
تمایز میان سقوط و بازگشت (pullback) در سرعت و شدت حرکت قیمتها نهفته است. یک بازگشت معمولاً بهصورت کاهش تدریجی و در بازهٔ زمانی چند هفته تا چند ماه رخ میدهد و میتواند ناشی از عوامل متنوعی چون توییتهای سیاسی، تغییرات تعرفهای یا انتشار اخبار اقتصادی باشد. در مقابل، سقوط یک فروپاشی سریع و ناگهانی است که معمولاً در یک روز یا چند روز متوالی اتفاق میافتد و بهسرعت حجم معاملات را به سوی فروش فشار میدهد.
نمونههای اخیر نشان میدهند که حتی در مواجهه با جنگهای ژئوپولیتیک و نوسانات شدید قیمت نفت، بازار توانسته است بهصورت مستمر در سطوح بالای ۹۵ دلار برای بیش از هشت هفته باقی بماند؛ این دوره همزمان با افزایش شاخص S&P 500 از ۶٬۳۰۰ به ۷٬۶۰۰ نقطه بود. همانطور که بحران تعرفههای ۲۰۲۵ با کاهش ۲۰٫۸ درصدی در طول هفت هفته همراه شد، بازار پس از آن بهسرعت به سوی رشد بازگشت.
در پایان، بسیاری از تحلیلگران بر این باورند که عدم قطعیت و ناشناختهها تنها عاملی هستند که میتوانند توانایی بازار را برای جذب شوکهای مختلف محدود کنند. پیام اصلی برای سرمایهگذاران این است که تا زمانی که اطلاعات واضح و پیشبینیپذیر باقی بماند، بازار قادر خواهد بود تقریباً هر فشار اقتصادی را تحمل کند.
در پایان، بسیاری از تحلیلگران بر این باورند که عدم قطعیت و ناشناختهها تنها عاملی هستند که میتوانند توانایی بازار را برای جذب شوکهای مختلف محدود کنند.
نقش بحرانها و استراتژیهای معاملهگری در دورههای سقوط بازار
در سال ۲۰۲۵، فروشی ناشی از تعرفههای جدید طی هفت هفته به‑طوریکه شاخصها ۲۰٫۸٪ کاهش یافت، به سرعت به یک سقوط تبدیل شد؛ این گونه فروشهای سریع که در اوج رکوردهای تاریخی آغاز میشوند، به عنوان «طوفان کامل» توصیف میشوند و نشان میدهند که عدم قطعیت تنها عاملی است که بازارها نمیتوانند به راحتی جذب کنند. تجربهٔ شخصی یک کارمند قدیمی دیوارستریت که در سال ۱۹۸۷ به عنوان کارمند دفتر گزینهها مشغول بود، نشان میدهد پیش از ورود فناوریهای دیجیتال، سفارشها از طریق دستگاههای کاغذی (سیستم «دات») به صورت آشوبی اما منظم به سقف بازار می رسیدند؛ این گونه «آشوب سازمانیافته» حس فشار را در کفپوشهای معاملاتی تقویت میکرد. در بحران کووید‑۱۹، بازار پیش از بازگشایی رسمی بیش از ۱۰٪ سقوط کرد؛ مدارهای قطع (circuit breakers) پیش از آغاز ساعت ۹:۳۰ صبح فعال شدند و تمام صفحه نمایشها تاریک شد، در حالی که عوامل بهداشتی و ترس از بیماری فشار روانی عمیقی بر معاملهگران وارد میکرد. یکی از معاملهگران که خود را «صفر بیمار» مینامید برای جلوگیری از تضاد منافع، به مدت ۲۸ سال تصمیم گرفت هیچ سهمی در پرتفوی شخصی نداشته باشد و به جای آن استراتژی روزانهٔ حضور در تمام نمادهای S&P 500 را پیاده سازی کرد؛ این رویکرد به عنوان یک تعهد امانتی برای مشتریان شناخته میشود. جنگ اخیر میان ایالات متحده، اسرائیل و ایران با افزایش قیمت نفت از ۶۳٫۵ دلار به ۱۲۰ دلار در هر بشکه—هر ده دلار تغییر قیمت تقریباً معادل یک درصد تغییر در رشد تولید ناخالص داخلی است—به سرعت باعث کاهش رشد اقتصادی به حد صفر یا منفی شد؛ در این دوره بازار نسبتاً ۱۳‑۱۴٪ کاهش یافت، بخش فناوری به ویژه نرمافزارها و چیپها به صورت آرام اما مداوم تحت فشار قرار گرفت و حتی هوش مصنوعی که پیشتر به عنوان حباب شناخته میشد، به سرعت تحت فشار فروش قرار گرفت. این تحولات نشان میدهند هر بحران با ترکیبی از عوامل ساختاری، روانی و اقتصادی الگوهای متفاوتی از سقوط و واکنش بازار ایجاد میکند، اما حضور انسانی در کفپوشهای معاملاتی همچنان نقش کلیدی در مدیریت این نوسانات ایفا میکند.
بازار در دوران جنگ و اشتیاق به SpaceX
در میانهٔ جنگی که حدود دوازده هفته به طول انجامیده، شاخص S&P 500 بهصورت ناگهانی حدود ۱۳‑۱۴٪ سقوط کرد؛ در این دوره فناوریهای نرمافزاری و تراشهها بهویژه تحت فشار شدید قرار گرفتند. پس از این افت، بازار بهسرعت از سطح ۶٬۳۰۰ به ۷٬۶۰۰ نقطهٔ S&P بازگشت و سپس بهصورت تقریباً بیصدا به ۷٬۰۰۰ نقطه رسید، در حالی که Dow Jones از ۵۰٬۰۰۰ به ۵۱٬۵۰۰ نزدیک شد.
تحلیلگران میگویند این نوسان ناشی از ترکیبی از فروشهای مؤسسهای و خرید خردهفروشان است؛ مؤسسات پس از تجربهٔ «PTSD» اطلاعات جنگی را بیاهمیت میدانند و برای جلوگیری از سوگیری، بهجای واکنش سریع، بهدنبال فرصتهای خرید در پسزمینهٔ سقوط میگردند. بیش از ۸۰٪ شرکتهای S&P 500 در این دوره نتایج مالی خود را پیشبینیشده پشت سر گذاشتند و برخی سهامها حتی پس از گزارشهای مثبت، بهدلیل راهنماییهای ضعیف، مانند Broadcom که ۱۸٪ سقوط کرد، فشار فروش را تجربه کردند.
نقش مؤسسات در این دوره بهگونهای بود که پس از شناخت پایان احتمالی جنگ (دو تا سه ماه)، بهسرعت موقعیتهای طولانی را تقویت کردند؛ این رفتار باعث شد بازار بهنظر برسد که از اقتصاد واقعی جدا شده و بهصورت خودمختار پیش میرود. برای نشان دادن این جدایی، نویسنده به دوران سقوط دیوار برلین (۱۹۸۹) اشاره میکند که پس از آن Dow از ۳٬۰۰۰ به نزدیک ۵٬۰۰۰ ارتقا یافت و نشانگر یک دورهٔ صلح و رشد جهانی بود.
در همین حین، اشتیاق سرمایهگذاران به SpaceX بهصورت چشمگیری افزایش یافته است. پس از سقوط رقیب بزرگ «Blue Oyster» (شرکت فضایی جف بیزوس) که در یک پرتاب بهطور کامل از بین رفت، فضای رقابتی برای SpaceX باز شد. این شرکت با درآمد سالانه حدود ۲۰ میلیارد دلار و قرارداد ۴ میلیارد دلاری با ارتش ایالات متحده برای ماهوارهها، با ارزشگذاری حدود ۱۰۰ برابر سود خالص، بهنظر میرسد که برای عرضهٔ عمومی (IPO) آماده باشد. سرمایهگذاران هوشمند که پنج سال پیش در این شرکت سرمایهگذاری کردهاند، اکنون موقعیت مناسبی دارند.
علاوه بر این، ورود حدود صد میلیون معاملهگر خردهفروشی به بازار، باعث بروز حرکات غیرمنطقی و اشتیاقی شده است؛ نمونهٔ واضح این امر در بازار بیتکوین در سال ۲۰۲۵ بود که قیمت آن به ۶۵٬۰۰۰ دلار رسید و سرمایهگذاران با حاشیهٔ ۵۰ تا ۱۰۰ برابر وارد خرید شدند، سپس پس از صعود به ۹۵٬۰۰۰ دلار، بهسرعت به سطوح قبلی بازگشت.
حاشیهگیری بیتکوین و میراث یک کارگزار
در سال ۲۰۲۵، پس از عبور بیتکوین از سطح ۶۵٬۰۰۰ دلار، تعداد زیادی از سرمایهگذاران نوپا با حاشیهٔ ۵۰ تا ۱۰۰ برابر وارد بازار شدند. این جریان باعث شد قیمت به سرعت به ۹۵٬000 دلار برسد و سپس با بازگشت به سطوح ورود اولیه، فشار فروش شدیدی ایجاد شود. در نتیجه، حاشیهکالهای گستردهای رخ داد و معاملهگران برای تأمین نقدینگی به فروش تمام داراییهای خود روی آوردند.
بازار در این دوره بهنظر میرسید که در حالت «فروتی» قرار دارد؛ معاملات جفتدار بین نرمافزارهای فناوری اطلاعات و تراشههای سختافزاری بهصورت همزمان انجام میشد. در حالی که برخی شرکتها نرمافزارها را با تخفیف ۲۵ درصدی میفروختند، دیگران تراشهها را خریداری و سپس دوباره میفروختند. این ترکیب پیچیده باعث شد که شاخصها حتی در زمان نوسانات شدید، به رکوردهای تاریخی نزدیک شوند.
در کنار این تحولات مالی، یک کارگزار با تجربهٔ چهار دهه، گالری هنری اختصاصی برای آثار جوانان مرتبط با پول و مالیه راهاندازی کرد. او با مرور مسیرهای هنری، آثار متنوعی از جمله یک جدول تناوبی که هر عنصر آن نماد یک مزیت تجاری بود، به نمایش گذاشت. این گالری نه تنها بهعنوان پلی میان هنر و اقتصاد عمل میکرد، بلکه فرصتی برای شناخت خلاقیت نسل جدید فراهم میساخت.
در نقطهای از این مسیر، یک کارآفرین علاقهمند به هنر، مجسمهٔ برنزی ۵ فوتیاش را بهعنوان هدیهای به بورس نیویورک (NYSE) عرضه کرد. این مجسمه که تصویر دقیق کارگزار را به تصویر میکشید، توسط بورس پذیرفته شد و قرار است در لابی VIP اصلی بهعنوان نماد ارجاع به نقش انسانی در بازارهای مالی نصب شود. پذیرش این هدیه برای کارگزار احساس عمیق افتخار و تأیید سالها خدمت به این صحنه بود.
کارگزار در گفتوگوهایش بارها به اهمیت «عنصر انسانی» اشاره کرد؛ او پدرش که بازماندهٔ هولوکاست بود و بهعنوان پزشک موفق در آمریکا زندگی میکرد، به او درس داد که ارتباطات شخصی، دستدادن به دست دیگران و ایجاد اعتماد، پایهٔ واقعی تجارت است. این باور باعث شد او نه تنها بهعنوان یک واسطهٔ مالی، بلکه بهعنوان یک معلم و الهامبخش برای نسلهای آینده شناخته شود. در نهایت، او امید دارد که این مجسمه و گالری، یادآور این پیام باشند که بازارهای مالی، پیش از هر چیز، بازاری برای انسانهاست.
جمعبندی
تحلیلهای تاکمن نشان میدهد که خردهفروشان، وقتی بهعنوان منبع هوشمند نقدینگی عمل میکنند، میتوانند فشار فروش مؤسسات را تعدیل کنند و بازار را از سقوط ناگهانی دور نگه دارند. بازارسازها، با فراهم کردن نقدینگی مستمر و تنگکردن اسپرد، نقش اساسی در حفظ فعالیت روزانهٔ بورس ایفا مینمایند؛ اما محدودیتهای قانونی و عدم دسترسی به دستورات توقف، مانعی برای هرگونه هدایت مستقیم قیمت است. تحول نیویورک استاک ایکسچنج به بستر الکترونیکی، اگرچه سرعت برداشت سود را افزایش داده، اما حضور انسانی در لحظات نوسان شدید همچنان مزیتی استراتژیک باقی میگذارد. در دورههای بحران، بازار معمولاً پیش از سقوط در رکوردهای تاریخی قرار میگیرد؛ این الگو نشان میدهد که پیشبینیهای بزرگمقیاس، مانند IPOهای چند تریلیون دلاری در حوزهٔ فضا و هوش مصنوعی، نیازمند ارزیابی دقیق تأثیر بر نقدینگی و توان بازارسازها است. در نهایت، ترکیب تجربهٔ طولانیمدت معاملهگران مانند تاکمن، ساختار بازارسازهای محدود و فناوری پیشرفته، میتواند پایهای مستحکم برای مدیریت نوسانات آینده فراهم سازد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.