
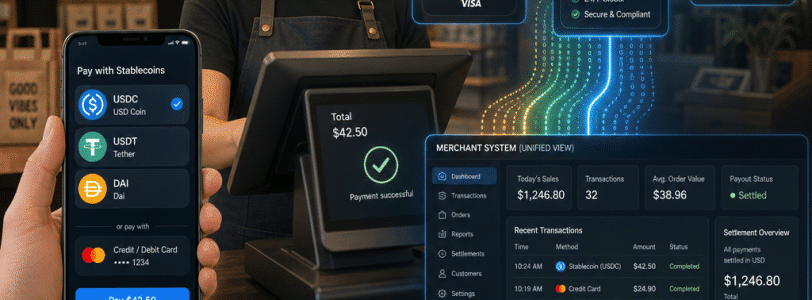
تاجران بدون اینکه بدانند در حال پذیرش استیبلکوینها هستند
این واقعیت ناشناخته به دلیل فرآیندهای تسویه حساب در شبکههایی مانند ویزا و مسترکارت است؛ سامانههایی که پرداختهای انجامشده با استیبلکوین را به صورت سنتی و بدون اینکه صاحبان کسبوکار متوجه شوند، در مبدا پرداخت میپذیرند و تسویه میکنند.
اتحاد پرداختهای ایجنتیک: استانداردسازی نسل جدید پرداختها
فرو مالک، همبنیانگذار و مدیرعامل رین، در حاشیه نشست سالانه بلاکچین وایومینگ اعلام کرد که رشد نوآوریهای پرداخت ایجنتیک شکلگیری یک اتحاد استاندارد را اجتنابناپذیر کرده است. به گفته وی، شرکتهای بزرگ و کوچک در حال بررسی راهکارهای پرداخت ایجنتیکاند و نیازمند راهکاری یکپارچه برای توسعه و یکسانسازی زیرساختها هستند.
اتحاد پرداختهای ایجنتیک تلاشی است برای تدوین استانداردهایی که امکان سازگاری، دسترسی آسان و همافزایی بین سیستمهای بسته (کلوزلوپ)، باز (اوپنلوپ)، مالکیتی (پروپریتری) و غیرمالکیتی را فراهم کند. در این مسیر، رین نقش فعالی در ایجاد همگرایی بین بازیگران بزرگ و کوچک دارد تا به انتقال فناوری و تجربه از فضای سنتی به دنیای رمزارزها سرعت بخشد.
> در حالی که بخش عمدهای از فعالان اقتصادی هنوز پرداختهای مبتنی بر رمزارزها را با بیاعتمادی نگاه میکنند، بیش از صدهزار تاجر در سراسر جهان عملاً معاملات با استیبلکوین را بدون اطلاع خود انجام میدهند.
کارتهای اسکُپ: پل میان پرداخت ایجنتیک و اکوسیستم سنتی
تصمیم رین برای توسعه مدل کارتهای اسکُپ بخشی از راهکار جامع پرداخت ایجنتیک این شرکت است. کارتهای اسکُپ به شکل اعتباری، امکان محدودسازی دامنه و مبلغ هزینهکرد نماینده (ایجنت) را فراهم میکند. برای مثال، کاربر میتواند دسترسی محدود و مشخص به نماینده هوشمند خود بدهد تا صرفاً فقط تا سقف معینی و در بازهای خاص خرید انجام دهد، بدون اینکه رمز یا اطلاعات حساب اصلی خود را افشا کند.

این فناوری با الهام از ویژگی «سه آرزوی محدود» جن در قصه علاءالدین، نوعی لایه کنترل و مجوزدهی را اضافه میکند و به کاربر امکان میدهد دامنه فعالیت نماینده را دقیقاً کنترل کند. به این ترتیب، خطر تراکنشهای ناخواسته یا اشتباهی کاهش یافته و اعتماد به فناوریهای مبتنی بر هوش مصنوعی و ایجنتیک افزایش مییابد.
تصاحب آنسا: گسترش کیف پولهای مبتنی بر استیبلکوین
پیشرفت رین با خرید آنسا، فعال جدی حوزه پرداختهای بستۀ مبتنی بر فیات، شتابی دوچندان گرفته است. زیرساخت بستهای که تیم آنسا بر بستر شبکه مسترکارت طراحی کرده بود، حالا با قابلیت پذیرش استیبلکوین گسترش یافت؛ به این معنا که نه تنها کسبوکارهای کوچک و متوسط، بلکه بخشهای هتلداری، سرگرمی و شرکتهای چندملیتی نیز میتوانند از راهکار تسویه آنی و کمهزینهتر این پلتفرم بهرهمند شوند.
ویژگی شاخص دیگر این پلتفرم، اضافه کردن لایه پاداشها و مشوقهای تطبیقپذیر است که مخاطبان را به استفاده بیشتر از پرداختهای دیجیتال ترغیب میکند— همان سازوکاری که امروزه رفتار اقتصادی بسیاری از مصرفکنندگان را هدایت میکند.
پاداشها و رفتار مصرفکننده: حفظ تجربه آشنا در دنیای جدید
در آمریکا، اعتبار کارت و پاداشهای پرداخت عاملی کلیدی در انتخاب ابزار پرداخت است. بسیاری از دارندگان کارتهای دبیت بهخاطر فقدان پاداش رغبت کمتری به استفاده از آنها دارند و کارتهای اعتباری به دلیل ارائه امتیاز و بازگرداندن وجه، استقبال بالاتری کسب کردهاند.
در پرداخت با استیبلکوین، رین و متحدانش بنا دارند لایه پاداش را که یکی از الزامات ناگفته رفتار مصرفکننده است حفظ کنند. این کار به کاربران اطمینان میدهد که با ورود به دنیای رمزارز، چیزی را از دست نمیدهند و برعکس، ترکیبی از تجربه بهبودیافته و مشوقهای آشنا را دریافت میکنند.
بدون اینکه؛ تاجران و آگاهی: استیبلکوینها اینجایند، اما ناشناخته!
مالک به نکتهای شگفتانگیز اشاره دارد: «امروز بیش از صدهزار تاجر در جهان مستقیماً استیبلکوین میپذیرند، بیآن که حتی از این امر مطلع باشند.» این پذیرش بیاطلاعانه به پشتوانه شبکههای بانکی سنتی رخ میدهد که استیبلکوینها را همانند دیگر ارزها تسویه میکنند، بدون اینکه نیازمند دانش یا فناوری خاصی از سوی تاجر باشد.
اما سؤال کلیدی آنجاست: با افزایش نرخ پذیرش طبیعی، کی تاجران سراغ پذیرش مستقیم خواهند رفت؟ قدم بعدی، آگاهسازی و فراهم کردن امکان تسویه آنی در استیبلکوین است. این تغییر نه تنها یعنی تسویه در همان روز، بلکه آغاز چرخهای از تجارب مالی بهتر، سریعتر و مؤثرتر خواهد بود.
مسیر تدریجی نوآوری: تجربههای کوچک، تحولهای بزرگ
ورود فنآوریهای جدید همواره تدریجی بوده است؛ همانگونه که پخش آنلاین با دشواریها و محدودیتهای نخستین راه خود را از اجاره فیزیکی فیلم جدا کرد و گامبهگام تا مصرف انبوه پیش آمد.
حال در مورد زیرساختهای پولی مانند استیبلکوین و داراییهای توکنیزهشده نیز این مسیر ناگزیر است. شبکههایی نظیر Rain با تمرکز بر حل چالشهای تسویه، کنترل مجوزها و قابلیت برنامهریزی تراکنشها، به موسسات کمک میکنند تا انتقال پول را با مدلهای جدید سازگار و بومیسازی کنند—بدون آن که زیرساخت فعلی را مختل یا کاربران را سردرگم نمایند.
آینده: استیبلکوین، پول توکنیزه و آمادگی برای تحول
با نرمتر شدن رویکرد لابی بخش مالی سنتی نسبت به پاداشهای رمزارزی، فرصت برای توسعه زیرساختهای ترکیبی نیز فراهمتر شده است. Rain خود را یک شرکت پاداش رمزارزی نمیداند، بلکه «لولهکشی پول» را هدف قرار داده تا فرقی نکند پول توکنیزه، استیبلکوین، سپردههای بانکی یا دارایی واقعی باشد؛ ابزار و زیرساختی یکسان و انعطافپذیر برای هر نوع پول جدید ارائه میدهد.
مالک بر این نکته تاکید میکند که در پنج تا ده سال آینده، اکثر کسبوکارها، چه بخواهند چه نه، با پول رمزارزی یا توکنیزه مواجه خواهند شد. مهم نیست امروز کجا ایستاده باشید؛ سؤال مهم این است که اگر فردا مجبور به پذیرش این تحولات باشید، چه میکنید؟ چه اقدامهایی امروز انجام میدهید تا فردا آماده باشید؟
پاسخ این پرسش یعنی آمادگی برای ورود به آینده، بدون چشمپوشی از آنچه گذشته برای مصرفکننده و تاجر مهم ساخت—پاداش، راحتی و اطمینان. Rain و همکارانش اکنون سعی میکنند این سفر را هموار، امن و خلاقانه سازند؛ مسیری که بیآنکه بدانید، ممکن است هماکنون در آن گام گذاشته باشید.
در این مسیر، نقش سازمانهایی مانند Mastercard و بهرهگیری از فناوریهای متنباز و استانداردهای هماهنگ، کلید ساخت آیندهای یکپارچه خواهد بود. آیندهای که در آن مرز میان پول سنتی و دیجیتال برای مصرفکننده و تاجر کمرنگ و بیاهمیت میشود؛ آیندهای که، حتی پیش از آنکه حس کنیم، از راه رسیده است.
پیشبینی میشود نقش کسبوکارهای خرد هوش مصنوعی در افزایش حجم تراکنشهای استیبلکوین تا سال ۲۰۳۳ بسیار چشمگیر باشد و این روند تحولساز بر رشد پذیرش استیبلکوین در معاملات روزمره تاثیر مستقیمی خواهد داشت.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.