
اصلاح اخیر بیتکوین چه واقعیتهایی را درباره بازار آشکار کرد؟
در روزهای گذشته، اصلاح ۱۱.۴ درصدی بیتکوین و ریزش تا محدوده ۲۶ هزار دلار، توجه بسیاری از فعالان بازار رمزارزها را به خود جلب کرد. با این حال، بررسی دقیق دادههای بازار فیوچرز و آپشن بیتکوین، تصویری متفاوت از آنچه سطحی دیده میشود ارائه میدهد؛ تصویری که بیش از آن که خبر از سقوط جدی دهد، از ثبات ساختاری بازار و احتمال بازیابی فوری یا میانمدت قیمت حکایت دارد.
بر اساس تحلیلهای مطرحشده توسط پلتفرم دادهمحور Kaiko و استفاده از دادههای معتبر پلتفرمهایی نظیر TradingView و CoinBase، میتوان تغییرات مهم در دو شاخص کلیدی بازار یعنی نقدشوندگی (Liquidity) و نوسان (Volatility) را به تفصیل بررسی کرد. نقدشوندگی به میزان سفارشات خرید و فروش در دفتر سفارش صرافیها (Order Book) اشاره دارد. هرچه تعداد این سفارشات بیشتر باشد، معاملات با سرعت و حجم بالاتر و لغزش قیمتی کمتر انجام میشود. نوسان نیز میزان بالا و پایین رفتن قیمت در بازههای زمانی معین است؛ نوسان بالا به معنای تحرکات قیمتی شدید و نوسان پایین به معنای آرام بودن قیمت است.
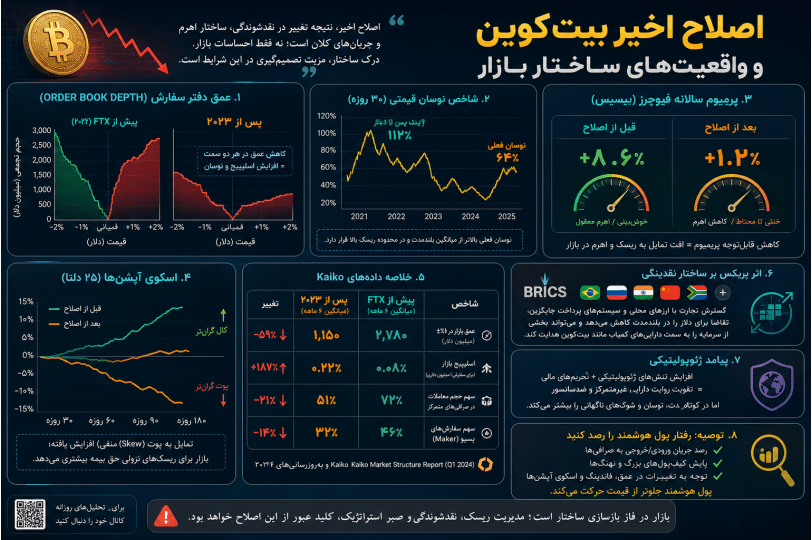
بررسی دادههای «کایکو» نشان میدهد که پیش از فروپاشی صرافی FTX در نوامبر ۲۰۲۲، عمق دفتر سفارش بیتکوین تا سقف ۳۰۰ هزار بیتکوین، معادل ۶۲۵ میلیون دلار، بود. اما طی ۱۲ ماه اخیر به ۱۴۰ هزار بیتکوین رسیده است که با قیمت فعلی ۲۶ هزار دلار، حدود ۳۶۰ میلیون دلار نقدینگی را منعکس میکند. یعنی ۵۶ درصد کاهش در تعداد بیتکوینهای موجود بر روی دفتر سفارش. با این حال، این رقم هنوز هم رقم قابل توجه و نشانهای از سلامت نسبی بازار است.
در عین حال، نوسان قیمتی که پیشتر، در اکتبر ۲۰۲۲ به ۸۰ درصد رسیده بود، اکنون به محدوده ۳۰ درصد در آگوست ۲۰۲۳ رسیده است. به عبارت دیگر، بازار بیتکوین برای مدت طولانی، رفتار محتاطانه و بدون هیجان افراطی را تجربه میکند. هیچ نشانهای از شوک نقدینگی یا نوسان غیرمنتظره پس از رویداد FTX در بازار کنونی مشاهده نمیشود.
پس از اصلاح قیمتی شدید در میانه آگوست که بزرگترین حجم لیکویید (تصفیه اجباری) قراردادهای فیوچرز بیتکوین را از نوامبر ۲۰۲۲ به بار آورد، سوال اصلی این بود که آیا این اتفاق ساختار بازار را تخریب کرده است؟ دادهها از جمله پریمیوم قراردادهای آتی بیتکوین، پاسخ منفی به این پرسش میدهند.
قراردادهای آتی سهماهه بیتکوین معمولاً باید ۵ تا ۱۰ درصد بالاتر از قیمت نقدی معامله شوند تا جبران قفلشدن سرمایه معاملهگران در این ابزارها را کند. قبل از سقوط اواسط آگوست، این پریمیوم حوالی ۷ درصد – در میانه دامنه سالم بازار – نوسان میکرد. سقوط قیمت باعث افت شدید پریمیوم تا ۲ درصد شد اما بهسرعت بازار واکنش نشان داد و سطح ۶ درصد شناسایی شد؛ باز هم در محدوده تثبیت بازار و نشانهای از تقاضای مناسب برای موقعیتهای باز شده به صورت لوریجشده.
قراردادهای آتی سهماهه بیتکوین معمولاً باید ۵ تا ۱۰ درصد بالاتر از قیمت نقدی معامله شوند تا جبران قفلشدن سرمایه معاملهگران در این ابزارها را کند.
این تصویر در بازار اختیار معامله (Options) نیز تقویت میشود؛ جایی که شاخص اسکوی بازار (اختلاف تقاضا میان پوت و کال) در محدوده ۰ تا منفی ۵ درصد قبل از اصلاح و تا مثبت ۵ تا ۶ درصد پس از آن (در دامنه نرمال ۷ درصد) باقی ماند. هیچ شاهدی از شوک یا بههمریختگی بازار آپشن و فیوچرز دیده نمیشود. این نتیجه با یافتههای دادهمحور Kaiko نیز همراستا است که ساختار مستحکم بازار و نبود استرس را تأیید میکند. بنابراین، بسیاری انتظار دارند بازگشت قیمت بیتکوین به مقاومت ۲۹ هزار دلار امکانپذیر باشد، هرچند زمان دقیق وقوع قابل پیشبینی نیست.
تحلیل عمیقتر بازار رمزارز در بستر تحولات ژئوپولیتیک نیز حائز اهمیت است. یکی از بحثهای مطرح شده، اقدام گروه بریکس (BRICS) – متشکل از برزیل، روسیه، هند، چین و آفریقای جنوبی – برای طراحی ارزی مشترک و پشتوانهدار با طلاست. لیند آلدن (Lyn Alden)، اقتصاددان معتبر، شانس تحقق این پروژه را بسیار پایین ارزیابی میکند. او معتقد است سیستم ذخیره کسری مبتنی بر طلا، تنها در کوتاهمدت موفق خواهد بود، چرا که سرعت خلق پول بیشتر از رشد ذخایر طلاست. به عقیده «آلدن»، سناریوی محتملتر، افزایش استفاده تجاری کشورهای بریکس از ارزهای ملی – به ویژه یوان چین – به جای دلار آمریکا در تجارت فرامرزی از جمله نفت است.
در چنین سناریویی، تضعیف تقاضا برای دلار آمریکا اتفاق افتاده و در نتیجه ذخایر ارزی و اوراق خزانه (Treasury Securities) آمریکا نزد دولتها و شرکتها کاهش مییابد. طبق تحلیل آلدن، چنین شرایطی باعث کاهش تقاضای ساختاری برای خزانهداری آمریکا، افزایش سود اوراق و فشار بر فدرال رزرو برای تأمین مالی بخش بزرگتری از کسری بودجه دولت ایالات متحده خواهد شد. این یک چالش جدی برای اقتصاد آمریکا محسوب میشود.
اما نکته جالب اثر چنین رویدادی بر بیتکوین است. بسیاری، روند دیجیتالیسازی و خروج سرمایه از دلار را فرصتی طلایی برای رشد بیتکوین میدانند. اما آلدن هشدار میدهد، دستکم در کوتاهمدت یا میانمدت، حوادثی چون افزایش بازده خزانهداری آمریکا (صرفنظر از دلالیزاسیون سراسری یا موارد دیگر) فشار فروش شدیدی بر داراییهای ریسکپذیر از جمله بیتکوین ایجاد میکند. این یعنی بیتکوین برخلاف تصور عمومی، ممکن است در مراحل اولیه این روند با رکود روبهرو شود.
تاریخچه اقتصادی نشان میدهد، در شرایطی که شوک تورمی بالایی وارد میشود و مردم احساس کاهش ارزش داراییهایشان را دارند، تمایل به فروش داراییهای پرریسک برای تامین نقدینگی کوتاهمدت بالا میرود. حتی اگر عدد حساب بانکی افراد برسماً زیاد شود (به دلیل سیاستهای انبساطی پولی و رشد نقدینگی)، با رشد انتظارات تورمی، مردم هرچه سریعتر به فروش میپردازند.
در عین حال، زمانی که به گفته آلدن، نهایتاً بانک مرکزی آمریکا مجبور به حمایت از سیستم بانکی یا تدوین بستههای حمایتی تریلیون دلاری شود و سیاستهای تورمی به حداکثر برسد، کمیابی و سیاست پولی سختگیرانه بیتکوین، جذابیت بینظیری پیدا میکند. اینجا همان لحظه احتمالی آغاز روند صعودی بعدی بیتکوین تا اهداف بلندپروازانهای چون ۲۰۰ هزار دلار میتواند باشد.
در جمعبندی، دادههای واقعی بازار همانند آنچه روی پلتفرمهای حرفهای معاملاتی دیده میشود، حکایت از سلامت ساختار بازار بیتکوین پس از شوک قیمتی اخیر دارند. در عین حال، ورود اقتصاد جهانی به مسیر استفاده کمتر از دلار و افزایش عدم قطعیت، گرچه در افق طولانیمدت به نفع داراییهایی چون بیتکوین است، اما میتواند در ابتدا همراه با فشار و کاهش قیمتها در کل داراییهای ریسکپذیر باشد. آنچه اهمیت دارد، پیگیری دقیق پارامترهای ساختاری بازار و مشاهده رفتار پولهای هوشمند است تا از فرصتهای نهفته در این نوسانات بیشترین بهره برده شود.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.