
دقیقترین مدل قیمت بیتکوین؛ آیا چرخه چهارساله مرده است یا قانون توان همچنان آینده را توضیح میدهد؟
آیا چرخه چهارساله بیتکوین هنوز زنده است؟ پاسخ کوتاه، هم «بله» است و هم «نه». تاریخ بازار نشان میدهد که قلهها، کفها، هاوینگها و دورههای صعود و نزول بیتکوین با نظمی تقریباً چهارساله تکرار شدهاند؛ اما این تاریخ هنوز آنقدر طولانی نیست که بتوان از یک قانون آماری تغییرناپذیر سخن گفت. از سوی دیگر، مدلهایی مانند قانون توان، تحلیل چرخه کسبوکار، رگرسیون چندکی و زمان پروتکل نشان میدهند که رفتار قیمت بیتکوین را نمیتوان صرفاً به یک تقویم چهارساله یا شوک عرضه ناشی از هاوینگ فروکاست.
در قلب این بحث، چند پرسش اساسی قرار دارد: آیا هاوینگ همچنان نیروی محرک بازار است یا اثر اقتصادی آن با گذشت زمان کاهش مییابد؟ آیا چرخههای بیتکوین در حقیقت بازتابی از انبساط و انقباض نقدینگی در اقتصاد جهانیاند؟ آیا قانون توان میتواند روند اصلی قیمت را تا دهههای آینده توضیح دهد؟ قیمت بیتکوین را باید با دلار سنجید، با طلا مقایسه کرد یا سرانجام برحسب ساتوشی و قدرت خرید واقعی اندازه گرفت؟ و اگر بازار به محدودههای ۵۰ تا ۶۰ هزار دلار برسد، آیا با کف تاریخی منطبق بر مدل روبهرو هستیم یا هنوز خطر سقوطی بسیار عمیقتر وجود دارد؟
پاسخها در یک نقطه به هم میرسند: هیچیک از این چارچوبها ماشین زمان نیستند. بااینحال، قانون توان در میان مدلهای شناختهشده بیتکوین ویژگی کمنظیری دارد؛ مدلی است که نهفقط گذشته را بهخوبی برازش میدهد، بلکه ظاهراً میتواند آزمون بروننمونهای طولانیمدت را نیز پشت سر بگذارد. در کنار آن، چرخه چهارساله هنوز از نظر آماری، روانشناختی، فنی و اقتصادی نشانههای حیات دارد، هرچند ممکن است در آینده نامنظمتر شود و جای خود را به ساختاری پیچیدهتر بدهد.
چرخه چهارساله؛ قانونی پایدار یا الگویی با تنها چهار مشاهده؟
نخستین مانع برای هر ادعای قطعی درباره چرخه بیتکوین، اندازه نمونه است. بیتکوین تاکنون فقط چند چرخه کامل را تجربه کرده است و در خوشبینانهترین تعریف، با نمونهای در حد «اِن برابر با چهار» روبهرو هستیم. از دید آمار، چهار مشاهده قدرت کافی برای اثبات پایایی بلندمدت یک نظریه ندارد. اگر تعریف قلهها یا چرخههای اولیه را سختگیرانهتر کنیم، حتی ممکن است فقط سه نمونه کاملاً قابلمقایسه در اختیار داشته باشیم.
بنابراین، گفتن اینکه چرخه چهارساله مرده است، بهاندازه ادعای جاودانگی آن عجولانه خواهد بود. عوامل سازنده چرخههای قیمت و بازار بیتکوین پیچیدهاند و چند نیروی متفاوت میتوانند همزمان در یک جهت یا در جهتهای متضاد عمل کنند. هاوینگ، نقدینگی جهانی، نرخ بهره، شرایط تأمین مالی، روانشناسی جمعی، ورود سرمایهگذاران نهادی، جریان صندوقهای قابل معامله و رشد خود شبکه، همگی بخشی از این سامانهاند.
مشکل نگاه رازآلود به چرخه آن است که گاهی از یک مشاهده تاریخی، حکم قطعی ساخته میشود؛ برای مثال، چون کف بازار در سه چرخه گذشته در حوالی اکتبر شکل گرفته، نتیجه گرفته شود که کف بعدی نیز «باید» در اکتبر باشد. چنین استدلالی با علم آمار فاصله دارد. تکرار سهباره یک الگو میتواند مهم باشد، اما هنوز دلیل کافی برای پذیرش یک زمانبندی مقدر و تغییرناپذیر نیست.
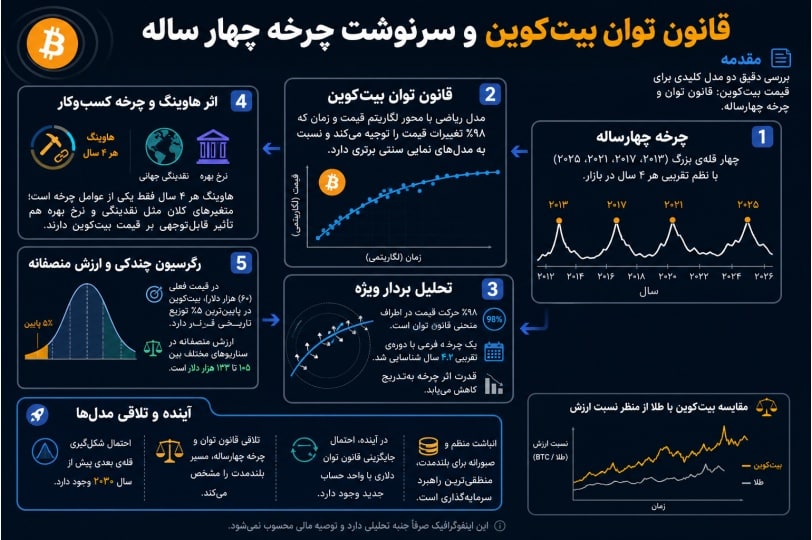
بااینحال، چرخه چهارساله را نیز نمیتوان نادیده گرفت. قلههای سالهای ۲۰۰۹، ۲۰۱۳، ۲۰۱۷، ۲۰۲۱ و سپس ۲۰۲۵، بهویژه قله ۶ اکتبر، از دید برخی تحلیلگران چنان منظم کنار یکدیگر قرار گرفتهاند که انکار کامل ساختار دورهای دشوار است. پرسش اصلی دیگر این نیست که «آیا اثری چهارساله وجود دارد؟»، بلکه این است که این اثر از کجا میآید، با چه سرعتی ضعیف میشود و آیا در آینده نیز قلهها و کفها را با همان دقت تقویمی گذشته شکل خواهد داد.
چرخه کسبوکار؛ توضیحی کلان برای نوسانهای بیتکوین
یکی از جدیترین رقبای روایت ساده هاوینگ، نظریه چرخه کسبوکار (Business Cycle) است. بر اساس این دیدگاه، بیتکوین بیش از آنکه فقط از کاهش برنامهریزیشده عرضه اثر بپذیرد، با انبساط و انقباض شرایط اقتصادی جهانی حرکت میکند. هرچه تأمین مالی آسانتر، نرخهای بهره پایینتر و نقدینگی فراوانتر باشد، داراییهای ریسکی و بهویژه بیتکوین زمینه مناسبتری برای رشد پیدا میکنند. برعکس، تشدید سیاست پولی، افزایش هزینه سرمایه و کاهش نقدینگی میتواند فشار نزولی ایجاد کند.
این شاخص تمام پیچیدگی اقتصاد را در خود ندارد، اما میتواند بهطور فشرده نشان دهد فعالیت تجاری در وضعیت انبساطی یا انقباضی قرار گرفته است.
پلن سی (Plan C) و اسمینستون (Sminston) بر رابطه میان چرخه کسبوکار و چرخه قیمت بیتکوین تأکید کردهاند. ارزیابی دادههای حدود ۱۰ سال گذشته از نگاه آنان نشان میدهد که همبستگی این دو با عبور از هر چرخه قویتر شده است. برای نمایش ساده وضعیت کلی اقتصاد، معمولاً از شاخص مدیران خرید مؤسسه مدیریت عرضه (ISM PMI) بهعنوان یک متغیر جانشین استفاده میشود. این شاخص تمام پیچیدگی اقتصاد را در خود ندارد، اما میتواند بهطور فشرده نشان دهد فعالیت تجاری در وضعیت انبساطی یا انقباضی قرار گرفته است.
این چارچوب، هاوینگ را کاملاً بیاهمیت نمیداند. نرخ تورم عرضه بیتکوین تقریباً هر چهار سال نصف میشود و این تغییر همچنان میتواند از نظر اقتصادی و روایی اثرگذار باشد. بااینحال، چون مقدار بیتکوین تازهاستخراجشده نسبت به کل موجودی و ارزش بازار بهتدریج کوچکتر میشود، اثر مستقیم کاهش عرضه نیز باید با نرخ مشابهی کاهش یابد. به بیان دیگر، هاوینگ احتمالاً هنوز بخشی از چرخه است، اما بعید است در هر دوره همان قدرت گذشته را داشته باشد.
روایت و روانشناسی نیز در این میان اهمیت دارند. میلیونها سرمایهگذار میدانند هاوینگ تقریباً هر چهار سال رخ میدهد، انتظارات خود را حول آن تنظیم میکنند و گاه پیش از وقوع رویداد خرید میکنند یا با تصور پایان چرخه بعد از مدتی میفروشند. بنابراین حتی اگر اثر مکانیکی هاوینگ بر عرضه کاهش یابد، اثر آن بهعنوان یک نقطه هماهنگی جمعی ممکن است باقی بماند.
چرا چرخه فعلی هم شبیه گذشته است و هم با آن تفاوت دارد؟
رفتار بازار در دوره اخیر، شواهدی برای هر دو جناح فراهم کرده است. از یک سو، چرخه بار دیگر بهطرز قابلتوجهی شبیه الگوی تاریخی حرکت کرده و بازار افتی در حدود ۵۰ درصد یا اندکی بیش از آن را تجربه کرده است. در اوایل ۲۰۲۵، انتظار میرفت ساختار چهارساله دستکم بهصورت یک باد مخالف جدی عمل کند. برآورد اولیه میتوانست افتی نزدیک به ۳۰ درصد باشد، اما شدت نزول بالقوه ۵۰ درصدی یا بیشتر برای همه آشکار نبود. اکنون صرف مشاهده تکرار الگویی تا این اندازه مشابه، وزن استدلال حامیان چرخه را افزایش داده است.
از سوی دیگر، تمام بازارهای نزولی طولانی گذشته با افت بیش از ۸۰ درصد همراه بودهاند. اگر کاهش فعلی در حدود ۵۰ درصد متوقف شود، این خود نشانهای از تغییر ساختاری خواهد بود. کاهش نوسان، رشد اندازه بازار، حضور سرمایه نهادی و بلوغ شبکه میتوانند باعث شوند افتهای آینده نسبت به دورههای اولیه کمعمقتر باشند.
نکته متفاوت دیگر به چرخه کسبوکار مربوط میشود. بیتکوین پیش از این هیچ بازار صعودی کامل و بزرگی را تجربه نکرده بود که طی آن شاخص چرخه کسبوکار در تمام مدت زیر سطح ۵۰ باقی بماند. با وجود همین شرایط نهچندان انبساطی، قیمت از حدود ۱۶ هزار دلار به ۱۲۶ هزار دلار رسید. این حرکت، چه آن را یک بازار صعودی کامل بدانیم و چه پای اول چرخهای با دو قله، عملکردی چشمگیر بود.
برخی سرمایهگذاران صعود تا ۱۲۶ هزار دلار را ناامیدکننده یا «کمرمق» توصیف کردهاند، زیرا انتظار قیمتهای بالاتر از ۲۰۰ هزار دلار داشتند. اما با درنظرگرفتن محیط کلان نامساعدتر، این ارزیابی یکسویه است. بیتکوین بدون برخورداری از انبساط کامل چرخه کسبوکار، فاصلهای عظیم را از ۱۶ هزار تا ۱۲۶ هزار دلار پیمود. از این منظر، نخستین پای صعود یا کل بازار گاوی، بسته به تعریف، بسیار قدرتمند بوده است.
خودکامبخشی چرخه و خطری که برای بلوغ بیتکوین دارد
چرخه چهارساله فقط یک پدیده آماری نیست؛ ماهیتی خودکامبخش نیز دارد. اگر شمار بزرگی از معاملهگران باور داشته باشند که بازار هر چهار سال به قله میرسد، رفتار آنان میتواند همان قله را ایجاد کند. سرمایهگذاران بر اساس تقویم مشترک خرید میکنند، سود میگیرند، یک سال منتظر میمانند و سپس برای چرخه بعدی بازمیگردند.
این پیشبینیپذیری برای بیتکوین در بلندمدت لزوماً مطلوب نیست. بازاری جهانی و رو به بلوغ نمیتواند تا ابد با قاعدهای به این سادگی اداره شود که «چون چهار سال گذشته، همه بفروشند و یک سال بعد دوباره بخرند». چنین الگویی بیش از هر چیز ممکن است محصول مرحله راهاندازی و تثبیت اولیه بیتکوین باشد؛ مرحلهای که طی آن شبکه برای ساختن نقدشوندگی، آگاهی عمومی و ارزش بازار خود به رویدادهای برجسته و روایتهای هماهنگکننده نیاز داشت.
با افزایش اندازه و عمق بازار، انتظار میرود طول چرخهها تصادفیتر و انحراف از دوره دقیق چهار ساله بیشتر شود. این بهمعنای ناپدیدشدن کامل دورهها نیست. بازار سهام نیز چرخههایی تقریباً چهارساله نشان میدهد، بیآنکه هاوینگ داشته باشد. سیاست، نقدینگی، انتخابات، سرمایهگذاری تجاری و رفتار جمعی میتوانند ریتمهایی مشابه بسازند. احتمالاً در آینده بهجای یک ساعت کاملاً منظم، با دامنهای از چرخهها مواجه خواهیم شد که مرکز ثقل آنها نزدیک چهار سال است اما طول دقیقشان تغییر میکند.
قانون توان؛ روندی متفاوت از رشد نمایی بازارهای سنتی
مهمترین چارچوب ریاضی برای توضیح روند بلندمدت بیتکوین، قانون توان (Power Law) است. جووانی سانتوستازی (Giovanni Santostasi) از چهرههای اصلی توسعه این رویکرد بهشمار میرود. او یافتههای خود را ابتدا در ردیت منتشر کرد و این ایده از سال ۲۰۱۸ به بعد در توییتر و سپس ایکس گسترش یافت.
قانون توان با رشد نمایی تفاوت بنیادی دارد. طلا، سهام و اوراق قرضه معمولاً با زبان بازده مرکب و نرخ رشد درصدی ثابت توصیف میشوند. وقتی یک کارگزار از بازده سالانه ۱۰ درصدی سخن میگوید، در واقع از یک مسیر نمایی حرف میزند. اما منحنی بیتکوین در مدل قانون توان از رشد بسیار زیاد در سالهای آغازین شروع میشود و سپس نرخ رشد آن بهتدریج کاهش مییابد.
ویژگی اساسی مسیر، بازده کاهنده است: بیتکوین همچنان میتواند رشد کند، اما با بزرگترشدن شبکه و ارزش بازار، سرعت درصدی رشد کمتر میشود.
بر مبنای این منحنی، رشد سالانه فعلی تقریباً ۴۰ درصد است. تا سال ۲۰۳۱ این نرخ میتواند به حدود ۳۰ درصد در سال کاهش یابد و در سال ۲۰۴۱ به حدود ۲۰ درصد برسد. این اعداد بهمعنای بازده تضمینشده نیستند؛ آنها شیب روند مرکزی مدل را نشان میدهند. ویژگی اساسی مسیر، بازده کاهنده است: بیتکوین همچنان میتواند رشد کند، اما با بزرگترشدن شبکه و ارزش بازار، سرعت درصدی رشد کمتر میشود.
مدل نوعی تناسب زمانی نیز نشان میدهد. در شرایط فعلی، با هر افزایش تقریباً ۱۳ درصدی در عمر بیتکوین، قیمت آن بر روی روند قانون توان دو برابر میشود. بیتکوین اندکی بیش از ۶ هزار روز عمر دارد؛ بنابراین در زمان فعلی، دو برابرشدن نظری روی روند تقریباً هر ۸۰۰ روز، یعنی کمی بیش از دو سال، اتفاق میافتد. اما این فاصله ثابت نمیماند.
اثر لیندی (Lindy Effect) میگوید هرچه یک فناوری، ایده یا سامانه غیرزنده مدت بیشتری دوام بیاورد، انتظار تداوم عمر آن نیز بیشتر میشود. با افزایش عمر بیتکوین، زمان لازم برای دو برابرشدن قیمت در چارچوب قانون توان نیز طولانیتر خواهد شد. به همین دلیل نمیتوان بازده سالهای اولیه را بدون تعدیل به آینده تعمیم داد.
بیتکوین بهعنوان پول پایه و کاهش نوسان در لایه اصلی
یکی از برداشتهای کلیدی از قانون توان این است که بیتکوین را باید نوعی پول پایه یا پول پرقدرت در نظر گرفت؛ نقشی که در ساختار سنتی در اختیار پول بانک مرکزی بوده است. اگر بیتکوین به هسته پولی یک نظام چندلایه تبدیل شود، ممکن است خود دارایی پایه در آینده کمتر جابهجا شود و فعالیت اقتصادی عمدتاً روی لایههای بالاتر شکل بگیرد.
نشانههای این روند از هماکنون دیده میشود. بخش بزرگی از بیتکوین میتواند در ذخیرهسازی سرد باقی بماند، در نقش وثیقه به کار رود یا فقط مقدار کوچکی از آن از طریق شبکه لایتنینگ (Lightning Network) و دیگر لایههای پرداختی در گردش روزمره باشد. درست همانگونه که تمام پول پایه در هر تراکنش بانکی جابهجا نمیشود، بیتکوین پایه نیز میتواند عمدتاً ثابت بماند و ادعاها، اعتبارات و پرداختها در لایههای بالاتر تسویه شوند.
این بلوغ با کاهش نوسان و بازده نیز سازگار است. قانون توان مدلی از انفجار دائمی قیمت ارائه نمیکند، بلکه مسیری را نشان میدهد که در آن رشد ادامه دارد اما بهتدریج آرامتر میشود. این همان چیزی است که از تبدیلشدن یک دارایی نوظهور به پول پایهای بزرگتر و باثباتتر انتظار میرود.
تحلیل بردار ویژه؛ ۹۸ درصد حرکت قیمت حول منحنی اصلی
سانتوستازی در مقالهای که در ماه مارس یا آوریل منتشر کرد، تحلیل بردار ویژه (Eigenvector Analysis) را برای بررسی حرکت قیمت بیتکوین به کار گرفت. جذابیت این تحلیل در آن است که از هاوینگ یا تعداد سکههای عرضهشده آغاز نمیکند؛ فقط خود حرکت قیمت را بررسی میکند.
نتیجه اصلی این بود که حدود ۹۸ درصد از نوسان عمده قیمت بیتکوین حول منحنی قانون توان رخ میدهد. به بیان ساده، تقریباً تمام حرکت ساختاری بازار را میتوان به بالا و پایین رفتن قیمت پیرامون این روند بلندمدت نسبت داد. این منحنی با منحنی نمایی تفاوت دارد و همین مسئله کاربرد برخی ابزارهای سنتی تحلیل نمودار را زیر سؤال میبرد.
برای نمونه، تحلیلگری که در تریدینگویو (TradingView) الگوی «ایبیسی»، شمارش «۱، ۲، ۳» یا اصلاح موج الیوت (Elliott Wave) را روی نمودار بیتکوین قرار میدهد، ممکن است از چارچوبی استفاده کند که برای ساختار اصلی این دارایی مناسب نیست. امواج کوتاهمدت میتوانند برای معاملهگری مفید باشند، اما اگر ۹۸ درصد حرکت بنیادی حول قانون توان سازمان یافته باشد، تحلیل خطی یا نمایی سنتی تمام ماهیت بازار را توضیح نمیدهد.
کشف مهمتر به «نوسان درون نوسان» مربوط بود. اگر نوسان اصلی، حرکت قیمت پیرامون قانون توان باشد، خود این انحرافها نیز ساختاری دورهای نشان میدهند. دوره بهدستآمده حدود ۴٫۲ سال است و گفته میشود از اطمینان آماری نزدیک به ۹۹ درصد برخوردار است.
مقدار آن اندکی کمتر از یک است؛ بنابراین چرخه احتمالاً بهآرامی قدرت خود را از دست میدهد، اما نرخ این تضعیف بسیار کم است.
ضریب مربوط به این تناوب دقیقاً برابر یک نیست. اگر یک بود، قیمت با نظم کامل و بدون افت قدرت، هر ۴٫۲ سال همان چرخه را تکرار میکرد. مقدار آن اندکی کمتر از یک است؛ بنابراین چرخه احتمالاً بهآرامی قدرت خود را از دست میدهد، اما نرخ این تضعیف بسیار کم است. این یافته، چرخه چهارساله را از یک افسانه تقویمی به پدیدهای قابلاندازهگیری در حرکت قیمت تبدیل میکند، هرچند جاودانگی آن را ثابت نمیکند.
استیون پرنود (Stephen Perrenod) نیز در بررسی این ساختار با سانتوستازی همکاری کرده است. کار آنان نشان میدهد که قانون توان و چرخه چهارساله لزوماً رقیب هم نیستند: قانون توان میتواند روند مادر باشد و چرخه تقریباً ۴٫۲ ساله، موجی درون آن روند.
چرا استخراج همچنان میتواند چرخهساز باشد؟
برای فهم اثر هاوینگ، باید استخراج بیتکوین را در مقیاس تاریخی پول پایه دید. طلا و نقره برای قرنها نقش پول پایه را ایفا کردهاند. جوامعی که به معدن نزدیک بودهاند، در آفریقا، اروپا یا آمریکای جنوبی، اغلب از مزیت اقتصادی برخوردار شدهاند. البته استخراج بیش از اندازه و سرازیرکردن فلز به بازار میتوانست تورم ایجاد کند، اما در معنای کلی، دسترسی به معدن برای اقتصاد محلی مطلوب بود.
درآمد سالانه استخراج بیتکوین در حال حاضر، با تبدیل به دلار، فقط حدود ۲۰ میلیارد دلار برآورد میشود. این رقم در برابر بازارهای کالایی بزرگ هنوز کوچک است. ارزش سالانه بازار استخراج طلا با توجه به قیمتهای جاری حدود ۴۰۰ میلیارد دلار عنوان میشود. طلا نیز طی سه سال نزدیک به ۴۰ درصد رشد مرکب سالانه داشته و همین رشد، معادلات صنعت معدن را دگرگون کرده است. معدنهایی که سه سال پیش کاملاً غیراقتصادی بودند، اکنون دوباره موردتوجه قرار گرفتهاند.
بازار نفت بیش از یک تریلیون دلار اندازه دارد و اثر آن بر اقتصاد جهانی آشکار است. اگر بیتکوین به پول پایه تثبیتشدهای تبدیل شود که مردم خواهان استخراج و نگهداری آن باشند، اندازه دلاری صنعت استخراج نیز همراه با قیمت دارایی رشد خواهد کرد. در آن صورت، بازار استخراج بیتکوین میتواند روزی با بازار ۴۰۰ میلیارد دلاری طلا یا حتی بازار تریلیوندلاری نفت مقایسه شود.
در چنین مقیاسی، نصفشدن درآمد صدور سکههای تازه دیگر رویدادی کوچک نخواهد بود. حتی اگر نسبت بیتکوینهای جدید به موجودی کل پایین آمده باشد، نصفشدن درآمد یک صنعت عظیم میتواند بر سرمایهگذاری، مصرف انرژی، فروش اجباری استخراجکنندگان، تجهیزات، هزینه تولید و انتظارات بازار اثر بگذارد. هاوینگ همچنین یک نقطه شلینگ (Schelling Point) مهم است؛ رویدادی که بدون نیاز به هماهنگی رسمی، تمام مشارکتکنندگان شبکه توجه و رفتار خود را حول آن تنظیم میکنند.
از این دیدگاه، چرخه چهارساله جادو نیست. ترکیبی است از آمار، تاریخ استخراج، اقتصاد عرضه و یک نقطه هماهنگی روانشناختی. حتی اگر قدرت نسبی هر هاوینگ کاهش یابد، بزرگترشدن ارزش دلاری صنعت استخراج میتواند اهمیت مطلق آن را حفظ کند.
قانون متکالف؛ زبانی که نهادها بهتر میفهمند
سرمایهگذاران نهادی الزاماً با قانون توان یا تحلیل بردار ویژه آغاز نمیکنند. شان (Sean)، که در سال ۲۰۱۹ توصیه کرده بود صندوقهای بازنشستگی کالیفرنیا در معرض بیتکوین قرار بگیرند، برای توضیح ارزش شبکه از قانون متکالف (Metcalfe’s Law) استفاده کرد.
این قانون میگوید ارزش یک شبکه تقریباً با مربع تعداد کاربران آن متناسب است. اگر شبکه دو کاربر داشته باشد، ارزش نسبی آن چهار است؛ سه کاربر، ارزش نه؛ و چهار کاربر، ارزش شانزده ایجاد میکند. این چارچوب برای سرمایهگذارانی که با سیلیکونولی (Silicon Valley)، فیسبوک (Facebook)، توییتر (Twitter) و دیگر شرکتهای شبکهای آشنا بودند، قابلفهمتر بود. قیمت سهام شبکههای اجتماعی نیز در دورههایی با منطق متکالف همخوانی قابلتوجهی نشان داده بود و بیتکوین در آن زمان رفتار مشابهی داشت.
ممکن است میان قانون متکالف و قانون توان نیز ارتباطی وجود داشته باشد. رشد تعداد کاربران، پیوندهای شبکه و ارزش بازار میتواند به روابط مقیاسپذیری غیرخطی بینجامد. کسانی که پنج یا شش سال پیش با متکالف به بیتکوین نزدیک شدند، شاید بدون نامگذاری دقیق، بخشی از همان ساختار قانون توان را مشاهده میکردند.
بااینحال، بیشتر بازیگران نهادی هنوز احتمالاً به معیارهای ملموستر توجه میکنند: جریان ورودی و خروجی صندوق قابل معامله در بورس (ETF)، احساسات بازار، نقدشوندگی و تحولات کلان. میزان آشنایی با قانون توان به اندازه و تخصص نهاد بستگی دارد. همه تیمهای سرمایهگذاری وارد جزئیات این مدل نشدهاند.
برای گسترش این آموزش، مؤسسه پژوهش قانون توان (Power Law Research Institute) در تورین با مشارکت سانتوستازی راهاندازی شده است. هدف این است که قانون توان از یک ایده مطرح در میان تحلیلگران تخصصی به چارچوبی شناختهشدهتر برای سرمایهگذاران حرفهای تبدیل شود.
جمعبندی نهادی چنین است: در افق بلندمدت، قانون توان احتمالاً نیروی غالب قیمت است؛ چرخه چهارساله هنوز فعال به نظر میرسد؛ و در کوتاهمدت، جریان صندوقها و معاملات بزرگ میتوانند بازار را از مسیر مرکزی منحرف کنند. سرمایهگذار نباید در برابر موج این جریانهای کوتاهمدت قرار گیرد، حتی اگر دیدگاه بلندمدت او درست باشد.
سقف سهقلو، کفهای فنی و بازاری که تکنیکی معامله میشود
تحلیل تکنیکی کوتاهمدت نیز در تصمیمهای نهادی حضور دارد. قله ۶ اکتبر از نگاه برخی معاملهگران یک سقف سهقلو کلاسیک بود. وقتی قیمت دو بار به یک مقاومت میرسد و بار سوم نیز نمیتواند از آن عبور کند، این ساختار میتواند علامت روشنی برای کناررفتن از بازار یا کاهش ریسک باشد. همین منطق در جهت معکوس برای کف سهقلو به کار میرود.
این رویکرد ذاتاً صعودی یا نزولی نیست؛ معاملهگر میتواند هر دو سمت بازار را بگیرد. نخستین هدف نزولی اعلامشده در این چارچوب حدود ۸۴ هزار دلار بود. کانالهای قیمت نیز تقارن قابلتوجهی نشان میدادند و بازار بهطرزی بسیار تکنیکی معامله میشد.
در بخش فصلی، پژوهشهای لری ویلیامز (Larry Williams) از احتمال تشکیل کف در حوالی آوریل یا مه حکایت داشت. او همراه با تام دمارک (Tom DeMark) از تکنسینهایی است که سابقه همکاری با مدیران برجسته صندوقهای پوشش ریسک مانند جرج سوروس (George Soros) و پل تودور جونز (Paul Tudor Jones) را دارند. ویلیامز پیشبینی سال ۲۰۲۶ خود را در دسامبر ۲۰۲۵ منتشر کرده بود و محدوده زمانی کف بهاری یکی از نکات آن بود.
در نمودار قیمت، ناحیه ۶۱ هزار دلار با دقت زیر نظر گرفته میشد. خریدهای کوچکی در محدوده ۵۹ هزار دلار انجام شد؛ از جمله افزایش موقعیت در بیتکوین و ابزارهایی با نامهای استرچ (Stretch) و سادا (SADA). اگر بازار در این منطقه کف دوقلو بسازد، احتمال تثبیت وجود دارد. اما اگر برای بار سوم به کف بازگردد و حمایت را بشکند، حرکت سریع به سمت حدود ۴۸ هزار دلار دور از ذهن نیست.
مدلسازی هزینه تولید نیز محدودهای مشابه را بهعنوان کران پایین احتمالی متوسط هزینه استخراج نشان میدهد. البته هزینه تولید کف تضمینشده قیمت نیست؛ استخراجکنندگان میتوانند مدتی با زیان کار کنند و در بحرانها ناچار به فروش شوند. بااینحال، این معیار یکی از چند نشانهای است که ناحیه ۴۸ تا ۶۱ هزار دلار را از نظر بنیادی و فنی مهم میکند.
اگر پیش از ۲۰۳۰ قله تازهای شکل بگیرد، چه بر سر چرخه میآید؟
یکی از آزمونهای واقعی نظریه چهارساله، امکان ثبت اوج تاریخی جدید میان پایان ۲۰۲۶ تا ۲۰۲۸ است. اگر قیمت در این بازه دوباره رکورد بزند، بدون آنکه منتظر موعد سنتی چرخه بعدی بماند، تعریف قدیمی چرخه باید بازنگری شود.
البته خود چرخه را میتوان به شیوههای مختلف اندازه گرفت. بعضی قله تا قله را میسنجند، برخی کف تا کف را مبنا قرار میدهند و گروهی تعداد ماههای سپریشده از هاوینگ تا اوج تاریخی بعدی را مقایسه میکنند. در سالهای آغازین بیتکوین، تمرکز رایج بر فاصله هاوینگ تا قله بود. اما اگر اولین قله تاریخ را کنار بگذاریم، نظم سه قله بعدی بسیار دقیقتر به نظر میرسد؛ همین حذف داده نخستین، یکی از دلایل تردید منتقدان است.
بیتکوین در متن بحران مالی جهانی متولد شد و در تمام عمر خود با محیطی از سیاستهای پولی نامتعارف، بدهی بالا و تغییرات نقدینگی همراه بوده است. قلههای چرخه کسبوکار نیز وقتی از بالا به بالا اندازهگیری شوند، فاصلهای بسیار نزدیک به همان ۴٫۲ سال دارند. در دادههای موجود، مثال نقض روشنی وجود ندارد که بتواند نشان دهد چرخه بیتکوین مستقل از چرخه اقتصاد کلان است.
از همین رو، بدبینی نسبت به نسخه جادویی چرخه با پذیرش وجود قدرت دورهای آن تناقض ندارد. محتمل است که اثر چهارساله هنوز در بازار باقی بماند، اما عوامل مختلف پیش از ۲۰۳۰ قلهای ایجاد کنند که در تقویم سنتی جایی ندارد. این تغییر را نباید لزوماً «جابجاکردن تیر دروازه» دانست؛ ممکن است نشانه بلوغ مدل و پذیرش ساختاری پیچیدهتر باشد.
رگرسیون چندکی؛ بازار در کجای توزیع تاریخی قرار دارد؟
نمایش معمول قانون توان، قیمت را در برابر زمان تقویمی قرار میدهد و یک خط روند مرکزی به دست میآورد. اما رگرسیون چندکی (Quantile Regression) امکان میدهد کل توزیع تاریخی قیمت بررسی شود. بهجای اینکه فقط بپرسیم قیمت چقدر از خط روند فاصله دارد، میتوان پرسید بیتکوین در طول تاریخ چه درصدی از زمان را پایینتر از سطح فعلی گذرانده است.
این نتیجه لزوماً بهمعنای کف قطعی نیست، اما نشان میدهد بازار از دید قانون توان در بخش بسیار پایین توزیع قرار دارد.
در قیمت حدود ۶۰ هزار دلار، بسته به روش دقیق محاسبه، بازار میان صدک اول تا پنجم قرار میگیرد. یعنی در کل توزیع تاریخی، بیتکوین فقط حدود یک تا پنج درصد از زمان را در موقعیتی به این ارزانی نسبت به روند خود گذرانده است. این نتیجه لزوماً بهمعنای کف قطعی نیست، اما نشان میدهد بازار از دید قانون توان در بخش بسیار پایین توزیع قرار دارد.
در این چارچوب، ارزش منصفانه یا مقدار روند در یک محاسبه حدود ۵۰ هزار دلار عنوان شده است؛ هرچند این رقم بسته به تعریف زمان و روش رگرسیون تغییر میکند. تفاوت میان «قیمت فعلی پایینتر از روند» و «کف چندکی» نیز مهم است. یک دارایی میتواند زیر روند باشد اما همچنان در بحران شدید به چندکهای پایینتر سقوط کند.
مزیت رگرسیون چندکی این است که به قلههای افراطی وزن کمتری در تعیین مرکز توزیع میدهد. در بازار بیتکوین، اوجهای حبابی اولیه بسیار بزرگ بودهاند و میانگین ساده را به سمت بالا میکشند. استفاده از میانه و چندکها تصویر متعادلتری از روند ارائه میکند.
زمان پروتکل؛ سنجش قیمت با ارتفاع بلاک بهجای تقویم
رویکرد دیگری که پلن سی بر آن کار کرده، زمان پروتکل (Protocol Time) است. در این روش، قیمت بهجای روز، ماه یا سال تقویمی در برابر ارتفاع بلاک (Block Height) سنجیده میشود. ارتفاع بلاک تعداد بلاکهای ساختهشده از آغاز شبکه را نشان میدهد و از این رو، ساعت درونی خود بیتکوین محسوب میشود.
زمان تقویمی و زمان پروتکل کاملاً یکسان نیستند. هدف شبکه تولید یک بلاک تقریباً هر ۱۰ دقیقه است، اما نوسان نرخ هش و سازوکار تنظیم سختی باعث میشود فاصله واقعی بلاکها تغییر کند. استفاده از ارتفاع بلاک میتواند تحلیل را به عملکرد واقعی پروتکل، صدور سکهها و ریتم درونی شبکه نزدیکتر کند.
وقتی قانون توان با قیمت در برابر ارتفاع بلاک محاسبه میشود، پایینترین محدوده چندکی، یعنی ناحیهای که بازار در تاریخ بهندرت زیر آن رفته، اکنون نزدیک ۵۰ هزار دلار قرار میگیرد. در مقابل، مدل زمان تقویمی محدوده کف را بسته به انتخاب چندک میان ۵۰ تا ۶۰ هزار دلار نشان میدهد.
بر این اساس، بهترین چارچوب موجود میگوید بازار یا کف خود را دیده یا دستکم در همسایگی آن قرار دارد. این گزاره توصیه مالی یا پیشبینی قطعی نیست. محرکهای منفی متعدد میتوانند قیمت را به میانه ۵۰ هزار دلار یا حتی پایینتر ببرند. بااینحال، سقوط به ۳۰ یا ۴۰ هزار دلار در این مدل سناریوی پایه نیست و احتمالاً به یک قوی سیاه فاجعهبار نیاز دارد.
قوی سیاه (Black Swan) همان استثنای همیشگی است: رویدادی غیرقابلپیشبینی با اثری بسیار بزرگ، مانند شکست بنیادی پروتکل، بحران ژئوپلیتیکی فراگیر، فروپاشی یک زیرساخت کلیدی یا شوک مالی بیسابقه. مدلهای آماری نمیتوانند چنین اتفاقهایی را منتفی کنند.
ارزش منصفانه ۱۰۵، ۱۱۲ یا ۱۳۳ هزار دلار؟
عدد ارزش منصفانه در قانون توان یگانه و تغییرناپذیر نیست، زیرا روش رگرسیون بر نتیجه اثر میگذارد. روش حداقل مربعات معمولی (Ordinary Least Squares یا OLS)، که استاندارد رایج برای برازش مدل است، ارزش روند فعلی را حدود ۱۳۳ هزار دلار نشان میدهد.
مشکل این روش آن است که میانگین خطاها را کمینه میکند و قلههای بسیار افراطی سالهای گذشته، خط مرکزی را به سمت بالا میکشند. بیتکوین چند اوج تاریخی داشته که فاصله آنها از روند بسیار بیشتر از فاصله کفها بوده است. در نتیجه، یک رگرسیون مبتنی بر میانگین ممکن است ارزش مرکزی را بیش از حد بالا نشان دهد.
اگر همان رابطه قیمت و زمان با رگرسیون چندکی و تمرکز بر میانه محاسبه شود، ارزش منصفانه به حدود ۱۱۲ هزار دلار میرسد. این عدد از دید طرفداران روش چندکی بازنمایی واقعبینانهتری از روند حقیقی است، زیرا قلههای پرت کمتر آن را منحرف میکنند.
اگر محور زمان تقویمی با ارتفاع بلاک جایگزین و قیمت در برابر زمان پروتکل سنجیده شود، ارزش روند نزدیک ۱۰۵ تا ۱۰۶ هزار دلار به دست میآید. هر سه روش، با وجود اختلاف عددی، در یک نتیجه مشترکاند: قیمت بازار بهطور معناداری پایینتر از روند بلندمدت قرار دارد.
این اختلافها یادآوری میکنند که «ارزش منصفانه» حقیقتی فیزیکی و قابلمشاهده نیست، بلکه برآوردی مدلمحور است. انتخاب متغیر مستقل، نوع رگرسیون، وزندهی دادهها و نحوه برخورد با دادههای پرت، همگی نتیجه را تغییر میدهند. بنابراین بهتر است بهجای چسبیدن به یک عدد دقیق، از یک محدوده و چند چارچوب مکمل استفاده شود.
آیا بازگشت به روند میتواند نظریه چرخه را تغییر دهد؟
حتی اگر بیتکوین اکنون در پایینترین چندکها باشد، بازگشت آن به صدک دهم میتواند تا پایان سال قیمت را به محدوده سربهسر چرخه برساند. چنین حرکتی الزاماً نیازمند صعود تا خط ارزش منصفانه ۱۳۳ هزار دلاری نیست. اگر بازار بهسرعت از کف فاصله بگیرد و زیان دوره نزولی را جبران کند، روایت شروع یک بازار خرسی سنتی چهارساله باید دوباره ارزیابی شود.
این نکته تفاوت میان «افت درون روند» و «بازار نزولی ساختاری» را برجسته میکند. در گذشته، افتهای ۸۰ درصدی و دورههای طولانی رکود، پایان روشنی برای بازار گاوی بودند. اما در بازاری بالغتر، ممکن است افتی ۵۰ درصدی صرفاً انحرافی عمیق درون روند باشد و قیمت زودتر از تقویم تاریخی به اوج برگردد.
اگر رکورد تازهای در ۲۰۲۷ شکل بگیرد، هم نظریه چرخه و هم مدلهای هارمونیک آزموده خواهند شد. این احتمال در پژوهشهای ساختار دورهای بیتکوین جایگاه ویژهای دارد.
مدل هارمونیک و امکان جهش بزرگ در ۲۰۲۷
سانتوستازی و پرنود علاوه بر چرخه ۴٫۲ ساله، یک حالت هارمونیک را نیز بررسی کردهاند. در اینجا از ساختار لگاریتمی-دورهای یا الپیپیال (Log-Periodic Power Law یا LPPL) سخن میرود. این مدل میکوشد امواج کوچکتر را درون موجهای بزرگتر قانون توان و چرخه اصلی شناسایی کند.
برخلاف بعضی نسخههای چرخه چهارساله که قله نخست را کنار میگذارند، مدل هارمونیک جهش قیمت تا حدود ۳۵ دلار در ژوئن ۲۰۱۱ را نیز یک نقطه شلینگ واقعی در سامانه میداند. این انتخاب محل تردید است، زیرا بازار آن زمان بسیار کمعمق بود و نخستین هکهای متگاکس (Mt. Gox) درست یک روز پیش یا پس از آن دوره رخ دادند. در بازاری به آن باریکی، یک رخداد منفرد میتوانست قیمت را شدیداً جابهجا کند.
با وجود این تردید، مدل هارمونیک سال ۲۰۲۷ را سالی بالقوه مهم میداند. اگر قیمت در آن سال جهش بزرگی داشته باشد، اعتبار این استدلال افزایش مییابد. چنین جهشی میتواند موجی کوچکتر درون نوسان ۴٫۲ ساله و آن نوسان نیز خود موجی درون روند بزرگ قانون توان باشد.
این سناریو هنوز نیازمند بررسی است و حتی حامیان قانون توان درباره بخش هارمونیک اطمینان یکسانی ندارند. اما اهمیتش در قابلیت آزمون است: بازار در سال ۲۰۲۷ دادهای فراهم خواهد کرد که میتواند این فرضیه را تقویت یا تضعیف کند.
آزمون بروننمونه؛ دلیل اصلی اعتبار قانون توان
قانون توان فقط به این دلیل مهم نیست که خطی زیبا از میان دادههای تاریخی میکشد. بسیاری از مدلها میتوانند گذشته را خوب توضیح دهند؛ مسئله این است که آیا بدون دیدن آینده، مسیر بعدی را نیز حفظ میکنند یا نه.
آزمون بروننمونه (Out-of-Sample Test) به همین منظور استفاده میشود. اگر تمام دادههای بیتکوین فقط تا سال ۲۰۱۶ در اختیار مدل قرار گیرد و سپس از آن خواسته شود روند ۱۰ سال بعد را پیشبینی کند، دادههای بعدی همچنان تقریباً همان خط را دنبال میکنند. این میزان پایداری کمنظیر است. ادعا میشود هیچ مدل مشهور دیگر بیتکوین آزمون بروننمونهای تا ۱۰ سال را با این کیفیت پشت سر نمیگذارد.
این ویژگی با ماهیت بیتکوین بهعنوان «فناوری قابلیت اعتماد» سازگار است. عرضه قابلپیشبینی، زمانبندی بلاکها، سختی استخراج و دوام شبکه، پایهای فراهم میکنند که روابط مقیاسپذیری بلندمدت روی آن شکل بگیرد. همین استحکام باعث میشود پژوهشگران با رویکردهای متفاوت بارها به قانون توان بازگردند، حتی اگر درباره چرخه، رگرسیون یا قیمتگذاری دلاری اختلاف داشته باشند.
محدودیت پیشبینی بلندمدت؛ اختلاف ۴۰ تریلیون دلاری با یک تغییر ساده
قدرت قانون توان نباید به اعتماد بیش از حد تبدیل شود. هرچه افق پیشبینی دورتر باشد، فرضها بیشتر و تصویر دانهدرشتتر میشود. حتی تفاوتی ساده در نحوه محاسبه میتواند در ۱۵ سال آینده دهها تریلیون دلار اختلاف ایجاد کند.
بر اساس قیمت پیشبینیشده قانون توان ضربدر تعداد موردانتظار سکهها، ارزش بازار بیتکوین در حدود ۲۰۴۰ یا ۲۰۴۱ میتواند به نزدیک ۱۰۰ تریلیون دلار برسد. این همان دورهای است که نرخ رشد مرکب سالانه مدل به حدود ۲۰ درصد میرسد. جالب آنکه ارزش پول پایه فیات جهان نیز با ادامه روند خود ممکن است در همان زمان به حدود ۱۰۰ تریلیون دلار برسد.
اما اگر بهجای محاسبه قیمت و ضرب آن در تعداد سکههای موردانتظار، مستقیماً قانون توان را روی ارزش بازار بیتکوین برازش دهیم، نتیجه حدود ۱۴۰ تریلیون دلار میشود.
اما اگر بهجای محاسبه قیمت و ضرب آن در تعداد سکههای موردانتظار، مستقیماً قانون توان را روی ارزش بازار بیتکوین برازش دهیم، نتیجه حدود ۱۴۰ تریلیون دلار میشود. ارزش بازار خود یک انتزاع است و این محاسبه ساده لزوماً زمان بلاک و دیگر جزئیات پروتکل را لحاظ نمیکند. بااینحال، فاصله ۴۰ تریلیون دلاری میان دو روش نشان میدهد که پیشبینی دقیق یک عدد برای سال ۲۰۴۱ تا چه اندازه شکننده است.
پژوهشگران برای پالایش مدل از روشهایی مانند ژاکوبین (Jacobian)، وزندهی متفاوت دادهها و زمان بلاک استفاده میکنند. این اصلاحات بهویژه برای افق کوتاهتر مفیدند، اما هیچکدام عدمقطعیت دوردست را حذف نمیکنند. حداقل مربعات معمولی ساده و شفاف است، ولی باید همراه با دامنه خطا و سناریوهای بدیل خوانده شود.
آیا باید بیتکوین را با دلار سنجید؟
دلار آمریکا همچنان رایجترین واحد سنجش بیتکوین است، هرچند خود دلار بهمرور قدرت خرید از دست میدهد. تعبیر طنزآمیز این است که دلار «خوشقیافهترین اسب در کارخانه چسبسازی» است: شاید گزینهای بینقص نباشد، اما فعلاً بهترین معیار مشترک موجود است.
بیشتر بانکهای مرکزی بخش عمده ذخایر خود را به دلار یا طلا نگهداری میکنند. بنابراین دلار هنوز زبان اصلی قیمتگذاری پول، دارایی، بدهی و تجارت جهانی است. سنجش بیتکوین با دلار امکان مقایسه آن با عرضه پول، سهام، اوراق قرضه، کالاها و ترازنامه بانکهای مرکزی را فراهم میکند.
برآورد عرضه پول پایه موردبحث حدود ۲۶٫۴ تریلیون دلار در پایان سال گذشته بود. این داده با تأخیر منتشر میشود و بهسرعت تغییر نمیکند. انتظار میرود با کاهش بیشتر نرخها و چاپ پول از سوی فدرال رزرو آمریکا (Federal Reserve) و بانک مرکزی اروپا (European Central Bank)، این رقم افزایش یابد.
اگر روندی از سال ۲۰۰۸ ترسیم شود، مقدار موردانتظار عرضه پول میتوانست حدود ۳۴ تریلیون دلار باشد. از این دید، رشد پول پایه طی ۱۵ سال اخیر در واقع آهستهتر از تصور عمومی بوده است. بدهی ایالات متحده نیز در ۱۵ سال گذشته با سرعت کمتری نسبت به ۵۰ سال پیش از آن رشد کرده؛ نکتهای که ممکن است بسیاری را شگفتزده کند.
بازار سهام، در مقابل، کند نشده و با سرعت بسیار بالایی افزایش یافته است. این تفاوت میان رشد پول پایه، بدهی و قیمت داراییها بر نحوه ارزشگذاری بیتکوین اثر میگذارد. وجود همین نیروهای متعدد، اهمیت یک روند بنیادی و پایدار مانند قانون توان را بیشتر میکند.
در حال حاضر، قانون توان بهترین برازش خود را برحسب دلار نشان میدهد. میتوان آن را با طلا یا داراییهای دیگر نیز محاسبه کرد، اما روابط مبهمتر و نتایج پیچیدهتر میشوند. شاید در آینده واحد غالب به ساتوشی و بیتکوین تغییر کند، ولی هنوز برای کنارگذاشتن دلار زود است.
طلا؛ سختترین معیار برای سنجش عملکرد بیتکوین
اگر هدف اندازهگیری قدرت خرید واقعی و مقایسه با یک دارایی سخت باشد، طلا معیار دشوارتری از دلار است. ارزش ذخایر طلای بانکهای مرکزی اکنون بیش از ۶ تریلیون دلار عنوان میشود؛ در حالی که زمانی که قیمت طلا زیر هزار دلار بود، این رقم فقط یک تا دو تریلیون دلار بهشمار میرفت. طلا همچنان بخش بزرگی از پشتوانه پول پایه بانکهای مرکزی است.
بیتکوین در مقایسه با طلا اخیراً ضعیفتر به نظر رسیده است. نسبت بیتکوین به طلا تا پایینترین محدوده تاریخی خود در چارچوب چندکی نزول کرد. در پایان ۲۰۲۵، بیتکوین ظاهراً در برابر طلا به قله رسید و سپس افت قابلتوجهی را تجربه کرد. همین حرکت این پرسش را ایجاد کرد که آیا قانون توان در مقیاس طلا در حال شکستن است.
برآوردی محافظهکارانه این بود که هر بیتکوین نباید به کمتر از ۱۰ اونس طلا برسد. این محدوده مانند یک کف سخت در مدلهای رگرسیون چندکی در نظر گرفته شد. با وجود ثبت کرانهای نزدیک به صفر جدید در برخی محاسبات، نسبت همچنان بالای ۱۰ اونس برای هر بیتکوین باقی مانده است. طرفداران طلا پیشتر در سال ۲۰۲۲ فرصتی مشابه برای خرید بیتکوین با چنین نسبت مطلوبی داشتند و احتمالاً دوباره معاملهای بسیار بهتر از این به دست نخواهند آورد.
افت نسبت بیتکوین به طلا میتواند بیش از آنکه شکست ساختاری بیتکوین باشد، یک داده پرت بزرگ باشد. طلا پس از سالها کمتحرکی، جهشی عمده را تجربه کرد؛ همزمان محیط اقتصاد کلان برای بیتکوین بهاندازه چرخههای گذشته مطلوب نبود. ترکیب رشد استثنایی طلا و عملکرد ضعیفتر بیتکوین انحرافی بزرگ ایجاد کرد.
این انحراف هنوز بهطور کامل بازگشت نکرده است. بااینحال، روند دلاری قانون توان همچنان تمیز باقی مانده و بازده و نوسان کاهنده را نشان میدهد. تفاوت رفتار مدل دلاری و مدل مبتنی بر طلا ممکن است نشانه بازقیمتگذاری بزرگتر بدهی، انرژی و نظم پولی جهانی باشد، نه صرفاً ایرادی در مسیر بیتکوین.
قدرت خرید، نه فقط عدد دلاری
سنجش دلاری عادی و کاربردی است، اما هدف نهایی سرمایهگذار افزایش قدرت خرید است. اگر قیمت بیتکوین برحسب دلار بالا رود اما هزینه مسکن، انرژی، غذا، آموزش و زمان آزاد سریعتر افزایش یابد، ثروت واقعی رشد نکرده است. به همین دلیل مقایسه با داراییهای سخت، کالاها و خدمات واقعی تصویر کاملتری میدهد.
دلار تا حدی یک «فوگازی»، یعنی تصویری فریبنده یا نوعی توهم حسابداری است. آموزش درباره بیتکوین میتواند این پرده را کنار بزند و توجه را از رقم اسمی به قدرت خرید منتقل کند. پرسش اساسی این نیست که یک بیتکوین چند دلار میارزد، بلکه این است که با آن چه مقدار از چیزهای معنادار زندگی را میتوان به دست آورد.
در اینجا مفهوم کمیابی بیتکوین با کمیابی زمان پیوند میخورد. بیتکوین کمیابی مطلق و شناختهشده دارد: تعداد موجود و سقف نهایی آن معلوم است. اما زمان نوعی کمیابی ناشناخته است. همه میدانند زمان محدود است، ولی هیچکس نمیداند دقیقاً چه مقدار از آن برایش باقی مانده است.
از این منظر، زمان تنها چیزی است که میتوان استدلال کرد حتی از بیتکوین نیز کمیابتر است. همین ناشناختهبودن مقدار زمان توجیه میکند که فرد در مقطعی بخشی از دارایی خود را نقد کند، نه از سر بیاعتقادی به بیتکوین، بلکه برای ساختن خاطرات، بودن با عزیزان و انجام کارهای معنادار. نگهداری نامحدود دارایی، اگر هرگز به زندگی بهتر تبدیل نشود، هدف کمیابی را وارونه میکند.
دلار نفتی و شرط گذار به قیمتگذاری بیتکوینی
از دید کلان، تا زمانی که انرژی با دلار قیمتگذاری میشود، بیتکوین نیز احتمالاً عمدتاً با دلار سنجیده خواهد شد. نظام دلار نفتی (Petrodollar) از سال ۱۹۷۳ به بعد، دلار را در مرکز تجارت انرژی و ذخایر جهانی قرار داده است. انرژی پایه تمام فعالیتهای اقتصادی است و واحد قیمتگذاری آن اثر عمیقی بر واحد حساب جهانی دارد.
در سالهای اخیر، طلا در ذخایر بانکهای مرکزی رهبری بیشتری نسبت به دلار پیدا کرده است. یکی از توضیحها به مصادره یا توقیف داراییهای روسیه در سال ۲۰۲۲ از سوی دولت جو بایدن (Joe Biden Administration) بازمیگردد. این اقدام به دولتها نشان داد که ذخایر ارزی نگهداریشده در نظام مالی غرب ممکن است در شرایط ژئوپلیتیکی مسدود شوند. از همان مقطع، تقاضای بانکهای مرکزی برای طلا شتاب گرفت.
همزمان، علاقه صندوقهای ثروت ملی و دولتهای خاورمیانه به بیتکوین رو به افزایش است. علامت تعیینکننده زمانی خواهد بود که تولیدکنندگان دولتی نفت در خاورمیانه، بیتکوین را بهجای دلار برای فروش نفت بپذیرند. آن رویداد میتواند زنگ انتقال واقعی از قیمتگذاری دلاری به بیتکوینی باشد.
در دبی، امکان خرید برخی املاک، خودروها و ساعتها با دارایی دیجیتال وجود دارد و فضای فرهنگی نسبت به بیتکوین با بسیاری از مناطق جهان متفاوت است. بااینحال، پذیرش خردهفروشی یا خرید کالاهای لوکس با گذار در واحد حساب تجارت انرژی یکسان نیست. هنوز پذیرش رسمی و گسترده بیتکوین برای نفت رخ نداده است.
در این میان، به اقدام ایران در دریافت بیتکوین برای عبور از تنگه هرمز اشاره شده است؛ نمونهای که در صورت گسترش میتواند نشان دهد بیتکوین چگونه در پرداختهای ژئوپلیتیکی و خارج از شبکه دلاری به کار میرود. اگر سایر تولیدکنندگان نیز بیتکوین را برای نفت بپذیرند، پیامد آن فقط افزایش تقاضا نخواهد بود؛ واحد سنجش اقتصاد جهانی نیز میتواند تغییر کند.
بازقیمتگذاری جهانی بدهی، طلا و انرژی
گسست اخیر نسبت بیتکوین به طلا ممکن است بخشی از چرخهای جهانی باشد. نظمهای پولی و ژئوپلیتیکی برای همیشه ثابت نمیمانند. بدهیهای عظیم، تغییر سهم ذخایر بانکهای مرکزی، حرکت طلا، تحریمها، انرژی و ظهور داراییهای دیجیتال میتوانند به بازقیمتگذاری دائمی برخی روابط منجر شوند.
قانون توان دلاری هنوز تصویری منظم ارائه میکند، اما اهداف قیمت در هر چرخه کمتر برآورده شدهاند. برای قله ۲۰۲۵، برآوردها از ۱۸۰ هزار تا ۲۰۰ هزار و حتی ۲۲۰ هزار دلار امتداد داشتند. قله واقعی نزدیک ۱۲۵ تا ۱۲۶ هزار دلار متوقف شد و برای کسانی که به آن اهداف تکیه کرده بودند، ناامیدکننده بود.
اگر قیمت زودتر از موعد تاریخی به رکورد جدید برسد، باید رابطه میان عملکرد ضعیفتر هر چرخه، بازقیمتگذاری طلا و امکان تغییر نظم پولی را دوباره سنجید.
در مقابل، نظریهپردازان چرخه چهارساله فعلاً هوشمندانهتر به نظر میرسند، زیرا بازار پس از آن قله حدود هفت یا هشت ماه در وضعیت نزولی قرار گرفته است. بااینحال، این پیروزی هنوز قطعی نیست. اگر قیمت زودتر از موعد تاریخی به رکورد جدید برسد، باید رابطه میان عملکرد ضعیفتر هر چرخه، بازقیمتگذاری طلا و امکان تغییر نظم پولی را دوباره سنجید.
دورتر از افق ۱۰ ساله، سناریوها بازتر میشوند. ممکن است بیتکوین به پایه قیمتگذاری اعتبار دیجیتال، انرژی و داراییهای دیگر تبدیل شود. در آن صورت، حتی قانون توان دلاری نیز باید با واحد حساب جدید بازتعریف شود. هنوز دومینوهای ژئوپلیتیکی اصلی آغاز به سقوط نکردهاند و هیچکس نمیداند گذار دقیقاً با چه سرعت و ترتیبی رخ خواهد داد.
چشمانداز ۲۰۴۰؛ تلاقی بیتکوین و پول پایه جهانی
یکی از جالبترین همزمانیهای مدل در حوالی ۲۰۴۰ و ۲۰۴۱ رخ میدهد. ارزش بازار بیتکوین روی مسیر قانون توان میتواند به رقم نمادین ۱۰۰ تریلیون دلار برسد. همزمان، پول پایه جهان نیز با ادامه رشد روندی ممکن است در همان محدوده قرار گیرد.
این تلاقی بهخودیخود بهمعنای جایگزینی کامل پول فیات نیست. حتی اگر هر دو به ارزش ۱۰۰ تریلیون دلار برسند، نتیجه از نظر نقش بانکهای مرکزی، ذخایر، اعتبار و تسویه هنوز نامعلوم است. ممکن است بانکهای مرکزی در آن زمان بیتکوین نگهداری کنند یا همچنان از آن دوری کنند. شاید نظامی ترکیبی شکل گیرد که در آن طلا، ارزهای دولتی و بیتکوین هر سه نقشهای متفاوتی داشته باشند.
اگر بیتکوین و پول پایه جهانی هر دو به حدود ۱۰۰ تریلیون دلار برسند، رابطه میان آنها را میتوان تقریباً «پنجاهپنجاه» تصور کرد، اما این فقط بیان مقیاس است، نه پیشبینی ساختار نهادی. نرخ تبدیل، توزیع مالکیت، سیاست دولتها و توسعه لایههای اعتباری تعیین خواهند کرد که این ارزش بازار در عمل چه معنایی دارد.
جمعبندی؛ چرخه نمرده، اما دیگر توضیح کافی نیست
چرخه چهارساله بیتکوین را نمیتوان مرده اعلام کرد. نظم تاریخی قلهها، دوره آماری نزدیک ۴٫۲ سال، نقش هاوینگ، اقتصاد استخراج و رفتار خودکامبخش سرمایهگذاران همگی نشان میدهند که این چرخه هنوز نیروی واقعی دارد. قله ۶ اکتبر، افت حدود ۵۰ درصدی و چند ماه بازار نزولی نیز فعلاً به سود این روایتاند.
اما چرخه چهارساله بهتنهایی توضیح کافی نیست. اندازه نمونه کوچک است، چرخه کسبوکار تقریباً با همان ریتم حرکت میکند، اثر مستقیم هاوینگ بر عرضه کاهش مییابد و ورود نهادها و صندوقهای قابل معامله ساختار بازار را تغییر داده است. در بلندمدت، احتمالاً طول چرخهها نامنظمتر خواهد شد و امکان شکلگیری قلههای خارج از تقویم سنتی افزایش مییابد.
قانون توان قویترین نامزد برای توضیح روند مادر است. این مدل رشد نمایی بیپایان وعده نمیدهد، بلکه بازده و نوسان کاهنده را در مسیر بلوغ بیتکوین نشان میدهد. تحلیل بردار ویژه، ۹۸ درصد حرکت اصلی قیمت را حول همین منحنی قرار میدهد و آزمون بروننمونهای طولانیمدت، اعتباری به آن میدهد که مدلهای دیگر کمتر از آن برخوردارند.
سقوط به ۳۰ یا ۴۰ هزار دلار سناریوی پایه نیست، مگر آنکه قوی سیاهی فاجعهبار رخ دهد؛ اما هیچ مدل آماری نمیتواند چنین خطری را کاملاً حذف کند.
در کوتاهمدت، رگرسیون چندکی و زمان پروتکل محدوده ۵۰ تا ۶۰ هزار دلار را ناحیهای تاریخی برای کف نشان میدهند. قیمت ۶۰ هزار دلار در پایینترین یک تا پنج درصد توزیع قرار میگیرد و ارزش روند، بسته به روش، میان حدود ۱۰۵ تا ۱۳۳ هزار دلار برآورد میشود. سقوط به ۳۰ یا ۴۰ هزار دلار سناریوی پایه نیست، مگر آنکه قوی سیاهی فاجعهبار رخ دهد؛ اما هیچ مدل آماری نمیتواند چنین خطری را کاملاً حذف کند.
دلار فعلاً مناسبترین واحد حساب است، چون انرژی، ذخایر و بیشتر داراییهای جهان با آن قیمتگذاری میشوند. بااینحال، طلا معیار سختتری برای سنجش عملکرد و قدرت خرید است و زمان، کمیابترین دارایی زندگی باقی میماند. در افق دور، ممکن است بیتکوین خود به واحد پایه قیمتگذاری انرژی، اعتبار دیجیتال و ثروت تبدیل شود؛ نقطهای که مدلهای دلاری کنونی نیز باید از نو تعریف شوند.
نتیجه نهایی نه پذیرش کورکورانه یک تقویم چهارساله است و نه کنارگذاشتن کامل تاریخ. تاریخ گاهی تکرار میشود و گاهی فقط قافیه میسازد. رویکرد واقعبینانه، ترکیب چند لنز است: قانون توان برای روند اصلی، چندکها برای موقعیت در توزیع، چرخه کسبوکار برای شرایط کلان، هاوینگ برای ساختار عرضه، تحلیل فنی برای نقاط کوتاهمدت و طلا و قدرت خرید برای سنجش ارزش واقعی. در میان تمام این عدمقطعیتها، انباشت منظم بیتکوین بهجای تلاش برای پیشبینی دقیق هر قله و کف، همچنان سادهترین راهبرد برای کسانی است که به دوام بلندمدت شبکه باور دارند.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.