
۱۵ راه پنهان برای کاهش مالیات که فقط ثروتمندان میدانند
افراد ثروتمند سالهاست که به کمک قوانین مالیاتی و روزنههای قانونی، مالیاتهای خود را به شکل چشمگیری کاهش میدهند یا حتی صفر میکنند. این استراتژیها نه حاصل هوش فوقالعاده، بلکه نتیجه یادگیری قوانین و استفاده از فرصتهایی است که قانونگذار برای همه پیشبینی کرده، اما بسیاری از مردم از آنها بیخبرند یا سراغشان نمیروند. در ادامه، با ۱۵ روشی آشنا میشوید که میلیونرها و میلیاردرها برای بهینهسازی مالیات خود بهکار میبرند؛ راههایی که عموم مردم، بهویژه طبقه متوسط، یا اصلا نمیدانند یا جدی نمیگیرند.
۱. نوسازی و ارتقای چهار خانه در یک دهه بدون پرداخت مالیات
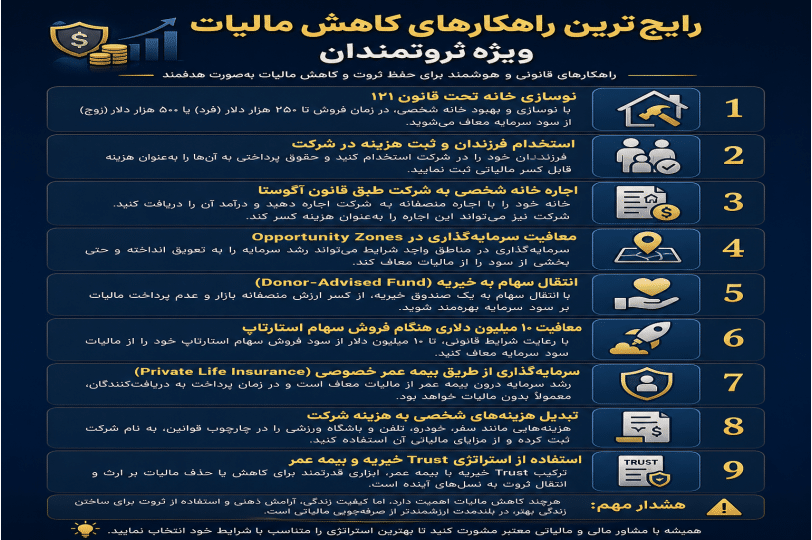
قانون ۱۲۱ کد مالیاتی آمریکا به شما اجازه میدهد پس از سکونت حداقل دو سال از پنج سال گذشته در منزل اصلیتان، تا سقف ۲۵۰ هزار دلار (یا ۵۰۰ هزار دلار برای زوجها) سود ناشی از فروش را از پرداخت مالیات معاف کنید. مثال واقعی از آستین تگزاس: زوجی خانهای را در سال ۲۰۱۸ خریدند، دو سال در آن ساکن شدند، نوسازیاش کردند و در ۲۰۲۰ با ۴۵۰ هزار دلار سود فروختند. این روند را در ده سال چهاربار تکرار کردند و ثروت معاف از مالیات آنها به ۲ میلیون دلار رسید. کافی است سرمایه اولیهای برای پیشپرداخت و حوصلهی زندگی در خانه در حال بازسازی داشته باشید.
۲. استخدام فرزندان و سرمایهگذاری برای آینده آنها
قانون ۱۶۲ اجازه میدهد فرزندان خود را به استخدام رسمی دربیاورید، مشروط به واقعی بودن شغلشان و دستمزد منطقی، سپس دستمزد را به عنوان هزینه از درآمد شرکت کسر کنید. به فرزند تا ۱۴۶۰۰ دلار در سال (حد مجاز معافیت ۲۰۲۶) حقوق بدهید. این پول را به جای خرج کردن، در Roth IRA کودکان سرمایهگذاری کنید و اصل و سودش پنجاه سال بعد معاف از مالیات خواهد بود. خانوادههای ثروتمند مشهور مثل ترامپها و رامنیها سالهاست همین کار را میکنند.
۳. اجاره منزل شخصی به شرکت خودتان – قانون آگوستا
هر مالک خانهای میتواند تا ۱۴ روز در سال منزل شخصیاش را اجاره دهد و کل درآمدش را بدون مالیات برداشت کند. ثروتمندان شرکتهای خود را در منزلشان جلسه میدهند، مبلغ اجاره را میگیرند، شرکت از مالیات کم میکند و آنها درآمد شخصی بدون مالیات داشتهاند.
۴. کسر ۲۰ درصد سود کسبوکارهای کوچک
بخش ۱۹۹A به شرکتهای با سود زیر ۵۰۰ هزار دلار اجازه میدهد بیست درصد از سودشان را قبل از محاسبه مالیات کسر کنند. اما مشاغل خاص نظیر پزشکان بالای سقف درآمد مشمول نمیشوند. گروهی با تأسیس شرکتهای متعدد برای بخشهای گوناگون کسبوکار، حداکثر بهره را از مزایای این قانون میبرند.
۵. صفر کردن مالیات دریافتی با سرمایهگذاری در نفت و گاز
اگر سرمایهای را وارد پروژههای حفاری نفت و گاز کنید، بخشی از سرمایه (۶۰ تا ۸۰ درصد) همان سال قابل کسر از مالیات است حتی اگر پروژه شکست بخورد. این سیاست بهانهای برای تشویق به خودکفایی انرژیست. بهویژه مدیران فناوری، صندوقهای پوشش ریسک و پزشکان هنگام فروش املاک یا شرکتها از این روش برای کاهش مالیات استفاده میکنند.
اگر سرمایهای را وارد پروژههای حفاری نفت و گاز کنید، بخشی از سرمایه (۶۰ تا ۸۰ درصد) همان سال قابل کسر از مالیات است حتی اگر پروژه شکست بخورد.
۶. اجاره کوتاهمدت و تسویه مالیات شغل اصلی
خرید یک ملک به عنوان Airbnb و انجام "cost segregation" یعنی انتقال استهلاک داراییها از ۲۷ سال به سال اول، شما را صاحب زیان کاغذی بزرگی میکند که میتواند مالیات درآمد اصلی را هم صفر کند. کافی است حداقل ۱۰۰ ساعت وقت مدیرتی در سال روی این ملک بگذارید.
۷. واگذاری سهام با بازده خیرهکننده به خیریه و فرار از مالیات
با "donor-advised funds" و انتقال مستقیم سهام ارزشمند به بنیاد خیریه، مالیات بر عایدی سرمایه حذف و معافیت مالیاتی بزرگی به شما میرسد. مثلا اگر ۵۰ هزار دلار سهام امروز یک میلیون دلار شده، و به جای فروش و پرداخت ۱۹۰ هزار مالیات، سهام را مستقیم به DAF میدهید، کل مبلغ معاف است و تصمیمگیری درباره پرداخت به خیریهها سالها دست شماست.
۸. "Opportunity Zones" و معافیت مالیاتی سرمایهگذاری در مناطق خاص
در ۲۰۱۷ مناطق خاصی با عنوان فرصت اقتصادی تعیین شد که سرمایهگذاری در آنها، ضمن تعویق پرداخت مالیات، پس از ده سال هر سود حاصله را معاف از مالیات میکند. بسیاری از این مناطق اتفاقا محل برجهای لوکس و پروژههای ثروتمندانند. میتوانید خودتان همین صندوق اختصاصی را بسازید.
۹. معافیت ۱۰ میلیون دلاری بابت فروش سهام استارتاپ
بخش ۱۲۰۲ قانون مالیات اجازه میدهد اگر پنج سال سهام استارتاپ را نگه داشته باشید، تا دهمیلیون دلار سود فروش از مالیات معاف شود. حتی میتوانید با تقسیم سهام به چند تراست، سقف معافیت را به مضاعف افزایش دهید.
۱۰. معامله دائمی املاک بدون پرداخت مالیات
بخش ۱۰۳۱ به سرمایهگذاران اجازه میدهد با فروش یک ملک سرمایهای و خرید ملک دیگر، از پرداخت مالیات بر سود اجتناب کنند. سالها میتوان ملک را معامله و بدون مالیات سود را انباشت کرد تا زمانی که فرزندان از طریق "stepped-up basis" بدون بدهی مالیاتی داراییها را به ارث برند.
۱۱. خرید زمین و الزام به حفظ آن – کسر مالیاتی سنگین
با خرید زمین قابل توسعه و متعهد شدن به عدم ساختوساز از طریق توافق حقوقی با صندوقهای زمین، تفاوت ارزش توسعهنیافته و ارزش بالقوه توسعه را معافیت مالیاتی میگیرید. برخی با ارزیابیهای بسیار بالاتر از عرف، میلیونها دلار کسر مالیاتی گرفتهاند؛ اما این حوزه در تیررس اصلاحات و پیگیریهای قانونی قرار گرفته است.
با خرید زمین قابل توسعه و متعهد شدن به عدم ساختوساز از طریق توافق حقوقی با صندوقهای زمین، تفاوت ارزش توسعهنیافته و ارزش بالقوه توسعه را معافیت مالیاتی میگیرید.
۱۲. تبدیل ۱۷۰۰ دلار به ۵ میلیارد دلار معاف از مالیات
پیتر تیل، مؤسس پیپل، ۱۷۰۰ دلار از حساب Roth IRA برای خرید سهام ابتدایی این شرکت استفاده کرد و سالها بعد به ارزش میلیاردی دست یافت؛ همه معاف از مالیات. امروز هم با IRA خودمدیریتی، امکان خرید داراییهای خصوصی، رمزارز یا سهام استارتاپها وجود دارد.
۱۳. مخفی کردن سرمایهگذاریها در بیمه عمر ویژه
"Private placement life insurance" یا PPLI به افراد ثروتمند اجازه میدهد داراییهای میلیاردی را داخل بیمه عمر با ساختار سرمایهگذاری بگذارند. سود سرمایهگذاریها معاف از هرگونه مالیات سالانه است. پول مورد نیاز زندگی را به صورت وام از بیمه میگیرند (که مشمول مالیات نیست) و در پایان عمر، کل مانده با معافیت کامل به وارثان میرسد.
۱۴. نردبان هزینههای کسبوکار
درآمد شغلی مشمول مالیات، اما هزینههای کسبوکار قبل از مالیات از درآمد کسر میشوند. هرچه ثروت و درآمد بالاتر، امکان بیشتر تبدیل هزینههای شخصی به هزینه شرکت و کاهش شدید بار مالیاتی. از مراحل اولیه خرید لپتاپ تا ساخت دفتر خانوادگی و استخدام مدیر مالی برای خانواده، همگی بخشی از استراتژیهای ثروتمندان برای کاهش مالیات است.
۱۵. استراتژی مادامالعمر: ترکیب امانت خیریه و بیمه جان
با راهاندازی "charitable remainder trust" و واریز دارایی پیش از فروش، کل مبلغ سرمایهگذاریشده بهصورت معاف از مالیات در اختیار امانت باقی میماند و سالانه بخشی از سود به شما پرداخت میشود. پس از درگذشت، مبلغ اصلی به بنیاد خیریه خانوادگی منتقل میشود. اما همزمان با خرید بیمه عمر بر اساس پرداختهای سالانه از صندوق خیریه، همان مبلغ دارایی به فرزندان نیز بدون مالیات انتقال مییابد. دولت هیچ مالیاتی دریافت نمیکند، خانواده در تمام نسلها بهرهمند میشود و یک درآمد مطمئن تا پایان زندگی هم فراهم است.
در کنار همه این راهکارها، همواره یادآوری میشود که فدا کردن کیفیت زندگی برای صرفهجویی مالیاتی، معاملهای نادرست است. بسیاری ثروت کافی دارند ولی به بهای کاهش سرمایه اجتماعی، روابط خانوادگی و حس تعلق به جامعه، حاضر نیستند به کشورهای با مالیات کمتر مهاجرت کنند. هدف نهایی، صرفا کم کردن مالیات نیست؛ بلکه ساختن زندگی رضایتبخش و معنادار است.
در بازی ثروت، یادگیری قواعد، کشف روزنهها و برخورد هوشمندانه با قوانین، مسیر موفقیت مالی پایدار را هموار میکند. اما همواره باید به یاد داشت که پول ابزاری برای بهبود کیفیت زندگی است، نه هدف نهایی. ساختار مالی درست و آگاهی از حقوق قانونی، سرمایهگذاری روی آینده و رضایت فردی را تضمین میکند.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.