
عاملان هوش مصنوعی تا سال ۲۰۳۵ چهار تریلیون دلار کارمزد کسب خواهند کرد
در اجلاس اخیر فدرال رزرو فیلادلفیا، نشانههای جدی از تلاقی دنیای سنتی مالی با انقلاب فناورانه در حال وقوع دیده شد؛ جایی که مقامات ارشد بانک مرکزی و نمایندگان بانک تسویه بینالمللی درباره تأثیرات گسترده استیبلکوینها، توکنیزه شدن داراییها و مهمتر از همه، ظهور عاملان هوش مصنوعی (AI agents) در قلب سیستم مالی جهانی به بحث نشستند. این نقطه تلاقی، نوید آیندهای را میدهد که طی آن هوش مصنوعی نهتنها واسطه جدید معاملات مالی خواهد شد، بلکه میلیاردها دلار کارمزد را از نهادهای مالی برمیدارد و به جیب مصرفکنندگان بازمیگرداند؛ بهنحوی که تا سال ۲۰۳۵ چهار تریلیون دلار کارمزد به دست خواهد آمد.
چهار نیروی همگرا و ایجاد جهان مالی جدید
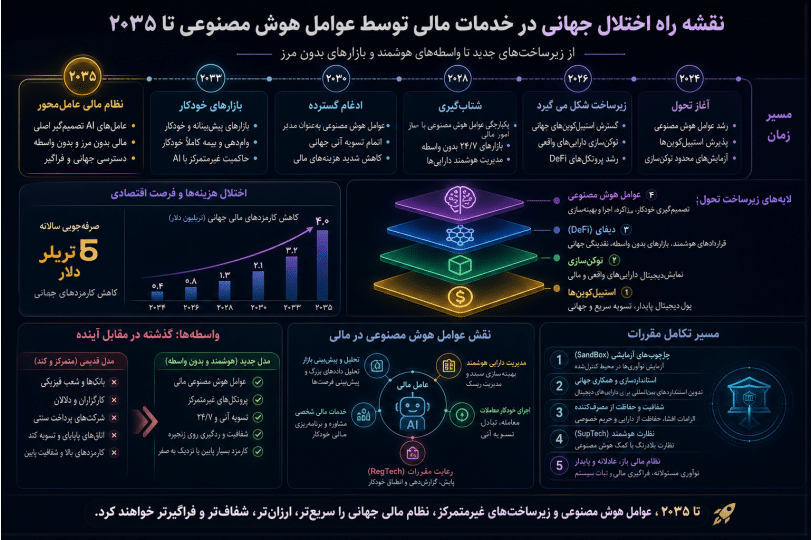
جوزف چالوم، مدیرعامل شرکت Sharp Link Gaming و استراتژیست باسابقه داراییهای دیجیتال، در این نشست با تأکید بر چارچوب تازهای سخن گفت که براساس آن چهار عنصر اساسی برای نخستین بار در تاریخ مالی همزمان و باهم عمل میکنند: استیبلکوین بهمثابه پول برنامهپذیر، داراییهای توکنیزهشده، فعالیتهای آنچین (DeFi) و اکنون لایه چهارمی به نام عاملان هوش مصنوعی. او این چهار ستون را لازمه شکلگیری جهان مالی نوین دانست؛ دنیایی که در آن عاملان یادشده بسیاری از مولفههای بازار سنتی را برهم خواهند زد و مصرفکننده را بازیگر اصلی خواهند ساخت.
در دهه آینده، AI agents با توجه بیپایان و سواد مالی خود، نقش واسطهگری بانکها و نهادهای مالی را در بسیاری از زمینهها کمرنگ یا بیاثر خواهند کرد. بهگفته چالوم، جایی که پیشتر مشتریان بهخاطر کمبود زمان یا دانش، پول خود را در حسابهای کمبهره یا بینالمللی رها میکردند و هزینه چشمگیری بابت کارمزد میپرداختند، عاملان هوش مصنوعی این داراییها را فعالانه به سودآورترین گزینهها منتقل خواهند کرد، تا جایی که طبق پیشبینیها تا سال ۲۰۳۵ چهار تریلیون دلار کارمزد در این حوزه جابهجا خواهد شد.
> انتقال هوشمندانه این داراییها میتواند سالانه ۱۸۰ میلیارد دلار بازگشت سرمایه به دست مصرفکنندگان بدهد.
۲۰۳۵ چهار تریلیون؛ صرفهجویی تریلیون دلاری و نابودی کارمزدهای پنهان
هوش مصنوعی در زمینههایی به سرعت دست به تصاحب بازار خواهد زد که «خندق رقابتی» یا مانع جدی برای ورود رقیب وجود ندارد. چالوم سه حوزه را نمونه میآورد:
۱. داراییهای راکد: نزدیک به ۱۵ تریلیون دلار دارایی در آمریکا فقط به خاطر بیتوجهی در حسابهای کمبهره باقی ماندهاست. ۲. انتقال پولهای بینالمللی: کارمزدهای ۶ درصدی نقلوانتقال پول برونمرزی توسط ایجنتها به نزدیکی صفر خواهد رسید. ۳. تبدیل ارز (FX): کارمزدهای ۳ تا ۴ درصدی، همانند سرنوشت کارمزد معاملات سهام در دهههای ۱۹۷۰ تا ۹۰، رو به صفر خواهند رفت.
اما این تغییر به مذاق نهادهای سنتی خوش نخواهد آمد. بانکها و موسسات مالی برای محافظت از حیاط خلوت خود و جلوگیری از ریزش درآمدها به مبارزه خواهند پرداخت و همزمان میکوشند فناوریهای نو را به نفع خود مصادره کنند. اما موفقیت اپلیکیشنهای متمرکز جدید با قابلیت سوپر اپ، مانند Coinbase، MetaMask، و Robinhood که تمامی نیازهای مالی را تحت یک سقف ارائه میدهند، تهدیدی جدی برای سلطنت خدمات مالی سنتی خواهد بود.
بازتعریف اعتماد: آیا مصرفکنندگان آماده واگذاری اختیار به AI هستند؟
یکی از دغدغههای اصلی کاربران، اعتماد به عاملان هوش مصنوعی است؛ آیا سپردن امور مالی به الگوریتمهایی که گاه خطا میکنند منطقی است؟ بر اساس نتایج یک نظرسنجی ویزا با بیش از دوهزار شرکتکننده آمریکایی، مصرفکنندگان زمانی علاقه به سرویسهای مالی نوین نشان میدهند که پشت آن نامهای مطمئن و خدماتی از جنس بیمه سپرده و حفاظت در برابر کلاهبرداری باشد.
با این حال، روند تحول بهطور تصاعدی سریع خواهد بود؛ همانگونه که تجارت الکترونیک در ابتدا مختص جوانان بود و سپس نسلهای بالاتر هم آن را پذیرفتند، اعتماد به هوش مصنوعی نیز مرحلهبهمرحله و بهویژه ابتدا در حوزههایی با ریسک پایین (مانند جابهجایی وجوه راکد یا مدیریت پروازها) شکل خواهد گرفت و بهتدریج حوزههای حساستر را در بر خواهد گرفت. این روند یک «تغییر نسلی» را نمایان میکند، که در آن نسل جدید بیشتر به کد و هوش مصنوعی اعتماد دارد تا به نامهای قدیمی بانکداری.
چالش تمرکز؛ آیا انقلاب AI به انحصار غولها میانجامد؟
استعارهای تکراری در تاریخ فناوری وجود دارد: هر موج نوآوری با رقابت شدید شروع میشود اما نهایتا دو یا سه غول متکی به انحصار و کاربران کلان پدید میآیند. ریلی راهآهن، مخابرات، سرورهای ابری و اینترنت همگی چنین چرخهای را طی کردهاند. نگرانی اصلی اینبار تکرار این چرخه است: ظهور چند ابرسرویسدهنده مالی که با قفلکردن کاربران، جلوی رقابت عاملان آزاد را بگیرند.
راه حل، بهباور چالوم و دیگر تحلیلگران، حضور «ریلهای بیطرف قابل اتکا» است—مانند اتریوم و شبکههای مشابه—that از دستکاری قوانین توسط شرکتهای درشتجثه جلوگیری کنند و اجازه دهند عاملان هوشمند بدون دخالت عوامل انسانی، به نفع کاربران عمل کنند. محصولات تازه نظیر Robinhood Chain یا موفقیت Arbitrum و Offchain Labs نشانههای این جهتگیریاند که با گسترش توکنیزه شدن داراییهای واقعی بر روی شبکههای عمومی، زمینه را برای حضور آزاد عاملان هوش مصنوعی فراهم میسازند.
اقتصاد جدید کارمزد و جایگاه Sharplink و نهادهای مشابه
شرکتهایی چون Sharplink و Bitmine نیز با انباشت اتریوم و سرمایهگذاری در زیرساختهای مرتبط، خود را برای موج جدید آماده کردهاند. طبق گفته چالوم، دارندگان دیرپای اتریوم مثل Sharplink که توانستند در بازارهای نزولی مقاومت کنند، در حال حاضر بازدهی خود را بهطرز چشمگیری افزایش دادهاند. همچنین، با کلانشدن جریان داراییهای سنتی بر بستر بلاکچین و افزودن لایه عاملان هوشمند، این شرکتها خود را آماده تبدیلشدن به اهرمهای اصلی سرمایهگذاری آینده میدانند.
مقررات و آینده: همکاری یا مقاومت؟
تحول سریع به حوزه قانونگذاری نیز فشار آورده است. قانونگذاران آمریکایی مثل SEC و CFTC به دنبال تدوین قوانین حمایتی برای تجارت داراییهای توکنیزهشده و پایش فعالیت بازارهای پیشبینی هستند. تصویب معافیتهای نوآورانه توسط SEC میتواند نقطه عطفی باشد و بلاکچینها را به سکوی پرش جدید داراییهای جهانی بدل کند.
پایان کار بانکهای سنتی یا شروع همزیستی؟
در پایان،انقلاب عاملان هوش مصنوعی و داراییهای دیجیتال نه پایان بانکها را رقم میزند و نه آنها را حذف کامل خواهد کرد. بلکه بانکها یا به اکوسیستم جدید میپیوندند و بعضی از قابلیتهای نو را میخرند یا جذب میکنند، یا به تدریج سهم بازارشان از دست خواهد رفت. اما محوریت از دست مالکان داده و کارمزد خارج شده و به کنترل مستقیم کاربر و عاملان او واگذار خواهد شد.
به نقل از جوزف چالوم:
مسیر اما باز است: آیا عصر جدید به تکرار الگوی انحصار خواهد انجامید یا بذر رقابت، آزادی و شفافیت را خواهد پاشید؟
در این چشمانداز، مصرفکننده نهایی، برنده بیچونوچرا خواهد بود؛ خواه با صفر شدن کارمزدها و خواه با دسترسی آزادانه به فرصتهای مالی و سرمایهگذاری. مسیر اما باز است: آیا عصر جدید به تکرار الگوی انحصار خواهد انجامید یا بذر رقابت، آزادی و شفافیت را خواهد پاشید؟ زمان، پاسخ خواهد داد—اما ریلهای بیطرفی چون اتریوم، در این مسیر نقش کلیدی دارند.
برای پیگیری اخبار و تحلیلهای بیشتر، مروری بر آخرین دادهها و بیانیههای رسمی، پلتفرمهای تخصصی مانند Coin Market Cap و گزارشهای The Block میتواند تصویری بهروز از این تحول جهانی به دست دهد.
برای تکمیل زمینه این بحث، دنیای سنتی مالی با انقلاب مفاهیم مرتبط را در چارچوبی تخصصیتر توضیح میدهد.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.