

آیا رؤیای بیتکوین یکمیلیوندلاری هنوز زنده است؟ کالبدشکافی مدل بلکراک، سیگنالهای زنجیرهای و قدرت ETFها
افت عمیق بیتکوین پس از ثبت سقف تاریخی، بار دیگر قدیمیترین پرسش بازار داراییهای دیجیتال را زنده کرده است: آیا قیمت به محدودهای رسیده که در چرخههای گذشته نقطه پایان بازار نزولی بوده، یا ساختار ارزشگذاری بیتکوین چنان تغییر کرده که دیگر نمیتوان از الگوهای پیشین کمک گرفت؟ پاسخ به این پرسش فقط در نمودار قیمت نهفته نیست. برای درک موقعیت کنونی باید سه لایه را همزمان دید: منطق تخصیص سرمایه نهادی، بهای تمامشده دارندگان روی شبکه و جریان پولی که از صندوقهای قابل معامله وارد بازار یا از آن خارج میشود.
سناریوهای ۷۰۰ هزار دلاری و یکمیلیوندلاری بیتکوین معمولاً شبیه پیشبینیهای هیجانانگیز قیمت روایت میشوند، اما پایه محاسباتی آنها بسیار سادهتر و در عین حال شکنندهتر است. این سناریوها الزاماً فرض نمیکنند که بیتکوین به پول رایج جهان تبدیل شود، میلیونها پرداخت روزمره را پردازش کند یا جای شبکههای بانکی را بگیرد. متغیر اصلی در آنها سهمی است که صندوقهای ثروت ملی، صندوقهای بازنشستگی، شرکتها، موقوفهها و پلتفرمهای مدیریت دارایی حاضرند به بیتکوین اختصاص دهند.
این تفاوت، ماهیت بحث را تغییر میدهد. اگر مدل ارزشگذاری بر «کاربرد» استوار باشد، کندشدن پذیرش یا کاهش استفاده میتواند بنیان آن را تضعیف کند. اما در مدل تخصیص سرمایه، پرسش تعیینکننده چیز دیگری است: آیا استخرهای بزرگ سرمایه همچنان بخشی از دارایی خود را به بیتکوین منتقل میکنند یا روند خروج سرمایه آغاز شده است؟
سناریوی ۷۰۰ هزار دلاری واقعاً بر چه فرضی بنا شده است؟
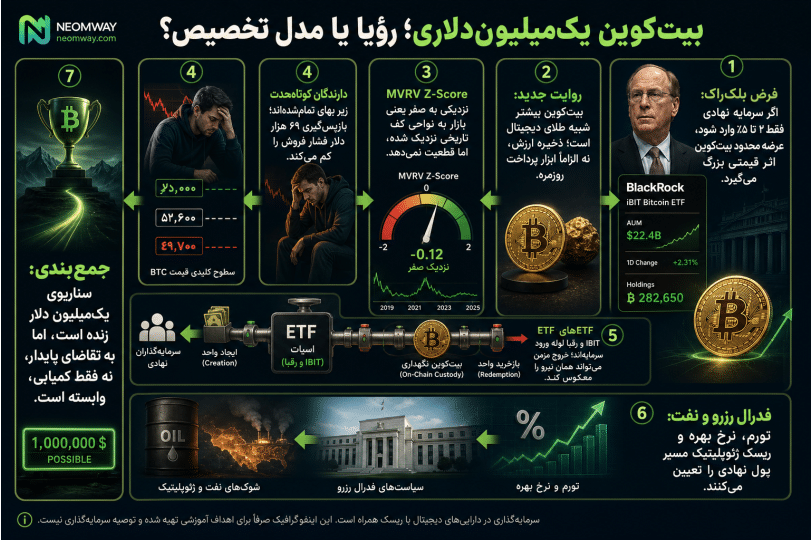
لری فینک (Larry Fink)، مدیرعامل بلکراک (BlackRock)، در داووس از گفتوگویی با یک صندوق ثروت ملی سخن گفته بود که میان تخصیص دو یا پنج درصد از پرتفوی خود به بیتکوین مردد بود. او با تعمیم چنین تصمیمی به مجموعهای بزرگتر از سرمایهگذاران نهادی، از محدودههای ۵۰۰ هزار، ۶۰۰ هزار و ۷۰۰ هزار دلار برای هر بیتکوین نام برد؛ هرچند بلافاصله تأکید کرد که قصد تبلیغ یا توصیه سرمایهگذاری ندارد.
اهمیت این اظهارات نه در عدد نهایی، بلکه در فرمول پشت آن است. در سادهترین شکل، میتوان حجم سرمایه بالقوه مؤسسات را در درصد تخصیص فرضی ضرب و حاصل را با عرضه محدود بیتکوین مقایسه کرد. هرچه استخر سرمایه بزرگتر و درصد تخصیص بالاتر باشد، قیمت تعادلی محاسباتی نیز افزایش مییابد. افزودن خزانه شرکتها، شبکههای مشاوران مالی و سرمایهگذاران خرد تحت مدیریت حرفهای میتواند همین سناریو را به محدوده یکمیلیون دلار برساند.
این مدل هیچ تضمینی درباره قیمت آینده ارائه نمیکند. حتی تقسیم سرمایه بر ۲۱ میلیون واحد نیز بیش از حد سادهسازانه است، زیرا همه بیتکوینها در گردش فعال نیستند، بخشی از سکهها برای همیشه از دست رفتهاند، عرضه قابل فروش با عرضه کل تفاوت دارد و قیمت در بازار بر اساس معامله حاشیهای شکل میگیرد. بااینحال، فرمول مزبور بهدرستی یک واقعیت مهم را برجسته میکند: ورود حتی سهم کوچکی از سرمایه نهادی به بازاری با عرضه محدود میتواند اثر قیمتی نامتناسبی ایجاد کند.
بیتکوین بهعنوان دارایی ذخیره، نه لزوماً ابزار پرداخت
در این چارچوب، بیتکوین بیش از آنکه رقیب مستقیم سامانههای پرداخت باشد، به نوعی طلای دیجیتال شباهت پیدا میکند. طلا برای حفظ جایگاه خود به میلیونها تراکنش روزانه نیاز ندارد؛ ارزش آن عمدتاً از کمیابی، نقدشوندگی، سابقه تاریخی و نقش ذخیره ارزش ناشی میشود. بیتکوین نیز در روایت نهادی میتواند داراییای بدون ناشر حاکمیتی، با عرضه از پیش تعیینشده و قابل نگهداری در ترازنامه باشد.
این برداشت بهویژه برای سرمایهگذارانی جذاب است که از کاهش ارزش پول، بدهی دولتها، بیثباتی سیاسی یا محدودیتهای انتقال سرمایه نگراناند. در چنین شرایطی، معیار موفقیت الزاماً تعداد خریدهای روزمره با بیتکوین نیست؛ مهمتر آن است که سرمایهگذاران آن را در کنار طلا، اوراق قرضه، سهام و داراییهای جایگزین بهعنوان بخشی از پرتفوی بپذیرند.
اما همین تغییر روایت، وابستگی تازهای میآفریند. اگر تقاضای بیتکوین دیگر فقط از سوی کاربران اولیه، استخراجکنندگان و علاقهمندان فناوری تأمین نشود و مؤسسات مالی نقش بزرگتری پیدا کنند، رفتار قیمت نیز بیش از گذشته به نرخ بهره، نقدینگی جهانی، مقررات و تصمیمهای کمیتههای سرمایهگذاری حساس خواهد شد. داراییای که قرار بود خارج از نظام مالی سنتی باشد، ممکن است از مسیر محصولات مالی بهشدت تحت تأثیر همان نظام قرار گیرد.
شاخص MVRV Z-Score چه چیزی را اندازه میگیرد؟
برای تشخیص اینکه قیمت فعلی به محدوده کف تاریخی نزدیک شده یا نه، یکی از شاخصهای مهم زنجیرهای، امویآروی زد-اسکور (MVRV Z-Score) است. MVRV نسبت ارزش بازار به ارزش تحققیافته را بررسی میکند. ارزش بازار همان قیمت جاری ضربدر تعداد سکههای در گردش است، اما ارزش تحققیافته هر واحد بیتکوین را بر اساس قیمتی محاسبه میکند که آخرین بار در شبکه جابهجا شده است.
حاصل این محاسبه را میتوان نوعی برآورد از بهای تمامشده کل شبکه دانست. برخلاف نظرسنجیهای احساسات یا پیشبینیهای تحلیلگران، این داده از تاریخ واقعی جابهجایی سکهها در دفترکل عمومی استخراج میشود. زد-اسکور سپس نشان میدهد ارزش بازار تا چه اندازه بالاتر یا پایینتر از این مبنای تحققیافته قرار گرفته است.
در چرخههای گذشته، سطوح بسیار بالای این شاخص با اوجهای هیجانی بازار همزمان شده و نزدیکشدن آن به صفر یا ورودش به محدوده منفی با کفهای بزرگ سالهای ۲۰۱۵، ۲۰۱۸ تا ۲۰۱۹ و ۲۰۲۲ ارتباط داشته است. البته همزمانی تاریخی به معنای قانون تغییرناپذیر نیست. ساختار بازار، حضور ETFها، بازار مشتقات و ترکیب سرمایهگذاران امروز با دورههای قدیمی تفاوت دارد و هیچ شاخص منفردی نمیتواند نقطه برگشت را با قطعیت تعیین کند.
بر اساس ارقام مورد بررسی، زد-اسکور در محدوده ۰٫۳۵ و نزدیک صدک نوزدهم تاریخ خود قرار گرفته است. قیمت تحققیافته کل شبکه حدود ۵۲٬۶۰۰ دلار برآورد شده، درحالیکه قیمت نقدی در محدوده ۶۲٬۵۰۰ دلار قرار داشته است. این فاصله نشان میدهد بازار به منطقهای نزدیک شده که در گذشته جذابیت بلندمدت بیشتری پیدا میکرد، اما هنوز بهطور کامل وارد محدوده کلاسیک تسلیم نشده است.
شکاف میان دارندگان کوتاهمدت و بلندمدت
تصویر دقیقتر زمانی به دست میآید که دارندگان به دو گروه کوتاهمدت و بلندمدت تقسیم شوند. در تحلیلهای زنجیرهای، سکههایی که در ۱۵۵ روز گذشته جابهجا شدهاند معمولاً متعلق به دارندگان کوتاهمدت تلقی میشوند. بهای تمامشده این گروه در محدوده ۶۹ هزار دلار برآورد شده است؛ بنابراین در قیمتهای پایینتر، بخش بزرگی از خریداران جدید در زیان قرار دارند.
نسبت MVRV دارندگان کوتاهمدت در مقطعی تا حدود ۰٫۸۴ کاهش یافته که به معنای زیان تحققنیافته متوسط نزدیک به ۱۸ درصد است. چنین وضعیتی معمولاً با فشار روانی، فروش اجباری و تسلیم سرمایهگذارانی همراه میشود که در مراحل پایانی صعود وارد بازار شدهاند. بازپسگیری محدوده ۶۹ هزار دلار از این منظر اهمیت دارد، زیرا نشان میدهد خریداران جدید دوباره به نقطه سربهسر رسیدهاند و فشار عرضه آنها کاهش یافته است.
در مقابل، بهای تمامشده دارندگان بلندمدت نزدیک ۴۹٬۷۰۰ دلار و نسبت MVRV آنها حدود ۱٫۲۹ ارزیابی شده است. این گروه هنوز بهطور متوسط در سود قرار دارد و بنابراین فشار مشابهی را تجربه نمیکند. در برخی کفهای تاریخی، مبنای هزینه دارندگان کوتاهمدت و بلندمدت به یکدیگر نزدیک شده بود؛ همگراییای که در وضعیت فعلی هنوز کامل نشده است. به همین دلیل، دادهها از نزدیکی به منطقه کف حمایت میکنند، اما الزاماً ثابت نمیکنند که آخرین موج نزولی پایان یافته است.
در مقابل، بهای تمامشده دارندگان بلندمدت نزدیک ۴۹٬۷۰۰ دلار و نسبت MVRV آنها حدود ۱٫۲۹ ارزیابی شده است.
ETFهای نقدی؛ لوله مکانیکی انتقال سرمایه
صندوقهای قابل معامله نقدی بیتکوین یا اسپات ETFها (Spot Bitcoin ETFs) حلقه اتصال سرمایه سنتی و بازار نقدی بیتکوین شدهاند. هنگامی که تقاضای تازهای برای واحدهای صندوق ایجاد میشود، مشارکتکنندگان مجاز باید بیتکوین واقعی تهیه و به متولی صندوق تحویل دهند. هنگام بازخرید و خروج پول نیز فرایند معکوس میتواند به فروش دارایی در بازار منجر شود.
اهمیت این سازوکار در ماهیت مکانیکی آن است. صندوق بر اساس احساس شخصی یک معاملهگر تصمیم نمیگیرد که بیتکوین ارزان یا گران است؛ ورود و خروج سرمایه، فرایند ایجاد یا بازخرید واحدها را فعال میکند. برآوردهایی وجود دارد که جریان ETFها را توضیحدهنده بخش بزرگی از نوسان هفتگی بیتکوین میداند، هرچند نسبتهایی مانند ۴۵ درصد باید بهعنوان تخمین مدلمحور و نه رابطهای قطعی تفسیر شوند.
آیبیت (IBIT)، صندوق بیتکوین بلکراک، به بزرگترین بازیگر این بخش تبدیل شد و در اوج خود بیش از ۸۰۰ هزار بیتکوین در اختیار داشت. رشد سریع داراییهای تحت مدیریت آن نشان داد که زیرساخت مالی سنتی میتواند در مدت کوتاهی سرمایه عظیمی را به بازار منتقل کند. همین موفقیت یکی از ستونهای اصلی سناریوی قیمتهای بسیار بالا بود: اگر تقاضای نهادی ادامه یابد، عرضه محدود بیتکوین با موجی از سرمایه روبهرو میشود که جذب آن بدون افزایش چشمگیر قیمت دشوار است.
اما لولهای که در دوره ورود سرمایه قیمت را تقویت میکند، در دوره بازخرید نیز میتواند فشار نزولی را تشدید کند. موجهای خروج سرمایه در ماههای مه، ژوئن و اوایل ژوئیه، همراه با چندین جلسه متوالی بازخرید، فروش مکانیکی قابلتوجهی را به بازار تحمیل کرد. در هفتهای از ژوئن، خروج خالص صندوقهای اسپات آمریکا حدود ۱٫۷۹ میلیارد دلار برآورد شد و سهم IBIT از آن بسیار بالا بود.
کاهش دارایی تحت مدیریت یک صندوق الزاماً تماماً ناشی از خروج پول نیست، زیرا افت قیمت دارایی پایه نیز ارزش دلاری پرتفوی را کاهش میدهد. بنابراین مقایسه اوج ۹۰ میلیارد دلاری با سطوح بعدی باید با تفکیک اثر قیمت و جریان خالص انجام شود. بااینحال، مجموعه دادهها نشان میدهد تغییر جهت جریانها نقش مهمی در تشدید افت داشته و بیتکوین را از یک دارایی صرفاً مبتنی بر چرخههای درونزنجیرهای به بازاری حساستر به رفتار سرمایهگذاران نهادی تبدیل کرده است.
آیا خروج سرمایه، تز تخصیص نهادی را باطل کرده است؟
با وجود موج بازخریدها، سرمایه انباشتهشده از زمان راهاندازی ETFها بهطور کامل از بین نرفته است. خالص ورودی تجمعی IBIT همچنان در محدوده دهها میلیارد دلار برآورد میشود. این تفاوت میان «خروج مقطعی» و «برچیدهشدن ساختاری» اهمیت زیادی دارد. ممکن است سرمایهگذاران کوتاهمدت موقعیت خود را کاهش دهند، درحالیکه پایه سرمایه بلندمدت همچنان بزرگتر از دوره پیش از ETFها باقی مانده باشد.
بازگشت محدود جریان مثبت پس از چندین هفته خروج نیز نشانهای امیدوارکننده، اما ناکافی است. ورود حدود ۱۹۷ میلیون دلار در یک هفته یا جذب چند ده میلیون دلار در یک جلسه نمیتواند بهتنهایی آغاز روندی پایدار را اثبات کند. ارزش واقعی این دادهها در قابلیت مشاهده روزانه آنهاست: متغیر اصلی مدل تخصیص نهادی در قالب جریان صندوقها تقریباً بهصورت عمومی منتشر میشود و میتوان تغییر جهت آن را سریعتر از بسیاری از شاخصهای کلان تشخیص داد.
بنابراین سناریوی ۷۰۰ هزار یا یکمیلیون دلار نه صرفاً با یک سقوط ۵۰ درصدی نابود میشود و نه با یک هفته ورود سرمایه دوباره اعتبار کامل مییابد. آزمون واقعی، تداوم رفتار تخصیص در ماهها و سالهاست. اگر صندوقهای بازنشستگی، خزانه شرکتها، مدیران ثروت و صندوقهای حاکمیتی بهتدریج سهمی کوچک اما پایدار برای بیتکوین در نظر بگیرند، منطق کمیابی همچنان پابرجا میماند. اگر جریان خروج مزمن شود، همان فرمولی که قیمتهای نجومی تولید میکرد میتواند در جهت معکوس عمل کند.
حلقه بازخورد میان جریان پول، رسانه و قیمت
ETFها فقط ابزار انتقال سرمایه نیستند؛ آنها جریان دادهای روزانه تولید میکنند که رسانههای مالی بهسرعت آن را به شاخص احساسات تبدیل میکنند. ورود سرمایه با عناوینی درباره اعتماد نهادی همراه میشود و خروج سرمایه بهعنوان نشانه ترس یا کاهش علاقه تفسیر میشود. این روایتها به معاملهگران خرد و مدیران پرتفوی میرسد، بر موقعیتگیری آنان اثر میگذارد و در نهایت حرکت قیمت را تقویت میکند.
سپس قیمت جدید در ارزش دارایی صندوقها، حجم بازخریدها و گزارش روز بعد منعکس میشود. بدین ترتیب حلقهای شکل میگیرد: جریان پول به خبر تبدیل میشود، خبر بر رفتار سرمایهگذار اثر میگذارد، رفتار سرمایهگذار قیمت و جریان جدید میسازد و داده تازه دوباره خوراک رسانه میشود. برای شکلگیری این حلقه نیازی به هماهنگی یا توطئه وجود ندارد؛ هر بازیگر میتواند کاملاً منطقی و مستقل عمل کند و در مجموع نتیجهای خودتقویتشونده بسازد.
بازار رمزارز پیش از ETFها نیز به روایت حساس بود. ایده «پول جهانی»، «رایانه جهانی»، «زیرساخت مالی جدید» یا «جایگزین شبکههای بانکی» بارها سرمایه و توجه را به پروژههای مختلف جذب کرده است. تفاوت امروز این است که روایتها با دادههای رسمی و روزانه صندوقهای بورسی پیوند خوردهاند. جریانهای قابلاندازهگیری به رسانههای عمومی اجازه میدهند تغییرات احساسات را با عددی ساده توضیح دهند؛ عددی که ممکن است خود به عامل حرکت بعدی تبدیل شود.
این فرایند یکی از تناقضهای بلوغ بیتکوین را آشکار میکند. ETFها دسترسی قانونی، نقدشوندگی و اعتبار نهادی را افزایش دادهاند، اما در عین حال بیتکوین را بیش از گذشته شبیه یک دارایی پرریسک و حساس به نقدینگی کردهاند. ابزاری که قرار بود جایگاه «طلای دیجیتال» را تثبیت کند، در دورههای تنش میتواند رفتار آن را به سهام فناوری پُربتا نزدیک کند.
چرا سیاست پولی فدرال رزرو به متغیر اصلی تبدیل شده است؟
سرمایهگذاران نهادی تصمیمهای خود را در خلأ نمیگیرند. نرخ بهره بدون ریسک، هزینه تأمین مالی، تورم، بازده اوراق و انتظار از سیاست فدرال رزرو (Federal Reserve) مستقیماً بر جذابیت داراییهای پرنوسان اثر میگذارند. هنگامی که بازار انتظار نرخهای بالاتر برای مدت طولانیتری دارد، سرمایه از داراییهای پرریسک خارج میشود؛ با نرمترشدن مسیر سیاست پولی، تمایل به پذیرش ریسک میتواند بازگردد.
زنجیره انتقال را میتوان از قیمت نفت آغاز کرد. افزایش نفت، انتظارات تورمی را تقویت میکند؛ تورم بالاتر احتمال کاهش نرخ بهره را کاهش میدهد؛ نرخهای بالاتر ارزش فعلی داراییهای بدون جریان نقدی را تحت فشار قرار میدهد و تخصیص مؤسسات به بیتکوین را دشوارتر میکند. سپس خروج سرمایه از ETFها فشار فروش ایجاد میکند و روایت رسانهای منفی، اثر حرکت را تشدید میسازد.
در دورهای از تشدید تنشهای خلیج فارس و جهش نفت، بیتکوین رفتاری متفاوت از طلا نشان داد. طلا از تقاضای پناهگاه امن بهره برد، اما بیتکوین بیشتر تحت تأثیر پیامدهای احتمالی جنگ برای تورم و سیاست پولی قرار گرفت. این واگرایی نشان میدهد بازار هنوز بیتکوین را بهطور کامل همردیف طلا نمیبیند. بخش بزرگی از سرمایهگذاران آن را داراییای نقدشونده و پرریسک تلقی میکنند که هنگام افزایش نااطمینانی پولی قابل کاهش است.
طلا از تقاضای پناهگاه امن بهره برد، اما بیتکوین بیشتر تحت تأثیر پیامدهای احتمالی جنگ برای تورم و سیاست پولی قرار گرفت.
از سوی دیگر، دادههای ضعیفتر اشتغال یا تورم پایینتر از انتظار میتواند مسیر را معکوس کند. کاهش فشار برای افزایش نرخ، تمایل به ریسک را بهبود میبخشد، خروج ETFها را متوقف میکند و زمینه بازگشت قیمت را فراهم میسازد. در چنین چارچوبی، جهت جریان صندوقها بیش از آنکه تنها از اعتقاد به بیتکوین ناشی شود، بازتابی از قیمت پول در اقتصاد آمریکا است.
تورم پایینتر؛ خبر خوب با یک تبصره مهم
دادههای مورد بررسی از کاهش ماهانه ۰٫۴ درصدی شاخص قیمت مصرفکننده و نزول تورم سالانه به حدود ۳٫۵ درصد حکایت دارد؛ ارقامی بهتر از انتظارات بازار. تورم هسته نیز در مقایسه ماهانه ثابت و در مقیاس سالانه پایینتر از برآوردها گزارش شده است. چنین ترکیبی بهطور معمول به نفع داراییهای پرریسک است، زیرا احتمال سیاست پولی سختگیرانهتر را کاهش میدهد.
بااینحال، بخش بزرگی از بهبود شاخص به کاهش انرژی و بنزین نسبت داده شده است. اگر قیمت نفت در پی تنشهای ژئوپلیتیک دوباره افزایش یابد، بخشی از این اثر مثبت میتواند موقتی باشد. سیاستگذاران نیز معمولاً میان کاهش پایدار تورم خدمات و افت نوسانی انرژی تفاوت قائل میشوند. ازاینرو یک گزارش مطلوب بهتنهایی برای تغییر قطعی مسیر نرخ بهره کافی نیست.
این ابهام مستقیماً بر بیتکوین اثر میگذارد. بازار باید میان دادههای تورمی گذشته و ریسک افزایش قیمت انرژی در آینده تعادل برقرار کند. اگر تورم هسته به روند نزولی ادامه دهد و شوک نفتی محدود بماند، احتمال بهبود جریان ETFها بیشتر میشود. در مقابل، بازگشت تورم میتواند فشار بر داراییهای پرریسک را حتی در صورت ارزندگی زنجیرهای افزایش دهد.
سه سطح قیمتی و یک متغیر کلان برای ماههای آینده
نخستین سطح مهم، قیمت تحققیافته کل شبکه در محدوده ۵۲٬۶۰۰ دلار است. نزدیکشدن قیمت بازار به این سطح، زد-اسکور را به منطقهای میبرد که در چرخههای گذشته با مراحل پایانی بازار نزولی همزمان بوده است. از دید سرمایهگذار بلندمدت، کاهش به این محدوده لزوماً نشانه ضعف بیشتر تز بنیادی نیست؛ ممکن است نسبت ریسک به بازده را جذابتر کند. بااینحال، شکست پرقدرت و ماندگار زیر آن میتواند نشان دهد فشار فروش از الگوهای تاریخی فراتر رفته است.
سطح دوم، بهای تمامشده دارندگان کوتاهمدت در حدود ۶۹ هزار دلار است. بازپسگیری و تثبیت بالای این ناحیه به معنای کاهش زیان خریداران جدید و بهبود ساختار بازار خواهد بود. بسیاری از بازیابیهای تاریخی پس از عبور دوباره قیمت از مبنای هزینه دارندگان کوتاهمدت شتاب گرفتهاند، زیرا این گروه از فروشنده بالقوه به دارندهای متمایلتر به حفظ موقعیت تبدیل میشود.
سطح سوم، بهای تمامشده دارندگان بلندمدت در نزدیکی ۴۹٬۷۰۰ دلار است. از دست رفتن این سطح برای مدتی طولانی میتواند فرض «فرایند معمول کفسازی» را تضعیف کند، زیرا حتی گروهی که با دیدگاه بلندمدت وارد شده است به زیان متوسط میرسد. دفاع بازار از این محدوده، در مقابل، نشان میدهد پایه سرمایه قدیمیتر همچنان مقاومت دارد.
اما متغیری که میتواند هر سه سطح را فعال کند، مسیر سیاست پولی است. دادههای تورم و اشتغال، تصمیمهای فدرال رزرو و قیمت انرژی تعیین میکنند سرمایهگذاران نهادی با چه سرعتی ریسک خود را افزایش یا کاهش دهند. جریان هفتگی ETFها ترجمان عملی همین تصمیمهاست و در کنار دادههای زنجیرهای باید بهطور پیوسته رصد شود.
افت چرخهای یا ارزشگذاری مجدد ساختاری؟
شواهد موجود بیشتر با یک افت شدید درون رژیم تخصیص نهادی سازگار است تا فروپاشی کامل آن. قیمت نصف شده، اما بخش بزرگی از سرمایه تجمعی صندوقها باقی مانده است. شاخصهای زنجیرهای به محدودههای تاریخی کف نزدیک شدهاند، دارندگان کوتاهمدت فشار زیادی تحمل میکنند و دارندگان بلندمدت هنوز بهطور متوسط در سودند. این مجموعه معمولاً نشانه بازاری است که در حال پاکسازی اهرم و هیجان است، نه الزاماً داراییای که مدل اقتصادی آن کاملاً از بین رفته باشد.
بااینحال، این نتیجه مشروط است. سناریوی خوشبینانه زمانی تضعیف میشود که خروج سرمایه از ETFها برای چندین هفته متوالی ادامه یابد، IBIT در رأس بازخریدها قرار گیرد و قیمت مبنای هزینه دارندگان بلندمدت را نیز از دست بدهد. ترکیب این دو رخداد نشان میدهد هم تقاضای نهادی و هم حمایت سرمایه قدیمیتر در حال شکست است.
در سناریوی پایه میتوان احتمال تشکیل کف چرخه در محدوده ۵۲ تا ۶۳ هزار دلار پیش از پایان سال را بالاتر از یک احتمال حاشیهای دانست، اما نسبتهایی مانند ۶۰ درصد همچنان برآورد تحلیلیاند، نه پیشگویی. بازار میتواند ماهها در محدودهای فرسایشی باقی بماند، چند بار کف ظاهری بسازد یا بر اثر شوکهای ژئوپلیتیک و پولی از الگوهای پیشین منحرف شود.
عدد یکمیلیون دلار، نتیجه است نه نقطه آغاز
بحث واقعی درباره بیتکوین یکمیلیوندلاری نباید با خود عدد آغاز شود. چنین قیمتی تنها خروجی مجموعهای از فرضهاست: عرضه مؤثر محدود بماند، تقاضای نهادی گسترش یابد، ابزارهای مالی کانال ورود سرمایه را باز نگه دارند، مقررات مانع تخصیص نشوند و محیط پولی برای نگهداری داراییهای پرریسک بیش از حد نامساعد نباشد. تغییر هر یک از این متغیرها میتواند نتیجه را بهشدت جابهجا کند.
بنابراین رؤیای یکمیلیون دلار نه با یک افت سنگین مرده و نه با موفقیت اولیه ETFها تضمین شده است. مدل تخصیص سرمایه همچنان پابرجاست، اما اکنون روشنتر از همیشه میتوان دید که موتور آن به جریان پول و سیاست نرخ بهره وابسته است. بیتکوین ممکن است از نظر معماری خارج از کنترل دولتها باشد، ولی قیمت آن در کوتاهمدت از تصمیم مؤسساتی تأثیر میگیرد که به تورم، اوراق خزانه، هزینه سرمایه و سیگنالهای بانک مرکزی پاسخ میدهند.
مرحله کنونی بازار آزمونی برای تمایز میان «کمیابی دیجیتال» و «تقاضای مالی پایدار» است. کمیابی در کد بیتکوین ثابت مانده، اما ارزش بازار را کمیابی بهتنهایی تعیین نمیکند؛ طرف تقاضا باید دوباره فعال شود. اگر جریانهای نهادی بازگردند، عبور از مبنای هزینه خریداران جدید میتواند آغاز بازیابی باشد. اگر خروجها مزمن شوند و حمایت دارندگان بلندمدت فروبریزد، بازار ناچار خواهد بود مدلهای خوشبینانه خود را از نو بنویسد. در نهایت، سرنوشت سناریوی یکمیلیوندلاری را نه شور مؤمنان به بیتکوین، بلکه تصمیم تخصیصدهندگانی تعیین میکند که هنوز بیش از هر چیز به مسیر پول، نرخ بهره و ریسک کلان پاسخ میدهند.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.