
سه راه ماندگار ماندن در فقر؛ چگونه بسیاری تا آخر عمر فقیر میمانند؟
وقتی لایههای سیاست، بهانهها، بدشانسیها و تیترهای خبری را کنار بزنیم، میتوان اغلب فروپاشیهای مالی را به یکی از سه مسیر اصلی بازگرداند. مسیرهایی که اگر به موقع شناخته نشوند، به راحتی تبدیل به دامهایی دائمی برای فقر میشوند. اگرچه جزئیات این سه راه نزد افراد مختلف تفاوت دارد اما در بطن، همگی چرخشی مشابه دارند. شناخت این راهها، درک کارکردشان و مهمتر از همه نحوه جلوگیری از ورود به آنها، میتواند سرنوشت مالی افراد را دگرگون کند.
دست دراز کردن به آینده: هزینه امروز از جیب فردا
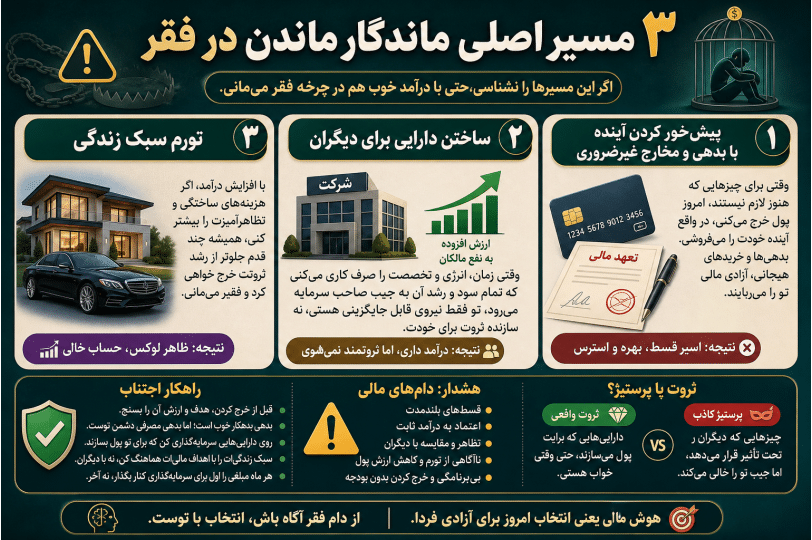
سریعترین راه فقیر شدن، فروش تکههایی از آینده قبل از رسیدن به آن است. بسیاری افراد این گونه به بدهی نگاه نمیکنند. برای خیلیها، وام صرفا راهی برای دستیابی به دسترسیهای جدید است؛ خانه بزرگتر، خودرو گرانتر، آشپزخانه بازسازی شده یا تعطیلاتی که سالها طول میکشید تا پولش جمع شود. با این روش، آینده بیدرنگ میرسد اما هزینهاش به عقب رانده میشود؛ معاملهای وسوسهانگیز که پاداش فوری میدهد اما عواقبش به بعد موکول میشود.
کل اقتصادهای مدرن حول همین اصل شکل گرفتهاند. کافیست پای خرید خودرو بروید: به جای صحبت درباره قیمت کل، بحث فوراً به اقساط ماهانه کشیده میشود. شاسیبلند ۷۰ هزار دلاری به نظر تنها ۹۵۰ دلار در ماه میآید، یک خودروی لوکس تنها ۱۲۰۰ دلار در ماه. از لحاظ روانی، عدد کوچکتر به نظر میرسد در حالی که تعهد مالی همان باقی مانده است. همین الگو در خرید مبل، لوازم برقی، سفر و تعمیرات خانه تکرار میشود. تقریبا تمام محصولات را میتوان قسطی، اجارهای یا با اشتراک خرید.
صنایع بزرگ فهمیدهاند مردم راحتتر اقساط را میخرند تا خود محصول را. جذابیت اصلی خرید برای بسیاری، مناسب بودن پرداخت ماهانه است نه قیمت کل. اما هر قسط، تکهای کوچک از فردا را میبلعد. یکی دو قسط اهمیتی ندارد ولی با گذر زمان، تعهدات مالی روی هم تلنبار میشود: قسط خودرو کنار قسط خانه، قسط خانه کنار بدهی کارت اعتباری و قسعلیهذا. بعد از مدتی بخش عمده درآمد آینده، قبل از رسیدن حقوق، پیشخور و متعهد شده است.
امروز مجموع بدهیهای خانوار در بسیاری از کشورهای توسعهیافته سر به فلک میکشد. فقط در ایالات متحده، کل بدهی خانوارها از ۱۸ تریلیون دلار گذشته است. این نه صرفا نشانه بیمسئولیتی بلکه حاصل سیستمی مالی است که مدام مصرف امروز را به قیمت درآمد فردا تشویق میکند. مشکل پنهان، خود بدهی نیست بلکه آن چیزی است که بدهی از شما میگیرد. هر دلاری که خرج قسط خورد و خوراک امروز میشود، دلاریست که دیگر امکان سرمایهگذاری و ساخت دارایی را ندارد. اکثر مردم به بهرهای که میپردازند فکر میکنند اما هزینه بزرگتر، همان مالکیتیست که هیچوقت به دست نمیآورند.
این پدیده توهم مالی عجیبی خلق میکند. شخصی با درآمد ۱۵۰ هزار دلار در سال ممکن است دائماً احساس استرس مالی کند چون بیشتر پولش قبلاً متعهد شده است. از سوی دیگر، کسی با درآمد کمتر اما بدون تعهد مالی، امنیت بیشتری دارد چون آیندهاش پیشفروش نشده است. اهمیت کنترل درآمد، همیشه بیشتر از خود درآمد است.
در زمانهای بحران، کسانی که زیر بار تعهدات مالی بزرگ هستند شکنندهتر از بقیهاند. یک اخراج، رکود یا هزینه غیرمترقبه کافی است تا مجبور به تصمیمات سخت شوند. در ظاهر زندگیشان پایدار مینمود اما به محض تغییری کوچک، حاشیه اطمینان آنها محو میشود. ثروتمندان نیز از بدهی استفاده میکنند، گاهی حتی جسورانهتر؛ با این تفاوت که هدفشان داراییسازی است، نه مصرف. وقتی بدهی برای خرید ملک، کسبوکار یا دارایی مولد به کار میرود، سرنوشت مالی کاملا متفاوت خواهد بود.
این مسیر فقرآفرین در ابتدا بسیار خوشایند و حتی پیشرفتآمیز به نظر میرسد اما نتیجه نهایی، فروپاشی آینده مالی است. مهمترین خطری که با بدهی انباشته میآید، از دست دادن انعطاف و فرصتها پیش از آنکه پولتان را از دست بدهید است. اغلب وقتی عواقب مالی آشکار میشود، سالها از تصمیمهای اشتباه گذشته است.
این مسیر فقرآفرین در ابتدا بسیار خوشایند و حتی پیشرفتآمیز به نظر میرسد اما نتیجه نهایی، فروپاشی آینده مالی است.
ساختن به جای داشتن: زندگی برای مالکیت دیگران
دومین مسیر به سوی فقر، محترمانهتر از اولی است. در این راه خبری از فروپاشی ناگهانی، خرج بیرویه یا کارتهای اعتباری پر نشده نیست. همه چیز از بیرون شبیه موفقیت است. تحصیلات عالی، مهارتهای ارزشمند، روزهای کاری منظم، ترفیع شغلی، افزایش درآمد و اعتماد شرکتها. تا سالها به نظر میرسد همه چیز در درستترین مسیر است.
اما روزی ناگهان درمییابید که دو یا سه دهه از عمر را صرف ساختن داراییهایی کردهاید که به شما تعلق ندارد. این یکی از ویژگیهای عجیب اقتصاد مدرن است: کسانی که بیشترین ارزش را میآفرینند، لزوماً بیشترین سود را نمیبرند. کافیست وارد یک شرکت موفق شوید: مهندسانی که محصولاتی برای میلیونها نفر میسازند، مدیرانی که تیمهای بزرگ را هماهنگ میکنند، فروشندگانی که درآمد خلق میکنند، متخصصینی که مسائل میلیاردی را حل میکنند. بدون این افراد، شرکت نمیچرخد اما بیشترین پاداش مالی جایی دیگر میرود: به سمت مالکیت.
وقتی گردش مالی یک شرکت از ۱۰ میلیون به ۱۰۰ میلیون میرسد، کارمندان افزایش حقوق و پاداش میگیرند اما مالکان رشد ارزش خود شرکت را به دست میآورند. اینجاست که ثروتهای افسانهای شکل میگیرد: نه از راه درآمد ماهیانه، بلکه از رشد ارزش دارایی در طول زمان. نمونه مشابه را در سهامداران، مالکان کسبوکار خصوصی، سرمایهگذاران املاک و کسانی که داراییهای مولد دارند میبینید. اصل دارایی رشد میکند و ثروت مالک رشد مییابد. اما کار عادی چنین نیست.
همینجاست که بسیاری افراد علیرغم رعایت همه فرمولهای موفقیت، احساس درماندگی دارند. آنها سخت کار کردند، به ارزش تبدیل شدند، درآمدشان افزایش یافت اما هر سال به سال دیگر شبیه بود؛ چون تمام ساختار مالی هنوز وابسته به شغل و حقوق ماهانه است. اگر دست بکشند، همه چیز از حرکت میایستد.
معمولاً این تفاوت را در زندگی دیگران بهتر میفهمیم: موجری که کرایه جمع میکند، صاحبکسبوکاری که سود میبرد، سهامداری که با رشد شرکت ثروتمند میشود. اما ساختن مالکیت معمولاً نیازمند فداکاری و چشمپوشی از لذتهای آنی است، عملی که از هیجان کمتری نسبت به ارتقای فوری سبک زندگی برخوردار است. در نتیجه، بسیاری موفقتر میشوند بیآنکه ثروتمندتر شوند؛ خانه و حقوق بزرگتر اما همچنان وابسته به نوبت بعدی پرداخت حقوق. شکستن این چرخه دشوار است اما کلید آزادی مالی در آن نهفته است.
افزایش دستمزد، افزایش هزینه: تورم سبک زندگی، دام پنهان فقر
سومین راه فقیر شدن حتی از دو راه نخست پیچیدهتر و فریبندهتر است، چون معمولاً همزمان با افزایش درآمد رخ میدهد. ترفیع میگیرید و خانه را بزرگتر میکنید، افزایش حقوق میآید، خودرو را لوکستر میکنید، پاداش میگیرید و سفر میروید. سالها بعد، با وجود درآمدی بیشتر از تصورات قبلی، باز هم احساس تنگنای مالی دارید.
سومین راه فقیر شدن حتی از دو راه نخست پیچیدهتر و فریبندهتر است، چون معمولاً همزمان با افزایش درآمد رخ میدهد.
این معمای مخفی مالی که اقتصاددانان "تورم سبک زندگی" مینامند، دشمن نامرئی ثروتسازی است زیرا خود را به صورت پیشرفت و ترقی نشان میدهد. خانه کشیدهتر، محله بهتر، خودرو جدیدتر، رستوران شیکتر؛ همه چیز ظاهراً در حال بهتر شدن است اما فاصله بین درآمد و هزینه هیچگاه زیاد نمیشود. همین فاصله است که ثروت را میسازد.
یادمان نرود: کسی که سالانه ۶۰ هزار دلار درآمد دارد ساعات محدودی برای سرمایهگذاری خواهد داشت، قابل درک است. اما کسی با ۲۵۰ هزار درآمد در سال باید انعطاف مالی بسیار بالاتری داشته باشد، ولی اغلب اینگونه نیست. چرا؟ چون با هرینه شدن درآمد جدید، معمولاً سبک زندگی جدید "معمولی" میشود. خانه گرانتر دیگر لوکس نیست؛ بخشی از انتظار هر روز. بلیت بیزینس کلاس یا رستوران گران، رفته رفته عادی میشوند. هیجان ناپدید میشود اما هزینهها میماند.
این "تردمیل سبک زندگی" افراد را در سطح درآمدهایی حبس میکند که چند سال پیش رسیدن به آنها برایشان غیرقابل تصور بود. به جای خرید آزادی با درآمد بالاتر، فقط هزینههای نگهداری وضعیت جدید را بالا میبرند. فاجعه زمانی نمایان میشود که رکود اقتصادی یا تغییرات شغلی رخ دهد. کسی که هزینههای ثابت پایینی دارد بهراحتی خود را وفق میدهد اما کسی که سبک زندگی بزرگی برای خود ساخته، زیر فشار سرسامآور قرار میگیرد. درآمدی که زمانی احساس وفور میداد، حال تبدیل به نیاز ضروری میشود.
خطر اصلی زمانی ظاهر میشود که هدف کار کردن تغییر کند؛ به جای کار برای ساخت فرصتهای جدید، به کار مشغول میشویم صرفاً برای حفظ وضع موجود و تعهداتی که ایجاد کردهایم. جالب آنکه اغلب این مخارج با هدف نمایش موفقیت به دیگران انجام شده اما نباید فراموش کرد: ثروت و پرستیژ یکسان نیستند. پرستیژ آن چیزی است که دیگران میبینند اما ثروت آن است که بعد از رفتن حضار باقی میماند.
برخی از ثروتمندترین افراد جهان بسیار پایینتر از ظرفیت مالیشان زندگی میکنند، چون میدانند هر تعهد مالی، مطالبهای از درآمد آینده ایجاد میکند. تا زمانی که هزینههای ماهانه سبک زندگی تسویه نشود، هیچ دلاری برای پسانداز، سرمایهگذاری یا فرصتهای جدید باقی نمیماند. بدینترتیب، افزایش درآمد الزاماً به افزایش ثروت نمیانجامد.
سرانجام فرد به جایی میرسد که کاهش سطح زندگی از افزایش درآمد آزاردهندهتر است. اینجاست که دام بسته میشود: درآمد بیشتر یعنی الزام به حفظ سبک زندگی جدید بدون بهبود واقعی در امنیت مالی. کسی که افزایش ۵۰ هزار دلاری درآمدش را سرمایهگذاری کند آیندهاش متحول میشود؛ اما اگر همان را خرج کند فقط شکل زندگیاش تغییر میکند. این دو مسیر شاید چند سال شبیه بهنظر برسند اما بعد از دو دهه تفاوتشان زمین تا آسمان خواهد بود.
به همین دلیل، تورم سبک زندگی اثرگذارترین ماشین فقر است. احساس فقیرتر نمیکند، بلکه ثروتمند جلوه میدهد؛ آن هم تا روزی که فرد میفهمد سالها صرف ارتقای سطح زندگی کرده اما هیچ استقلال مالیای به دست نیاورده است. در آن نقطه، حفظ همین زندگی تبدیل به تردمیلی بیپایان میشود.
در نهایت، سه راه اصلی که افراد را برای همیشه در فقر نگه میدارد، یک نقطه مشترک اساسی دارند: اولویت دادن رضایت آنی و ظاهر بیرونی به بهای از دست رفتن قدرت، انعطاف و فرصتهای واقعی آینده. تشخیص این دامها و انتخاب مسیر متفاوت، تفاوت میان زندگی مالی پویا و حسرت به آینده خواهد بود.


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.