
پایان سلطه «هفت شگفتانگیز؛ مسیر تازه سرمایهگذاری در عصر زیرساخت هوش مصنوعی
بازار سهام آمریکا بار دیگر در نقطهای حساس ایستاده است؛ جایی که کاهش نگرانیهای ژئوپلیتیک، افت نسبی قیمت نفت، امید به آرامش تورمی و تب داغ سرمایهگذاری در هوش مصنوعی همزمان روی تصمیم سرمایهگذاران اثر میگذارند. رشد اخیر شاخصها، از رکوردهای تازه در داو و راسل تا نزدیکی S&P 500 به اوجهای جدید، این پرسش را پررنگ کرده است که آیا بازار وارد موج صعودی تازهای شده یا صرفاً با یک جهش موقت پس از خبرهای مثبت سیاسی و نفتی روبهرو هستیم.
برداشت محتاطانهتر این است که بخش مهمی از رشد اخیر، واکنش کوتاهمدت بازار به امیدواری درباره کاهش تنشها، بازگشایی مسیرهای مهم انرژی و افت قیمت نفت بوده است. اگر توافق سیاسی مورد انتظار پایدار بماند و عبور نفتکشها از تنگه هرمز بدون اختلال ادامه پیدا کند، فشار تورمی میتواند کاهش یابد و فضای روانی بازار بهتر شود. اما اگر نشانههای نقض توافق، بازگشت تنش یا بالا رفتن دوباره قیمت نفت ظاهر شود، همین بازار میتواند بخشی از رشد اخیر خود را پس بدهد.
نفت، تورم و شرط پنهان آرامش بازار
فعلاً بازار چندان نگران تورم به نظر نمیرسد، زیرا افت قیمت نفت به سرمایهگذاران این احساس را داده که موج تازهای از فشار قیمتی در راه نیست. نفت در محدوده ۷۰ دلار برای بسیاری از فعالان بازار نوعی آرامش نسبی ایجاد میکند؛ هرچند بازگشت قیمتها به محدوده ۶۰ دلار یا حتی ۵۰ دلار میتواند اطمینان بسیار بیشتری درباره کاهش تورم ایجاد کند.
اما این آرامش شکننده است. اگر قیمت نفت دوباره جهش کند و تورم ماه مه در طول تابستان ادامه پیدا کند، بازار مجبور میشود دوباره ریسک تورم را قیمتگذاری کند. در چنین شرایطی، رشد شاخصها بیش از آنکه نشانه قدرت پایدار اقتصاد باشد، میتواند بهعنوان واکنشی زودهنگام و بیش از حد خوشبینانه تعبیر شود.
معیار اصلی برای تشخیص پایداری این رشد، نه فقط امضای توافق، بلکه رفتار طرفهای درگیر پس از آن است. اگر در روزها و هفتههای بعد نشانهای از عقبنشینی، اتهامزنی متقابل یا مخالفت بازیگران منطقهای دیده نشود، احتمال تبدیل شدن این جهش به روندی جدیتر افزایش مییابد. اما هرگونه اختلال میتواند بازار را دوباره وارد وضعیت بلاتکلیفی کند.
فدرال رزرو؛ نه کاهش نرخ، نه افزایش نرخ
در کنار نفت و ژئوپلیتیک، نگاه بازار به سیاست پولی نیز دوخته شده است. انتظار غالب این نیست که فدرال رزرو در ادامه سال کاهش نرخ بهره قابل توجهی انجام دهد. حتی افزایش نرخ بهره نیز سناریوی اصلی محسوب نمیشود. برداشت محتاطانه این است که بانک مرکزی آمریکا احتمالاً نرخها را ثابت نگه میدارد و تمرکز اصلی خود را بر بازتعریف شیوه ارتباط با بازار، شفافیت بیشتر، کاهش اندازه ترازنامه و بازنگری در روایت تورم قرار میدهد.
این موضوع اهمیت زیادی دارد، زیرا بازار در ماههای اخیر بارها میان امید به کاهش نرخ بهره و ترس از ماندگاری تورم در نوسان بوده است. اگر فدرال رزرو پیام نسبتاً آرامی ارائه دهد، مخصوصاً در فضایی که نفت در مسیر نزولی قرار دارد، میتواند به ادامه خوشبینی بازار کمک کند. با این حال، سرمایهگذاران نباید انتظار داشته باشند که سیاست پولی بهتنهایی موتور اصلی رشد سهام در ماههای آینده باشد.
ریسک بزرگتر؛ نادیده گرفتن موج زیرساخت هوش مصنوعی
در حالی که بسیاری از سرمایهگذاران همچنان درباره شکلگیری حباب در سهام مرتبط با هوش مصنوعی بحث میکنند، نگاه متفاوتی در بازار در حال شکلگیری است: شاید پرسش اصلی این نباشد که چه شرکتهایی میلیاردها دلار خرج هوش مصنوعی میکنند، بلکه این باشد که چه شرکتهایی این پول را دریافت میکنند.
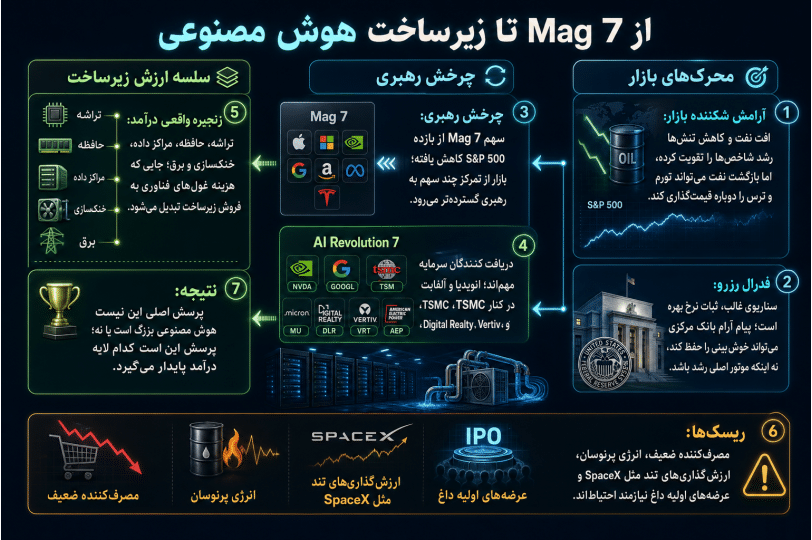
این تغییر زاویه دید، مرکز ثقل سرمایهگذاری را از شرکتهای بزرگ مصرفکننده سرمایه به شرکتهای زیرساختی منتقل میکند. هوش مصنوعی بدون مراکز داده، تراشه، حافظه، برق، سیستمهای خنککننده و اتصال الکتریکی نمیتواند رشد کند. از همین رو، بخش جذابتر بازار ممکن است در زنجیره تأمین فیزیکی و زیرساختی هوش مصنوعی قرار داشته باشد، نه صرفاً در نرمافزارها یا پلتفرمهای شناختهشده.
هوش مصنوعی هنوز در مراحل اولیه قرار دارد. اگر این فناوری واقعاً بهاندازهای که انتظار میرود تحولآفرین باشد، شرکتهای بزرگ فناوری که امروز هزینههای سنگینی انجام میدهند، در سالهای آینده بازگشت سرمایه خود را خواهند دید. اما در مقطع فعلی، فرصت روشنتر میتواند در شرکتهایی باشد که این هزینهها را به درآمد تبدیل میکنند.
«AI Revolution 7»؛ جایگزینی برای تمرکز سنتی بر Mag 7
در سالهای گذشته، اصطلاح Mag 7 به نماد قدرت بازار سهام آمریکا تبدیل شد؛ گروهی از غولهای فناوری که سهم بزرگی از رشد S&P 500 را به دوش کشیدند. اما این تمرکز اکنون در حال تغییر است. در سال ۲۰۲۳، این گروه حدود ۶۲ درصد از کل بازده S&P 500 را شکل داد. سال بعد این سهم به ۴۳ درصد کاهش یافت و در سال جاری میلادی، مشارکت آنها در بازده شاخص حتی کمتر از صفر عنوان شده است.
این تحول الزاماً نشانه ضعف بازار نیست. میتواند نشانه سالمی از گسترش رهبری بازار باشد؛ یعنی رشد سهام دیگر فقط وابسته به چند نام بزرگ نیست. در چنین فضایی، مفهوم تازهای با عنوان «AI Revolution 7» یا «هفت سهم انقلاب هوش مصنوعی» مطرح میشود؛ گروهی از شرکتها که بهجای تمرکز صرف بر برندهای بزرگ فناوری، بخشهای مختلف اکوسیستم هوش مصنوعی را پوشش میدهند.
دو نام از این گروه با Mag 7 همپوشانی دارند: انویدیا و آلفابت. انویدیا همچنان در مرکز اکوسیستم هوش مصنوعی قرار دارد و نقش آن در پردازش، شتابدهندهها و گسترش زیرساخت این صنعت بهقدری پررنگ است که حذف آن از هر فهرست مرتبط با هوش مصنوعی دشوار است. آلفابت نیز از منظر نرمافزار، جستوجو، یوتیوب، Gemini و رانندگی خودران همچنان یکی از بازیگران مهم این موج باقی میماند.
اما پنج نام دیگر نشاندهنده تغییر نگاه از غولهای سنتی به دریافتکنندگان سرمایه در زنجیره زیرساخت هستند.
اما پنج نام دیگر نشاندهنده تغییر نگاه از غولهای سنتی به دریافتکنندگان سرمایه در زنجیره زیرساخت هستند.
تراشه، حافظه، مراکز داده، خنکسازی و برق
نخستین ستون این نگاه، Taiwan Semiconductor است؛ بزرگترین تولیدکننده تخصصی تراشه در جهان که طبق این تحلیل سهمی حدود ۷۰ درصدی از بازار دارد و یکی از مهمترین مشتریان آن انویدیاست. انویدیا طراحی میکند، اما تولید فیزیکی تراشهها به ظرفیتهایی وابسته است که شرکتهایی مانند TSMC فراهم میکنند. از این منظر، انقلاب هوش مصنوعی بدون تولیدکنندگان تراشه نمیتواند ادامه پیدا کند.
دومین ستون، حافظه است. در این بخش، Micron بهعنوان یکی از مهمترین بازیگران مطرح میشود، بهویژه به دلیل نقش آن در تراشههای حافظه با پهنای باند بالا که برای پردازشهای سنگین هوش مصنوعی حیاتی هستند. هرچه مدلهای هوش مصنوعی بزرگتر و مراکز داده پیچیدهتر شوند، نیاز به حافظه پیشرفته افزایش مییابد.
سومین بخش، مراکز داده است. Digital Realty با مالکیت و بهرهبرداری از حدود ۳۰۰ مرکز داده در ۳۱ کشور جهان، نمونهای از شرکتی است که میتواند از رشد تقاضا برای ظرفیت پردازشی بهرهمند شود. مراکز داده قلب فیزیکی اقتصاد هوش مصنوعی هستند؛ جایی که تراشهها، سرورها، شبکهها و مصرف عظیم انرژی کنار هم قرار میگیرند.
اما مراکز داده یک مشکل بزرگ دارند: گرما. مصرف بالای انرژی و تولید حرارت شدید، خنکسازی را به یکی از مهمترین اجزای زنجیره هوش مصنوعی تبدیل کرده است. در این بخش، Vertiv بهعنوان یکی از نامهای کلیدی انتخاب میشود، هرچند رقبای دیگری نیز در حوزه سیستمهای تهویه، سرمایش صنعتی و مدیریت انرژی فعال هستند.
در نهایت، برق به عامل تعیینکننده تبدیل میشود. American Electric Power بهعنوان نمونهای از شرکتهای برقرسانی مطرح است که به میلیونها مشتری در چندین ایالت خدمات میدهد و حضور آن در ایالتهایی مانند ویرجینیا، که به یکی از مراکز اصلی داده در جهان تبدیل شده، اهمیت بیشتری پیدا میکند. حتی اگر تب هوش مصنوعی روزی فروکش کند، شرکتهای برق همچنان کسبوکار پایهای خود را حفظ میکنند؛ اما در سناریوی رشد هوش مصنوعی، آنها به یک مسیر غیرمستقیم برای سرمایهگذاری در این موج تبدیل میشوند.
چرا نرمافزار کمتر در مرکز توجه است؟
در نگاه سنتی، سرمایهگذاری در فناوری معمولاً با نرمافزار آغاز میشود. اما برای سالهای پیشرو، تمرکز بیشتر روی سختافزار، مراکز داده، برق، خنکسازی و حافظه قرار میگیرد. دلیل این تغییر ساده است: زیرساخت هوش مصنوعی هنوز در حال ساخته شدن است و شرکتهایی که ابزارهای فیزیکی این تحول را فراهم میکنند، در کوتاهمدت و میانمدت موقعیت جذابی دارند.
این به معنای بیاهمیت شدن نرمافزار نیست. آلفابت همچنان بهعنوان یک بازیگر نرمافزاری مهم در این فهرست قرار دارد. اما برای ساخت یک سبد متنوعتر و کمتر وابسته به چند نام بزرگ، سرمایهگذاران میتوانند به لایههای عمیقتر اکوسیستم نگاه کنند؛ جایی که هزینههای سرمایهای غولهای فناوری به درآمد شرکتهای زیرساختی تبدیل میشود.
Mag 7 تمام نشده، اما دیگر تنها بازی بازار نیست
کاهش سهم Mag 7 از بازده بازار نباید بهعنوان پایان قطعی این گروه تعبیر شود. انویدیا و آلفابت همچنان ظرفیت رشد دارند. مایکروسافت و آمازون نیز نامهایی نیستند که بتوان بهسادگی نادیده گرفت. اما اپل برای بازگشت به جایگاه پیشرو در موج هوش مصنوعی نیازمند حرکتهای جدیتری است و تسلا با تردیدهای بیشتری روبهروست.
مشکل تسلا، از این منظر، فقط داستان رشد نیست؛ بلکه به کیفیت ترازنامه، معیارهای سودآوری و ابهام درباره مسیر کسبوکار بازمیگردد. همین نگاه محتاطانه درباره SpaceX نیز مطرح میشود، بهویژه در شرایطی که ارزشگذاریهای بسیار بالا با زیان عملیاتی سنگین در سال گذشته کنار هم قرار گرفتهاند.
SpaceX و بازگشت تب عرضههای اولیه
رشد شدید ارزش SpaceX و توجه گسترده بازار به آن، نشانهای از بازگشت اشتهای سرمایهگذاران برای عرضههای اولیه و فرصتهای رشد بزرگ است. ارزشگذاری بسیار بالا، با وجود زیان عملیاتی چند میلیارد دلاری، نشان میدهد که بازار بار دیگر آماده پذیرش داستانهای رشد جسورانه شده است.
این پدیده میتواند پیامدهای گستردهتری داشته باشد. اگر اشتهای سرمایهگذاران برای شرکتهایی مانند SpaceX ادامه پیدا کند، احتمالاً عرضههای اولیه بیشتری در بورس نیویورک و نزدک دیده خواهد شد؛ هم در فناوری و هم خارج از آن. با این حال، احتیاط همچنان ضروری است. سرمایهگذاری در فضایی مانند هوافضا، ماهواره، پیشرانش موشکی و حتی ایدههایی مانند مراکز داده فضایی جذاب است، اما الزاماً به معنای خرید هر شرکت با هر ارزشگذاری نیست.
در این بخش، نگاه متعادلتر میتواند فراتر رفتن از یک نام خاص باشد. شرکتهایی مانند GE Aerospace، شرکتهای فعال در زنجیره هوافضا و حتی پیمانکاران دفاعی میتوانند راهی متنوعتر برای قرار گرفتن در معرض رشد صنعت هوافضا و دفاع باشند.
فرصتهای غیرتکنولوژیک؛ دفاع، زیستفناوری و برق
اگر سرمایهگذار بخواهد بخشی از سرمایه تازه را خارج از فناوری سنتی به کار بگیرد، چند حوزه برجسته میشوند. نخست، صنایع دفاعی و هوافضا؛ بخشی که اگرچه با فناوری پیوند دارد، اما محرکهای مستقلی مانند بودجههای دفاعی، امنیت ملی و نوآوریهای صنعتی نیز دارد.
اگر سرمایهگذار بخواهد بخشی از سرمایه تازه را خارج از فناوری سنتی به کار بگیرد، چند حوزه برجسته میشوند.
دوم، زیستفناوری است. شرکتهای داروسازی بزرگ با چالشهایی مانند پایان دوره انحصار داروها، فشار سیاسی برای کاهش قیمتها و نیاز به رشد درآمد روبهرو هستند. این شرایط میتواند موجی از ادغام و تملک در زیستفناوری ایجاد کند، زیرا شرکتهای بزرگ برای پر کردن شکاف نوآوری ناچارند فناوریهای درمانی تازه را خریداری کنند.
سوم، شرکتهای برق و خدمات عمومی هستند. این بخش معمولاً دفاعیتر و کمهیجانتر تلقی میشود، اما اکنون به دلیل مصرف عظیم انرژی مراکز داده به یکی از راههای غیرمستقیم سرمایهگذاری در هوش مصنوعی تبدیل شده است.
بخشهایی که باید با احتیاط دنبال شوند
در مقابل، مصرفکننده اختیاری یکی از بخشهایی است که نیازمند دقت بیشتری است. بازار کار در وضعیتی توصیف میشود که نه استخدام گسترده در آن دیده میشود و نه اخراج فراگیر؛ اما همین حالت میتواند نشانهای از احتیاط شرکتها و خانوارها باشد. اگر مصرفکنندگان احساس امنیت کافی برای خرج کردن نداشته باشند، اقتصاد آمریکا آسیب میبیند، زیرا حدود ۷۰ درصد رشد اقتصادی آن از مصرف خانوارها میآید.
کاهش مصرف نهتنها بر خردهفروشی، سفر، کالاهای بادوام و خدمات اختیاری اثر میگذارد، بلکه میتواند بهطور غیرمستقیم بر سرمایهگذاری در زیرساخت هوش مصنوعی نیز فشار وارد کند. اگر شرکتها و مصرفکنندگان همزمان هزینههای خود را کاهش دهند، رشد اقتصادی کندتر خواهد شد.
بخش انرژی نیز پس از رشد ناشی از تنشهای ژئوپلیتیک باید با احتیاط ارزیابی شود. اگر توافق سیاسی واقعاً پایدار باشد و قیمت نفت کاهش یابد، بخشی از سودهای اخیر سهام انرژی میتواند بهسرعت از بین برود.
بازار میتواند بالاتر برود، اما مسیر آن وابسته به چند شرط است
تصویر کلی بازار هنوز منفی نیست. اگر تنشهای ژئوپلیتیک کاهش یابد، نفت آرام بماند، تورم دوباره شعلهور نشود و رشد سود شرکتها ادامه پیدا کند، شاخصها ظرفیت حرکت به سطوح بالاتر را دارند. حتی پیشبینیهایی درباره رسیدن S&P 500 به سطح ۸۰۰۰ واحد تا پایان سال مطرح شده که به معنای رشد حدود ۶ تا ۷ درصدی از سطوح فعلی است و در این چارچوب غیرواقعبینانه تلقی نمیشود.
با این حال، مسیر بازار بیش از آنکه بر زمانبندی دقیق خرید و فروش متکی باشد، به انتخاب تمهای درست وابسته است. رویکرد پیشنهادی، ماندن در بازار و تمرکز بر جریان سرمایه است: پول کجا خرج میشود و چه شرکتهایی آن را دریافت میکنند؟
پاسخ این پرسش فعلاً به سمت زیرساخت هوش مصنوعی، برق، مراکز داده، حافظه، خنکسازی، هوافضا، دفاع و زیستفناوری متمایل است.
جمعبندی؛ بازار از تمرکز به تنوع میرود
دورهای که چند سهم بزرگ تقریباً تمام بار بازار را حمل میکردند، در حال تغییر است. این تغییر الزاماً هشداردهنده نیست؛ میتواند نشانهای از بلوغ و گسترش سالم بازار باشد. Mag 7 هنوز تمام نشده، اما دیگر تنها مسیر سرمایهگذاری در رشد فناوری نیست.
در موج جدید، سرمایهگذارانی که فقط به نامهای بزرگ خرجکننده سرمایه نگاه میکنند، ممکن است بخش مهمی از فرصت را از دست بدهند. مسیر جذابتر میتواند دنبال کردن دریافتکنندگان این سرمایه باشد: شرکتهایی که تراشه میسازند، حافظه تأمین میکنند، مراکز داده اداره میکنند، آنها را خنک نگه میدارند و برق لازم برای ادامه انقلاب هوش مصنوعی را فراهم میکنند.
در چنین بازاری، پرسش اصلی این نیست که آیا هوش مصنوعی یک داستان بزرگ است یا نه؛ پرسش این است که کدام بخش از زنجیره این داستان، درآمد واقعی و پایدار دریافت میکند. پاسخ فعلی بازار روشن است: زیرساخت، نه فقط پلتفرم.
تاریخ: چهارشنبه 17 تیر 1405 برابر با 8 ژوئیه 2026
منبع: TheStreet


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.