
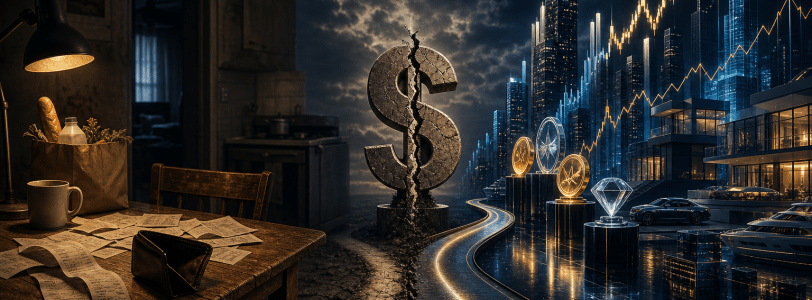
اقتصادی که رکورد میزند، اما مردم را فقیرتر میکند
شاخصهای رسمی تصویری درخشان از اقتصاد آمریکا نشان میدهند: بازار سهام در اوج تاریخی، شاخص داوجونز بالای ۵۲ هزار واحد، رشد بیش از ۲۰ درصدی S&P 500 در سال جاری و نرخ بیکاری ۴.۲ درصدی. روی کاغذ، این میتواند یکی از قدرتمندترین اقتصادهای یک نسل باشد. اما در زندگی روزمره، روایت دیگری جریان دارد: خانه برای بسیاری دستنیافتنی شده، هزینه مواد غذایی طی پنج سال حدود ۲۶ درصد بالا رفته، قیمت قهوه جهش سنگینی داشته و حقوق ماهانه پیش از پایان ماه ناپدید میشود.
شکاف میان «اقتصاد رسمی» و «تجربه واقعی خانوارها» تصادفی نیست. مسئله فقط گرانی، سیاستمداران، شرکتهای بزرگ یا چرخههای عادی بازار نیست. ریشه اصلی در ساختاری پولی قرار دارد که طی بیش از نیم قرن، قدرت خرید نیروی کار را فرسوده و بخش بزرگی از ثروت جدید را به سمت دارندگان داراییها هدایت کرده است. این همان سازوکاری است که باعث میشود بازار سهام رکورد بزند، اما حساب بانکی خانوارهای عادی خالیتر شود.
دو اقتصاد در یک کشور
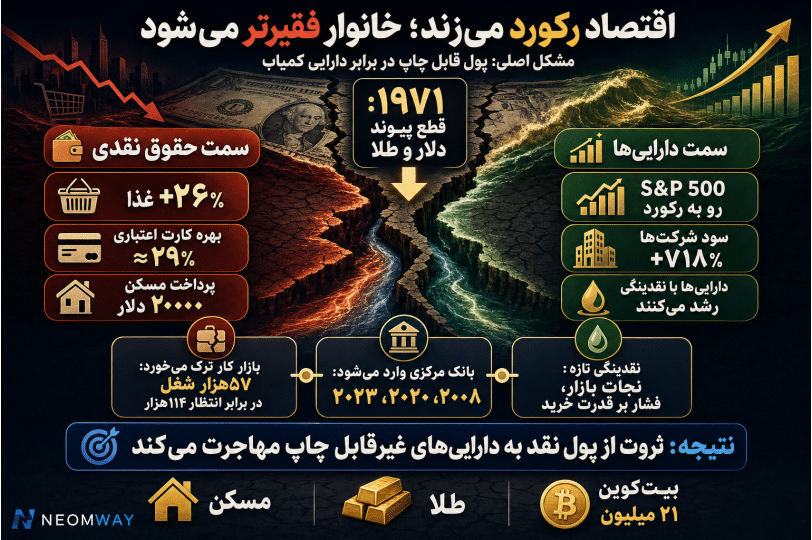
برای فهم این شکاف، کافی است دو خانواده را در یک هفته و در یک کشور تصور کنیم. خانواده نخست پشت میز آشپزخانه نشسته و با صورتحسابها دستوپنجه نرم میکند. هزینه خواربار در پنج سال گذشته حدود ۲۶ درصد بالا رفته، قیمت گوشت چرخکرده حدود ۶۴ درصد رشد کرده، قهوه بیش از دو برابر شده و قبض برق حدود ۴۰ درصد افزایش یافته است. نرخهای وام مسکن همچنان نزدیک ۶.۵ درصد ماندهاند و پرداخت ماهانه خانهای متوسط به حدود ۲ هزار دلار رسیده؛ رقمی که تقریباً دو برابر پنج سال پیش است. همزمان، بدهی کارت اعتباری با نرخ بهرهای نزدیک به ۲۹ درصد رشد میکند و دستمزدها با هیچیک از این ارقام همپا نشدهاند.
خانواده دوم اما در سوی دیگر اقتصاد زندگی میکند. دارایی اصلی آنها در سهام، املاک و سرمایهگذاریهای مالی قرار دارد. هر بار که بازار سهام بالا میرود، ثروت آنها حتی در خواب افزایش مییابد. ثروتمندترین آمریکاییها اکنون سهمی بیسابقه از دارایی خود را در سهام نگه میدارند؛ سهمی حتی بالاتر از دوران اوج حباب داتکام. برای این گروه، تورم داراییها نه بحران، بلکه موتور ثروتسازی است.
این دو خانواده در یک کشور زندگی میکنند، اما در دو اقتصاد متفاوت. خانواده اول درآمد خود را به دلار دریافت میکند و هزینههایش با سرعتی بالاتر از حقوقش رشد میکند. خانواده دوم مالک داراییهایی است که با ورود پول جدید به سیستم، سریعتر از قیمت کالاهای مصرفی بالا میروند. تفاوت اصلی نه در میزان تلاش، بلکه در جایگاه هر خانواده نسبت به ماشین خلق پول است.
نقطه گسست: ۱۹۷۱
سال ۱۹۷۱ در این روایت، نقطهای تعیینکننده است. تا پیش از آن، بخش بزرگی از تاریخ اقتصادی آمریکا بر مبنایی شکل گرفته بود که در آن بهرهوری و دستمزدها تقریباً همراه با هم رشد میکردند. وقتی نیروی کار کارآمدتر میشد، تولید بیشتر میشد و سهم کارگران نیز در قالب دستمزد بالاتر افزایش مییافت. وعده اصلی اقتصاد این بود که اگر کشور ثروتمندتر شود، کارگران نیز از آن ثروت سهم بیشتری خواهند برد.
اما در سال ۱۹۷۱، پیوند دلار با طلا قطع شد و دلار به پولی کاملاً فیات تبدیل شد؛ پولی که پشتوانه آن نه دارایی سخت، بلکه اعتبار دولت و بانک مرکزی است. از آن زمان، امکان خلق پول بدون محدودیت سخت کالایی گسترش یافت. درست در همین دوره، دو خطی که برای دههها کنار هم حرکت میکردند از هم جدا شدند: بهرهوری همچنان بالا رفت، اما دستمزدها کموبیش ثابت ماندند.
نتیجه این گسست در ارقام بلندمدت دیده میشود. طی یک دوره کاری کامل، دستمزدهای واقعی تنها حدود ۱۸ درصد رشد کردهاند، در حالی که سود شرکتها حدود ۷۱۸ درصد افزایش یافته است. شاخص S&P 500 نیز در همین بازه جهشی چندصددرصدی داشته است. به بیان ساده، ثروتی که از بهرهوری، فناوری و کار بیشتر ایجاد شد از بین نرفت؛ مسیر آن عوض شد. سهم بیشتری از آن به سود شرکتها، بازار سهام، املاک و داراییهای مالی رسید و سهم کمتری به نیروی کار.
وقتی فناوری باید زندگی را ارزانتر کند، اما نمیکند
در یک نظام پولی سالم، پیشرفت فناوری باید زندگی را ارزانتر کند. وقتی تولید کارآمدتر میشود، کالاها و خدمات باید با هزینه کمتری عرضه شوند. در چنین شرایطی، حتی اگر دستمزد اسمی فرد ثابت بماند، قدرت خرید او افزایش مییابد؛ زیرا همان حقوق میتواند کالاهای بیشتری بخرد. این همان اثر طبیعی پیشرفت است: بهرهوری بالاتر، قیمتهای پایینتر و زندگی آسانتر.
اما در نظامی که پول میتواند پیوسته خلق شود، این پاداش طبیعی از مصرفکننده گرفته میشود. بانک مرکزی و نظام مالی با افزایش حجم پول، اثری را که فناوری میتوانست بر کاهش قیمتها بگذارد خنثی میکنند. به جای آنکه قیمتها کاهش یابد و دستمزدها قدرت خرید بیشتری پیدا کنند، پول جدید ابتدا وارد داراییها میشود: سهام، املاک، اوراق و سایر داراییهایی که عمدتاً در اختیار ثروتمندان قرار دارد.
در نتیجه، نیروی کار با دلاری زندگی میکند که هر سال ضعیفتر میشود، اما مالک دارایی با موج پول تازه بالا میرود. این روند یک اتفاق جانبی نیست؛ عملکرد اصلی سیستم است. طی ۵۵ سال گذشته، این سازوکار بهآرامی اما پیوسته، ثروت را از کسانی که حقوق نقدی دریافت میکنند به کسانی منتقل کرده که داراییهای کمیاب یا مالی دارند.
بازار کار قوی نیست؛ آمار آن قوی به نظر میرسد
در ظاهر، نرخ بیکاری پایین نشانه سلامت اقتصاد است. اما نرخ بیکاری همیشه تمام تصویر را نشان نمیدهد. وقتی تعداد زیادی از افراد از بازار کار خارج میشوند، دیگر در آمار بیکاران شمرده نمیشوند. بنابراین ممکن است نرخ بیکاری کاهش یابد، در حالی که تعداد واقعی افراد شاغل نیز کم شده باشد.
در دادههای مورد اشاره، گزارش اشتغال ژوئن بسیار ضعیفتر از انتظار ظاهر شد. انتظار ایجاد ۱۱۴ هزار شغل وجود داشت، اما عدد اعلامشده تنها ۵۷ هزار بود. علاوه بر آن، ارقام دو ماه قبل نیز ۷۴ هزار شغل کمتر بازبینی شدند. از آغاز ۲۰۲۵، ارقام اشتغال بارها به سمت پایین اصلاح شدهاند و مجموع این بازبینیها به صدها هزار شغل میرسد. اگر میانگین این اصلاحات را به گزارش اخیر اعمال کنیم، تصویر واقعی رشد اشتغال میتواند بسیار ضعیفتر از عدد اولیه باشد.
نکته مهمتر افت مشارکت در نیروی کار است؛ بهویژه در میان افراد ۲۵ تا ۵۴ ساله که هسته اصلی نیروی کار محسوب میشوند. کاهش نزدیک به یک واحد درصدی مشارکت این گروه در یک ماه، از نگاه این تحلیل نشانهای بسیار نگرانکننده است. چنین افتی معمولاً در حوالی رکودهای بزرگ یا شوکهای اقتصادی شدید دیده میشود. بنابراین ممکن است تیترها از کاهش بیکاری سخن بگویند، اما در زیر سطح، بازار کار در حال ترک برداشتن باشد.
بانک مرکزی و چرخه همیشگی نجات بازار
وقتی بازار کار ضعیف میشود، بانک مرکزی معمولاً به سمت کاهش نرخ بهره و تزریق نقدینگی حرکت میکند. این همان نقطهای است که چرخه آشنا دوباره فعال میشود: اقتصاد نشانههای ضعف نشان میدهد، سیاستگذار پولی وارد میشود، نرخها کاهش مییابد، پول تازه وارد سیستم میشود و قیمت داراییها بالا میرود.
برای خانواری که دارایی دارد، این روند میتواند نجاتبخش باشد. سهام رشد میکند، املاک گرانتر میشود و پرتفوی سرمایهگذاری بزرگتر به نظر میرسد. اما برای خانواری که دارایی ندارد و بیشتر ثروتش به شکل حقوق ماهانه یا پسانداز نقدی است، نتیجه متفاوت است. پول تازه در نهایت به تورم بیشتر، افزایش هزینه زندگی و کاهش قدرت خرید منجر میشود. به این ترتیب، همان سیاستی که بازار را نجات میدهد، دارندگان پول نقد را فقیرتر میکند.
این الگو در بحرانهای مختلف تکرار شده است. در ۲۰۰۸، سیستم مالی با چاپ پول و مداخله گسترده نجات یافت. در ۲۰۲۰، در واکنش به شوک همهگیری، نقدینگی عظیمی وارد بازارها شد. در بحران بانکی ۲۰۲۳ نیز بار دیگر سیاستگذاران برای جلوگیری از سرایت بحران وارد عمل شدند. پیام مشترک این رویدادها روشن است: وقتی سیستم مالی میلرزد، انتخاب اصلی سقوط بازار نیست؛ کاهش ارزش پول برای نجات بازار است.
مسکن؛ نماد شکست قدرت خرید
بازار مسکن یکی از روشنترین نمونههای این شکاف است. حتی در سناریوهایی که نرخ وام مسکن به ۴، ۵ یا ۶ درصد برسد، بازگشت استطاعت خرید خانه به سطح پیش از ۲۰۲۲ دشوار به نظر میرسد. پرداخت ماهانه خانه متوسط نزدیک ۲ هزار دلار باقی مانده و بخش بزرگی از صاحبان خانه وامهایی با نرخ کمتر از ۵ درصد دارند. بنابراین انگیزهای برای فروش ندارند؛ چون فروش خانه به معنای گرفتن وامی جدید با نرخ بالاتر است.
این قفلشدگی باعث شده عرضه خانههای موجود کاهش یابد و معاملات مسکن به پایینترین سطوح چند دهه اخیر برسد. در ۱۹۸۰، خرید خانهای متوسط حدود ۳.۶ سال درآمد میانه را میطلبید. امروز همان خانه به بیش از پنج سال درآمد میانه نیاز دارد. خانه لزوماً بهتر نشده؛ دلار ضعیفتر شده است. این همان کاهش قدرت خریدی است که پس از قطع پیوند دلار با دارایی سخت، بهتدریج در بزرگترین خرید زندگی مردم ظاهر شده است.
بدهی مصرفکننده و توهم تابآوری اقتصاد
یکی از دلایلی که اقتصاد ظاهراً همچنان دوام میآورد، اتکای فزاینده خانوارها به بدهی است. نرخ معوقات کارت اعتباری به سطوحی رسیده که از زمان بحران مالی بزرگ کمسابقه است. بخش پایینتر جامعه برای تأمین هزینههای روزمره مانند غذا، بنزین و قبوض، بیش از پیش به اعتبار و بدهی متکی شده است. پساندازهای دوران همهگیری نیز تا حد زیادی مصرف شدهاند.
این وضعیت نشان میدهد مصرف هنوز ادامه دارد، اما نه الزاماً به دلیل قدرت مالی خانوارها؛ بلکه به دلیل بدهی بیشتر. وقتی موج بعدی نقدینگی وارد سیستم شود، خانوارهای بدهکار الزاماً نجات پیدا نمیکنند. آنها ممکن است با تورم بالاتر روی بدهیهایی روبهرو شوند که از قبل نیز توان پرداختشان را ندارند. در چنین شرایطی، پول نقد نیز پناهگاه کاملی نیست؛ زیرا اگر حجم پول بیشتر شود، ارزش همان نقدینگی نیز کاهش مییابد.
از سال ۲۰۲۰ به بعد، دلار بخش قابل توجهی از قدرت خرید خود را از دست داده است. نگهداشتن پول نقد در چنین محیطی به معنای ایستادن در سمت ضعیف چرخه است. کسی که فقط دلار نگه میدارد، هزینه نجات بازارها را از طریق کاهش قدرت خرید خود میپردازد.
داراییهایی که چاپ نمیشوند
در برابر پولی که میتواند بینهایت خلق شود، داراییهای کمیاب اهمیت ویژهای پیدا میکنند. املاک محدودیت عرضه دارد، اما به شدت تحت تأثیر نرخ بهره، سیاست اعتباری و مقررات قرار میگیرد. طلا سابقهای طولانی بهعنوان ذخیره ارزش دارد، اما بازار آن پیچیده، مالیشده و قابل مدیریت از مسیر ابزارهای مختلف است.
در این چارچوب، بیتکوین بهعنوان داراییای معرفی میشود که عرضه آن بهصورت الگوریتمی و نهایی به ۲۱ میلیون واحد محدود شده است. هیچ بانک مرکزی، کمیته پولی یا دولت سیاسی نمیتواند واحدهای بیشتری از آن خلق کند. همین ویژگی، بیتکوین را در نگاه طرفدارانش به داراییای تبدیل میکند که در برابر «ترفند ۱۹۷۱» مقاوم است؛ یعنی نمیتوان برای حل بحران، عرضه آن را افزایش داد.
رفتار بیتکوین پس از دورههای بزرگ تزریق نقدینگی نیز در این تحلیل بهعنوان شاهد مطرح میشود. پس از چاپ پول گسترده در ۲۰۲۰، قیمت بیتکوین از حدود ۵ هزار دلار به ۶۹ هزار دلار رسید. پس از بحران بانکی ۲۰۲۳ نیز از محدوده ۱۶ هزار دلار به بالای ۱۰۰ هزار دلار حرکت کرد. از این منظر، هر بار که سیستم مالی با نقدینگی تازه پر شده، داراییای که قابل چاپ نیست یکی از بزرگترین برندگان موج بعدی بوده است.
سمت درست شکاف ثروت
داستان اصلی، تقابل میان پول قابل چاپ و داراییهای غیرقابل چاپ است. خانوادهای که تنها حقوق نقدی و پسانداز دلاری دارد، با هر موج جدید خلق پول، بخشی از قدرت خرید خود را از دست میدهد. خانوادهای که دارایی دارد، از همان موج بهرهمند میشود؛ زیرا پول تازه پیش از آنکه به دست مصرفکننده عادی برسد، قیمت داراییها را بالا میبرد.
به همین دلیل، شکاف میان این دو گروه پس از هر چرخه نجات مالی بسته نمیشود؛ عمیقتر میشود. وقتی بازارها با پول تازه بالا میروند، کسانی که پیش از موج نقدینگی دارایی داشتهاند جلوتر میافتند. کسانی که پس از افزایش قیمتها تازه تلاش میکنند وارد شوند، با داراییهای گرانتر و پولی ضعیفتر روبهرو میشوند.
پرسش نهایی این نیست که آیا سیستم دوباره پول چاپ خواهد کرد یا نه؛ پرسش این است که افراد پیش از موج بعدی در کدام سمت قرار میگیرند. سمت داراییهایی که از ورود پول جدید رشد میکنند، یا سمت پول نقدی که برای تأمین هزینه همان نجات مالی آرامآرام قدرت خرید خود را از دست میدهد.
از سال ۱۹۷۱ به بعد، این شکاف هر سال گستردهتر شده است. اقتصاد رسمی میتواند رکورد بزند، بازار سهام میتواند اوجهای تازه ثبت کند و نرخ بیکاری میتواند در ظاهر سالم به نظر برسد؛ اما برای کسی که دارایی ندارد و فقط با حقوق و پسانداز نقدی زندگی میکند، این رونق بیشتر شبیه عقبماندن دائمی است. در چنین سیستمی، ثروت نه صرفاً از راه کار بیشتر، بلکه از راه مالکیت داراییهایی حفظ میشود که در برابر کاهش ارزش پول مقاومت میکنند.
تاریخ: دوشنبه 15 تیر 1405 برابر با 6 ژوئیه 2026
منبع: Joe Consorti


دیدگاه خود را ثبت کنید
تمایل دارید در گفتگوها شرکت کنید؟در گفتگو ها شرکت کنید.